事業モデル
同社は電子機器およびコンピュータの流通セクターにおいて事業を展開しています。ITインフラや関連機器の提供を通じて、顧客の技術的なニーズに応えるビジネスモデルを構築しています。
提供される製品やサービスの範囲は広範であり、流通における重要な役割を担っています。安定した供給網と専門的な知識を基盤として、市場における存在感を維持しています。
KPI
最新の会計年度であるFY2025において、売上高は8,247,180,000 USD(=82.5億ドル)を記録しています。営業利益率は4.6%となっており、前年度の4.9%と比較してわずかな低下が見られます。
同期間のROEは9.5%となっており、前年度の14.1%から低下する推移を見せています。また、手元には363,482,000 USD(=3.6億ドル)の現金および現金同等物が保有されています。
業績推移
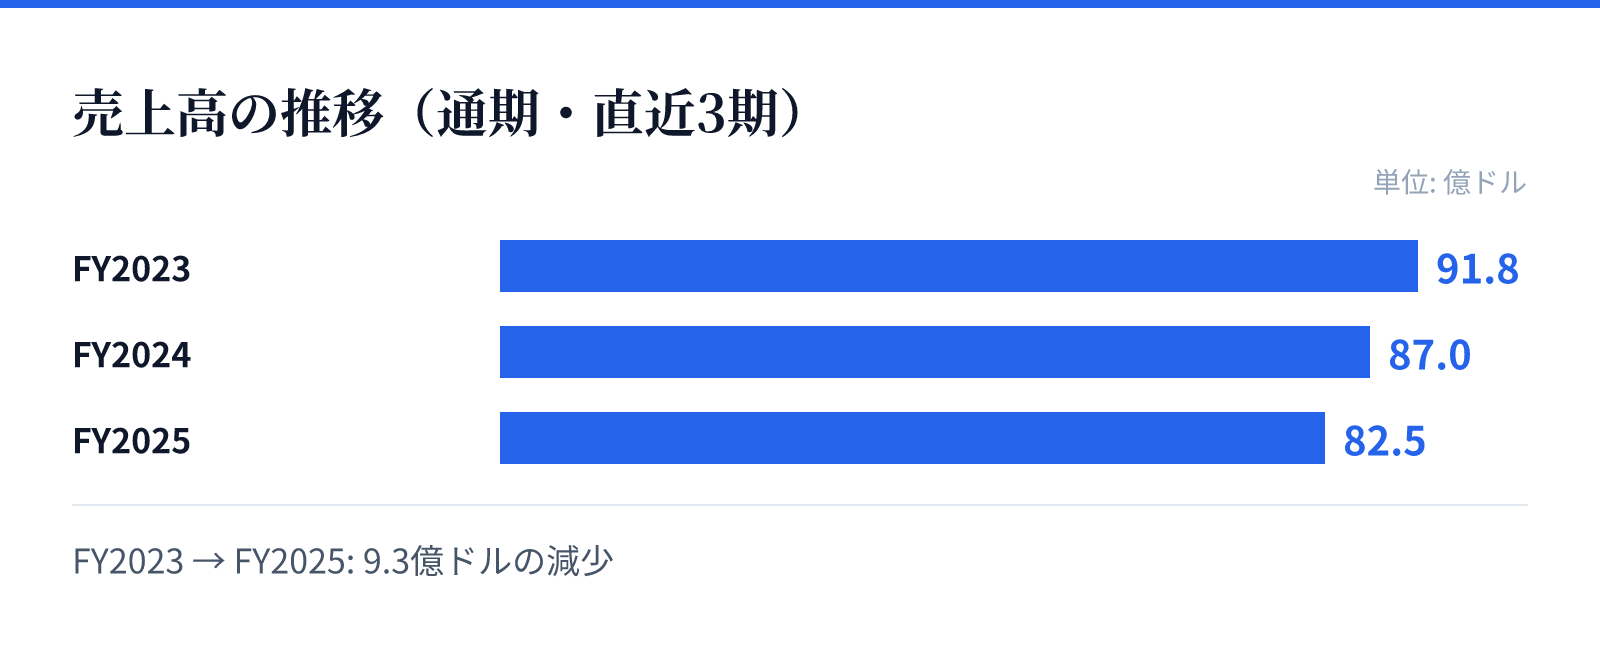
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は91.8億ドル。
FY2024の売上高は87.0億ドル。
FY2025の売上高は82.5億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の9,175,840,000 USD(=91.8億ドル)から、FY2025の8,247,180,000 USD(=82.5億ドル)へと減少傾向にあります。特に最新のFY2025では、売上高が前年比で5.2%減少しています。
一方で、営業利益率は4.7%から4.9%へと微増したのち、最新年度で4.6%と安定した推移を見せています。今後の成長は、縮小する市場環境の中でいかに効率的な運営を維持できるかにかかっているとみられます。
リスク
最新の財務データにおいて、FY2025の純利益が前年比で37.0%減少している点は、収益性の低下というリスクを示唆しています。売上高の減少と相まって、利益の確保がより困難な環境にあると推測されます。
また、ROEの低下も投資効率の低下を反映している可能性があります。市場環境の変化やコスト構造の変化が、今後の利益率に与える影響を注視する必要があります。
競合
電子機器およびコンピュータの流通市場は、多くの競合他社が存在する競争の激しいセクターです。同社は独自の流通ネットワークと専門性を武器に、競合との差別化を図る必要があります。
市場シェアの維持には、効率的なサプライチェーンの構築と、顧客に対する付加価値の高いサービスの提供が不可欠です。競合他社の動向や市場の需要変化に対する迅速な対応が求められる環境にあります。
バリュエーション
現在の株価は155.65 USDであり、時価総額は約42.6億ドル(4,264百万USD)となっています。PERは21.78倍、PBRは2.67倍と算出されています。
これらの指標は、現在の市場評価を反映した数値です。将来の成長期待と現在の収益性のバランスを考慮した投資判断が必要となります。