事業モデル
同社は人材派遣および雇用サービス(Staffing & Employment Services)のセクターに属しており、企業の労働力確保を支援する事業を展開しています。
提供されたデータに基づくと、同社は広範な人材ソリューションを提供することで、顧客企業の運営を支える役割を担っています。この事業モデルは、企業の労働力需要に直接対応する構造となっています。
KPI
直近の財務データにおいて、FY2025の売上高は6,812,000,000 USD(=68.1億ドル)を記録しており、前年比で3.5%の成長を見せています。
一方で、営業利益率はFY2023の3.4%からFY2024の1.8%へと低下し、FY2025には-0.1%へと悪化しています。これに伴い、ROEもFY2023の181.9%からFY2025には-15.2%へと大幅な低下を記録しています。
業績推移
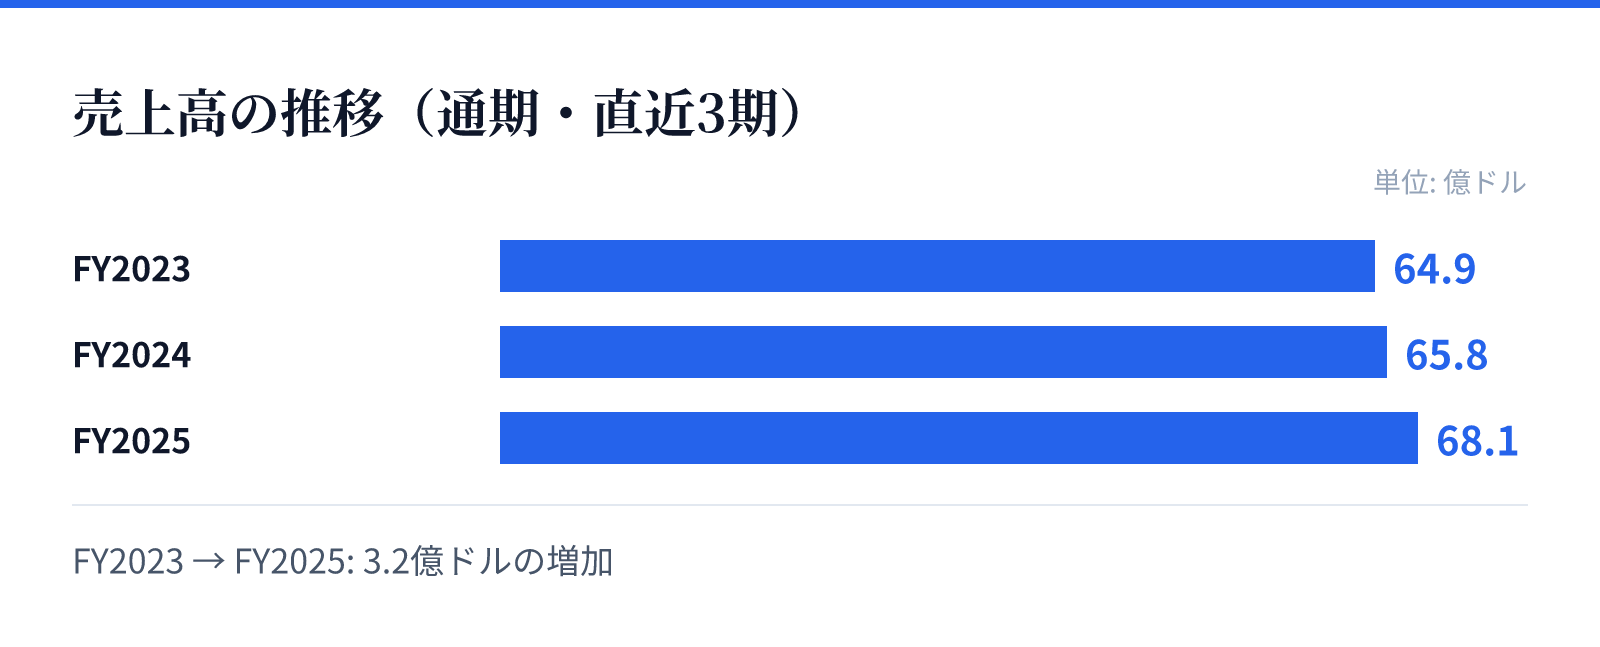
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は64.9億ドル。
FY2024の売上高は65.8億ドル。
FY2025の売上高は68.1億ドル。
成長ドライバー
売上高はFY2023の6,486,000,000 USD(=64.9億ドル)からFY2025の6,812,000,000 USD(=68.1億ドル)へと、着実に増加傾向にあります。
この成長は、同社が提供する人材ソリューションに対する市場の需要が継続していることを示唆しています。しかし、売上の伸びに対して利益率が低下している点は、今後の成長の質を左右する要因となります。
リスク
直近の財務推移において、最も懸念される点は利益構造の悪化と純利益の赤字転落です。FY2025において営業利益率がマイナスに転じていることは、コスト構造や競争環境の変化を示唆している可能性があります。
また、ROEの急激な低下も、資本効率の低下を意味しており、今後の経営改善に向けた施策が求められる状況です。売上規模を維持しながらいかに利益率を回復させるかが重要な課題となります。
競合
人材派遣および雇用サービス市場は、労働力の需給バランスや労働法規制、競合他社との価格競争に左右されやすい環境にあります。
同社は、安定した売上規模を維持しているものの、利益率の低下から、競合他社との差別化やコスト管理の最適化が課題となっているとみられます。市場におけるポジションを維持するためには、効率的なオペレーションの構築が不可欠です。
バリュエーション
現在の市場データにおいて、同社の株価は$53.54、時価総額は約19.9億ドル(1,992百万USD)となっています。
バリュエーション指標では、PBRが32.65倍と非常に高い水準にあり、配当利回りは4.55%を記録しています。高い配当利回りは投資家への還元を示唆する一方で、高いPBRは将来の成長期待や現在の評価の高さを示しています。