事業モデル
同社はソフトウェア・インフラストラクチャのセクターに属しており、企業のネットワークやシステムの基盤を支える技術を提供しています。提供するソリューションは、企業のITインフラにおける安定性と可視性を確保するための重要な役割を担っています。
事業基盤は強固な技術力を背景としており、企業のデジタル基盤を支えるソフトウェアを提供することで安定した事業運営を行っています。インフラ層のソフトウェアは、企業のIT環境において不可欠な要素として位置付けられています。
KPI
直近の財務データにおいて、FY2026の売上高は859,482,000 USD(=8.6億ドル)を記録しており、前年比で4.5%の成長を見せています。同期間の営業利益率は12.9%に達しており、前年度の7.7%から着実に向上しています。
また、同社は手元に552,828,000 USD(=5.5億ドル)の現金および現金同等物を保有しています。この潤沢なキャッシュポジションは、今後の事業展開や安定的な運営を支えるための重要な財務基盤となっています。
業績推移
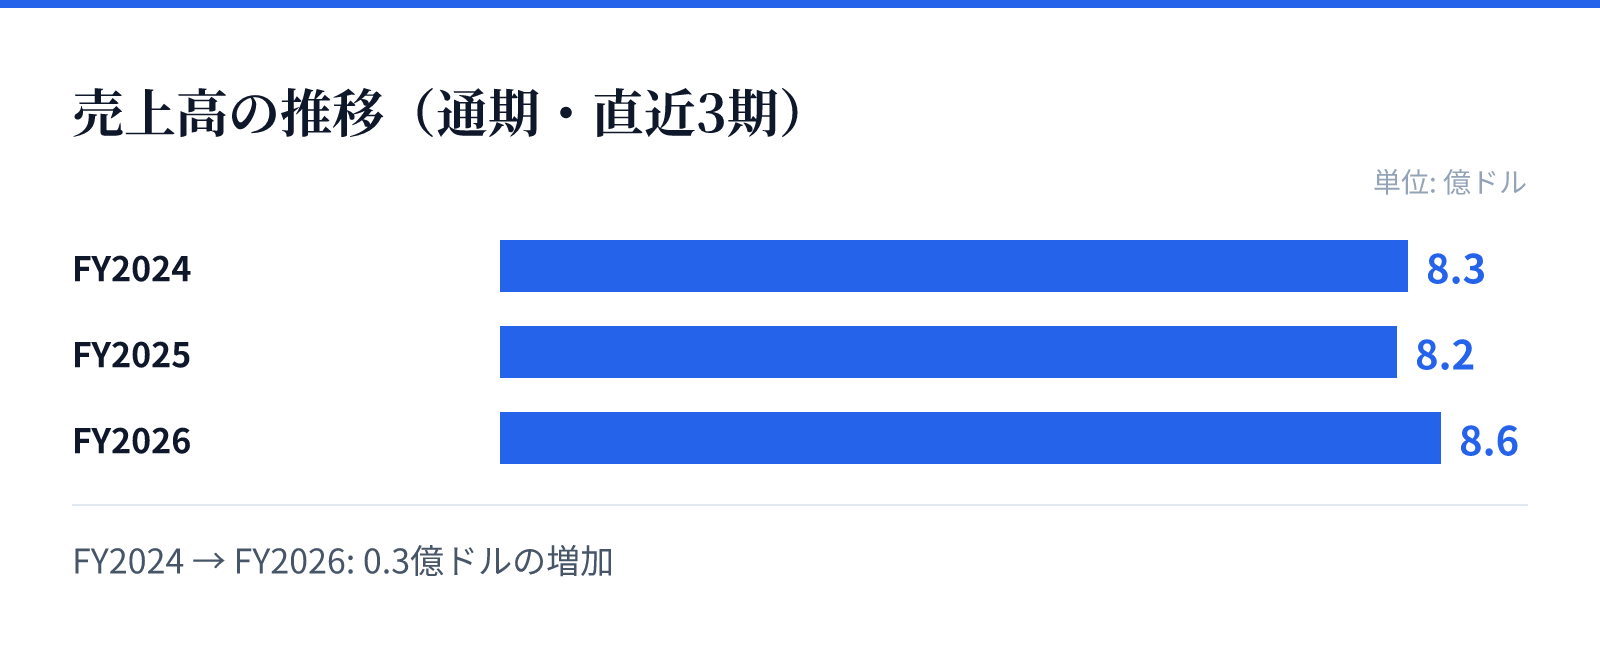
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は8.3億ドル。
FY2025の売上高は8.2億ドル。
FY2026の売上高は8.6億ドル。
成長ドライバー
成長の主要な要因として、売上の継続的な増加と利益率の改善が挙げられます。FY2024からFY2026にかけて、営業利益率は7.7%から12.9%へと上昇しており、収益構造の効率化が進んでいるとみられます。
特に最新のFY2026において、純利益が黒字に転換したことは重要な成長の節目です。売上高も前年比4.5%増とプラスの推移を見せており、事業の拡大と収益性の向上が同時に進んでいることが示唆されます。
リスク
財務推移を見ると、ROE(自己資本利益率)の推移に大きな変動が見られます。FY2024の-7.8%からFY2025の-23.5%へと低下したのに対し、FY2026には5.8%へと回復しており、収益性の安定化に向けた過渡期にあるとみられます。
また、インフラソフトウェアという性質上、技術革新のスピードや市場の要求の変化に迅速に対応し続ける必要があります。将来的な成長を維持するためには、継続的な技術投資と市場シェアの維持が不可欠な要素となります。
競合
同社はソフトウェア・インフラストラクチャの分野において、高度な技術力を武器に競合他社と対峙しています。インフラ層のソフトウェアは、一度導入されると継続的な利用が見込まれるため、強固な顧客基盤の構築が競争優位の源泉となります。
市場における競争優位性を維持するためには、提供するソリューションの信頼性と、変化するネットワーク環境への適応力が重要となります。競合他社との差別化を図るための技術革新が、今後の市場ポジションを左右するとみられます。
バリュエーション
最新の市場データに基づくと、同社の株価は39.06ドル、時価総額は約27.5億ドル(2,749百万USD)となっています。PERは23.48倍、PBRは1.65倍と算出されており、現在の市場評価を反映しています。
これらの指標は、同社がインフラソフトウェア分野において一定の評価を得ていることを示しています。特に黒字転換を果たした直近の財務状況と、現在のバリュエーションを照らし合わせることで、投資判断の材料となります。