事業モデル
同社はCRISPR/Cas9技術を活用したゲノム編集プラットフォームを提供し、in vivoおよびex vivoの治療法を開発する臨床段階の企業です。特に肝臓以外の臓器へゲノム編集治療を届けるプログラムや、免疫腫瘍学、自己免疫疾患に向けた製品候補の開発に注力しています。
また、AvenCell TherapeuticsやKyverna Therapeutics、ONK Therapeutics、ReCode Therapeuticsといった複数の企業と提携を結んでいます。これらの提携を通じて、CAR-T細胞療法やNK細胞療法、嚢胞性線維症向けの新規ゲノム医薬品などの開発を推進しています。
KPI
最新の財務データにおいて、FY2025の売上高は67,671,000 USD(=6,767万ドル)を記録しています。同期間の営業利益率は-651.7%となっており、研究開発段階の企業として高いコスト構造を反映しています。
また、同社は106,128,000 USD(=1.1億ドル)の現金および現金同等物を保有しています。これらの資金は、将来的な製品の商業化に向けた研究開発活動の継続に充てられるものとみられます。
業績推移
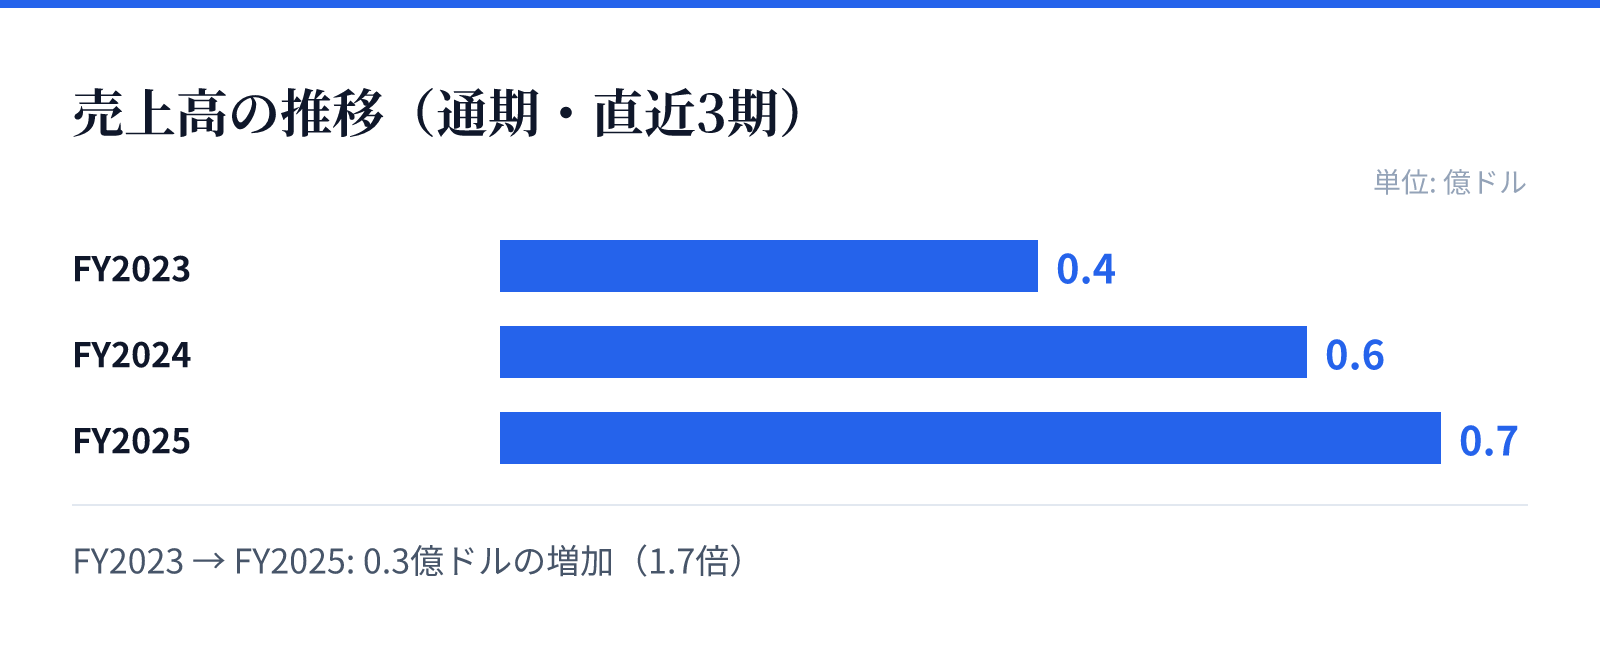
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.4億ドル。
FY2024の売上高は0.6億ドル。
FY2025の売上高は0.7億ドル。
成長ドライバー
同社の成長は、CRISPR/Cas10技術を用いた革新的な治療薬の臨床進展に大きく依存しています。特に、トランスサイレチンアミロイドーシスや遺伝性血管性浮腫といった深刻な未充足の医療ニーズがある疾患に対する製品候補が主要な成長要因です。
財務トレンドを見ると、売上高はFY2023の36,275,000 USD(=3,628万ドル)からFY2025の67,671,000 USD(=6,767万ドル)へと推移しており、最新のFY2025では前年比(YoY)で16.9%の増収を達成しています。純利益も前年比で20.5%の増加を見せています。
リスク
同社はバイオテクノロジー企業として、臨床試験の成否や規制当局の承認プロセスに大きく左右されるリスクを抱えています。特にゲノム編集技術は高度な技術を要するため、安全性や有効性の証明が極めて重要となります。
また、現在の財務状況では営業利益率が大幅なマイナスとなっており、収益化に至るまでの期間が長期に及ぶ可能性があります。研究開発費の増大や、臨床試験の遅延が財務的な負担を増大させる要因となり得ます。
競合
同社はCRISPR/Cas9技術を用いた独自のモジュール式プラットフォームを保有しており、これが競合に対する優位性の源泉となります。複数のパートナー企業と提携を構築することで、特定の疾患領域における技術的な優位性を確保しています。
競合他社との差別化は、肝臓以外の臓器へのデリバリー技術や、特定の免疫疾患に対する特異的なアプローチによって図られています。提携先との共同開発を通じて、多様な疾患領域での存在感を高める戦略をとっています。
バリュエーション
最新の市場データにおいて、同社の株価は13.51ドル、時価総額は約17.6億ドル(1,760百万USD)となっています。この規模は、同社が保有する知的財産と将来のパイプラインの価値を反映したものです。
バリュエーション指標として、PBRは2.42倍を記録しています。バイオテクノロジー分野の企業として、将来の技術革新と製品承認の可能性に基づいた評価が行われている状況です。