事業モデル
Nuvation Bioは、がん治療のための製品候補の開発に特化した臨床段階のバイオ医薬品企業です。ニューヨークに本社を置き、2018年に設立されました。
同社の主要な製品候補は、ROS1陽性非小細胞肺がんの治療を目的としたROS1阻害剤であるIBTROZI(taletrectinib)です。また、高リスクまたは高グレードのIDH1変異アストロサイトーマの維持治療に向けたSafusidenibの第3相臨床試験も進めています。
KPI
同社の財務状況は、近年の成長過程において大きな変化を見せています。FY2024の売上高は787万ドルであり、営業利益率は-2128.2%と大幅な赤字を計上していました。
しかし、FY2026には売上高が8,323万ドルに達し、前年比で32.3%の成長を記録しています。この期間において、営業利益率は4.7%へと改善し、純利益も黒字に転換する見通しを示しています。
業績推移
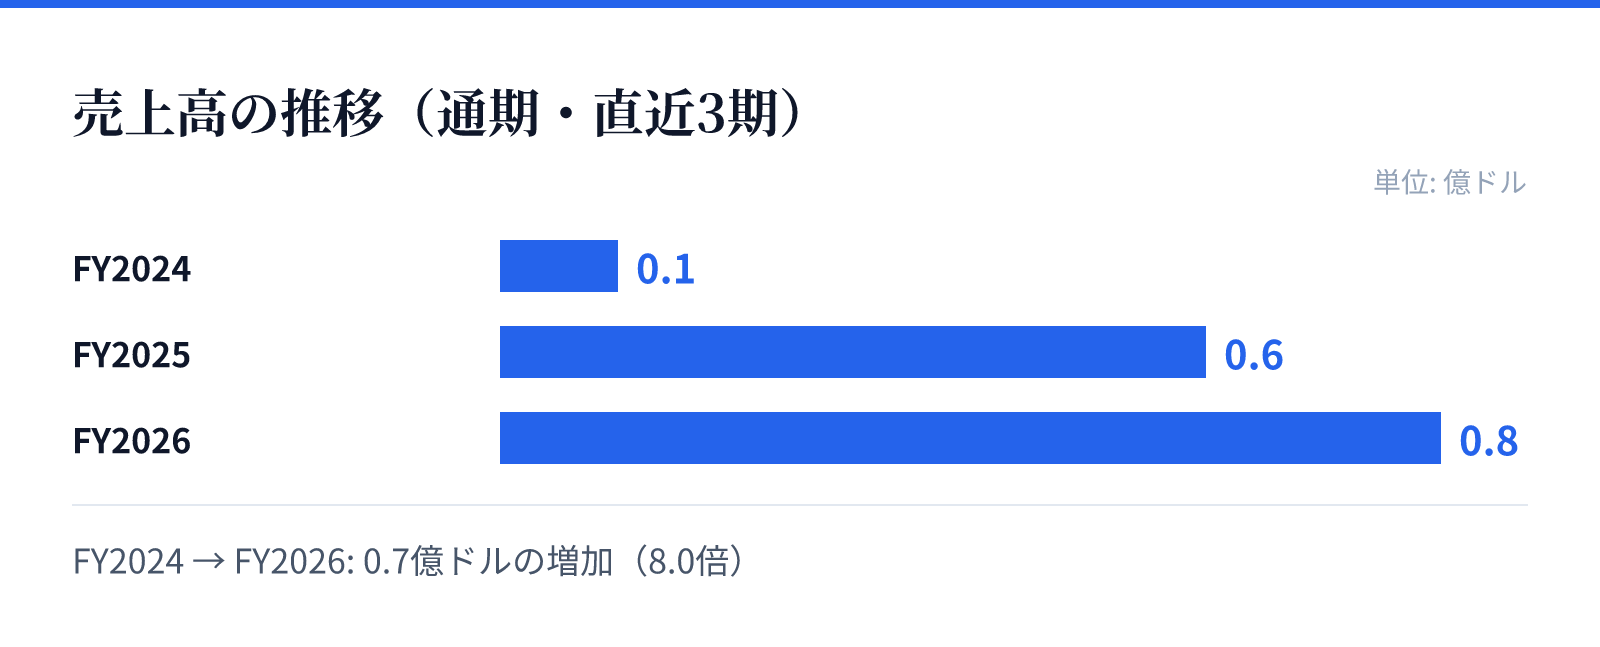
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.1億ドル。
FY2025の売上高は0.6億ドル。
FY2026の売上高は0.8億ドル。
成長ドライバー
同社の成長は、主要なパイプラインであるIBTROZIとSafusidenibの臨床試験の進展に強く依存しています。特にSafusidenibは現在第3相臨床試験の段階にあり、承認に向けた重要な局面にあります。
売上高はFY2024の787万ドルからFY2026の8,323万ドルへと大幅に増加しており、事業の拡大が確認されています。この成長は、開発中の薬剤が市場のニーズに応える可能性を反映しているものとみられます。
リスク
バイオ医薬品企業としての特性上、臨床試験の成否や規制当局による承認の可否が事業継続の大きなリスクとなります。特に新薬の承認が得られない場合、開発コストの回収が困難になる可能性があります。
また、過去の財務データではROEがマイナス圏で推移しており、研究開発への多額の投資が財務的な負担となっていることが示されています。現在は黒字転換の兆しが見られるものの、依然として高い研究開発リスクを伴う事業構造です。
競合
がん治療の分野は競争が非常に激しく、競合する製薬企業との差別化が不可欠です。同社は特定の変異(ROS1やIDH1)に焦点を当てた治療法を提供することで、独自のポジションを確立しようとしています。
特定のターゲットに対する特異性の高い薬剤を開発することは、競合他社との差別化要因となります。しかし、同様のターゲットを狙う他社との臨床試験の進捗や承認のタイミングが、市場シェア獲得の鍵を握るとみられます。
バリュエーション
同社の現在の株価は7.1ドルであり、時価総額は約23.7億ドル(2,374百万USD)となっています。市場における評価を反映するPBRは9.31倍を記録しています。
財務面では、2.6億ドル(258,604,000 USD)の現金および現金同等物を保有しています。この資金力は、今後の研究開発や事業拡大に向けた重要なリソースとして機能するとみられます。