事業モデル
Novavaxは、米国、欧州、および国際的な市場において、深刻な感染症を予防するためのワクチンの発見、開発、および商業化に従事するバイオテクノロジー企業です。同社は、新型コロナウイルスワクチンであるNuvaxovidや、マラリアワクチンであるR21 Matrix-M adjuvant malaria vaccineの商業化を行っています。
同社は、新型コロナウイルスワクチンの開発、製造、および商業化のために、Sanofi、Pfizer、Takeda、Serum Life Sciencesといった主要な製薬企業とライセンスおよび提携契約を締結しています。1987年に設立され、メリーランド州ゲイザーバーグに本社を置いています。
KPI
最新の財務データにおいて、同社の売上高はFY2023の5.6億ドルからFY2024には6.8億ドルへと増加しています。さらにFY2025には11.2億ドルに達しており、前年比で64.7%の成長を記録しています。
利益面では、FY2023の営業利益率-101.8%から、FY2024には-36.5%へと改善の動きが見られます。FY2025には営業利益率が49.0%に達し、純利益も黒字に転換したことが示されています。なお、同社の手元には1.9億ドルの現金および現金同等物が保有されています。
業績推移
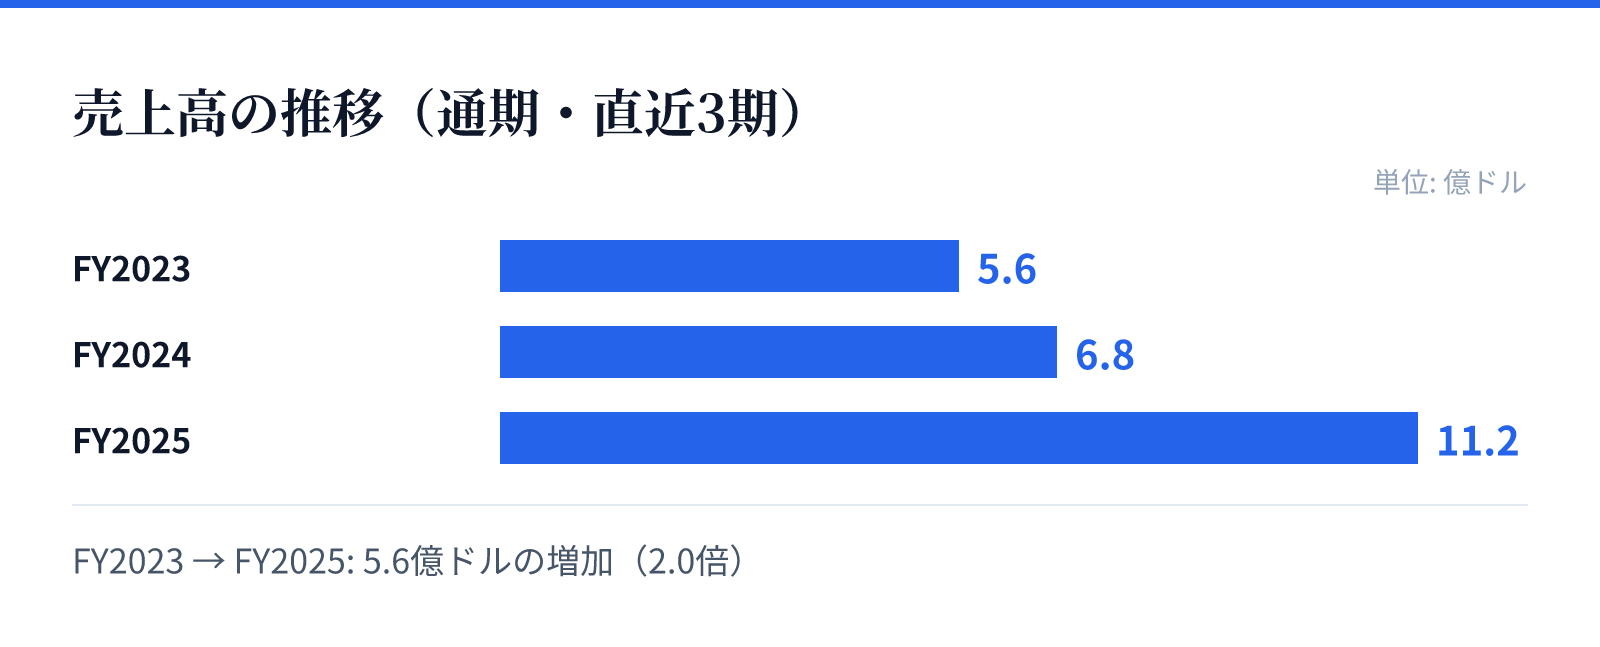
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は5.6億ドル。
FY2024の売上高は6.8億ドル。
FY2025の売上高は11.2億ドル。
成長ドライバー
同社の成長の主な要因は、新型コロナウイルスワクチンおよびマラリアワクチンの市場展開と、戦略的なパートナーシップによる規模の拡大にあります。特にFY2025における売上高の急増は、製品の普及や提携関係の深化を反映しているとみられます。
また、複数の大手製薬企業との提携により、製造および流通のネットワークを確保している点が成長を支える基盤となっています。これらの提携により、自社単独では困難な広範な市場へのアクセスと、安定した供給体制の構築を推進しています。
リスク
同社の財務状況を見ると、ROE(自己資本利益率)の推移に大きな変動が見られ、FY2025には-344.7%を記録するなど、資本構成や利益の変動に対する感応度が高いことが示唆されます。また、バイオテクノロジー分野特有の、研究開発の進捗や規制当局の承認に対する不確実性がリスク要因となります。
さらに、特定の製品や提携先への依存度が高い場合、提携関係の変化や競合製品の台頭が収益に直接的な影響を与える可能性があります。現在は黒字転換を見せているものの、将来の成長を維持するためには、継続的な製品パイプラインの進展が不可欠です。
競合
同社は、新型コロナウイルスやマラリアといったグローバルな課題に対するワクチンを提供しており、国際的な競争環境の中に位置しています。複数の大手製薬企業と提携していることは、競合他社に対する優位性を確保するための戦略的な動きと捉えられます。
競合他社との差別化要因として、独自の技術を用いたワクチンの開発や、提携先との強固な協力体制が挙げられます。これらの提携により、製造能力や流通網において競合に対する優位性を確保し、市場シェアの獲得を目指しています。
バリュエーション
最新の市場データに基づくと、同社の株価は9.44ドル、時価総額は約14.6億ドルとなっています。この評価におけるPBR(株価純資産倍率)は-7.66倍と算出されています。
投資判断にあたっては、直近の売上成長と黒字転換の動きを評価しつつ、現在の時価総額と市場評価を照らし合わせる必要があります。現在の財務状況は、研究開発から商業化への移行期における特有の変動を反映しているものとみられます。