事業モデル
同社は腫瘍治療用電場(TTFields)デバイスの開発、製造、および商業化を行うオンコロジー企業です。提供されるデバイスにはOptune Gio、Optune Lua、Optune Paxが含まれ、米国、ドイツ、フランス、日本、中国を含むグローバルな市場で展開されています。
同社はスイスのバーに本社を置き、2000年に設立されました。現在、脳転移、胃がん、膠芽腫、肝がん、非小細胞肺がん、膵臓がん、卵巣がんなど、多岐にわたる固形がんに対するTTFieldsの臨床試験を継続的に進めています。
KPI
最新の会計年度(FY2025)における売上高は655,353,000 USD(=6.6億ドル)を記録しています。この数値は前年度の売上高と比較して8.3%の増加を示しており、事業規模の拡大が見て取れます。
収益性に関しては、営業利益率はFY2023の-45.7%からFY2025の-23.5%へと改善傾向にあります。また、純利益も前年比で19.2%の成長を遂げており、財務基盤の改善が進んでいることが示唆されます。
業績推移
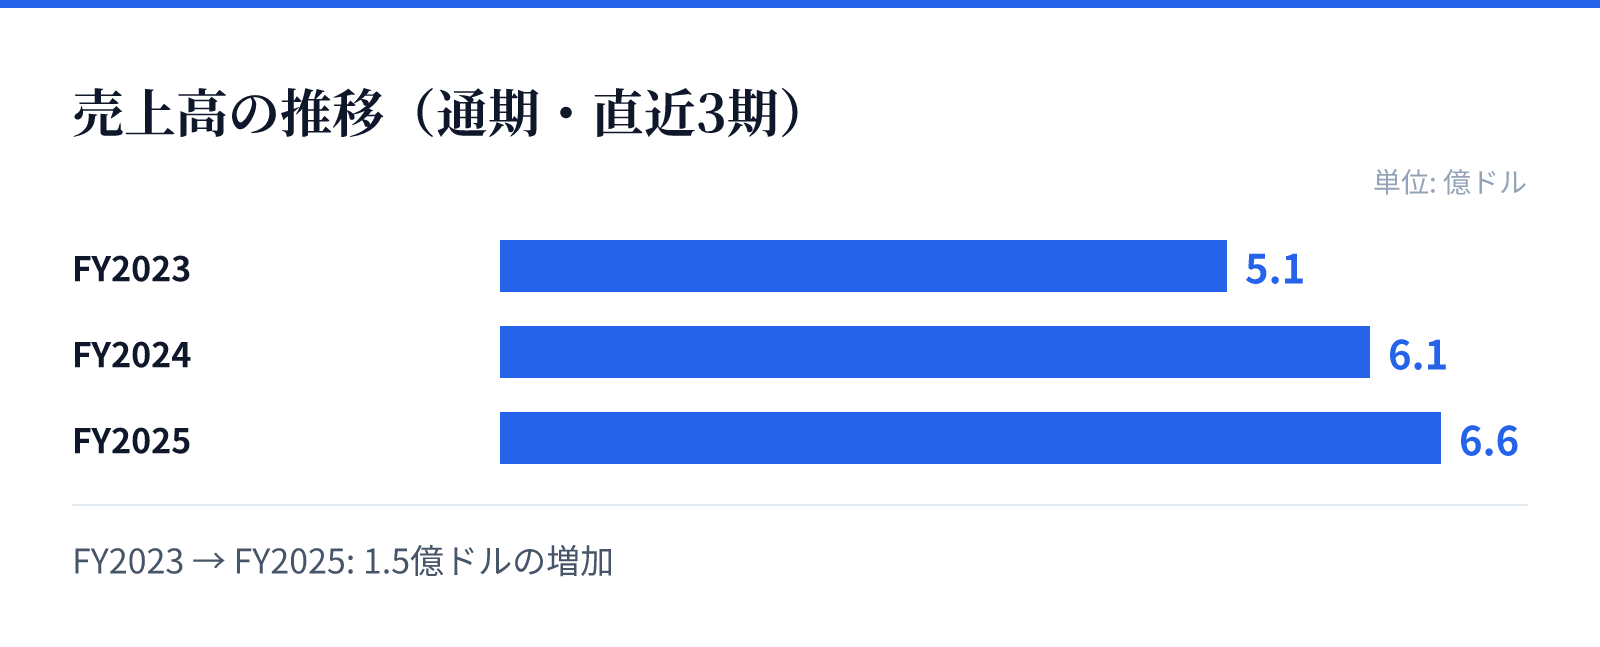
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は5.1億ドル。
FY2024の売上高は6.1億ドル。
FY2025の売上高は6.6億ドル。
成長ドライバー
成長の主な要因は、グローバルな市場におけるTTFieldsデバイスの普及と、継続的な臨床試験による適応拡大にあります。特に、複数の固形がんに対する臨床試験の進展は、将来的な市場シェア拡大の鍵となります。
財務トレンドを見ると、売上高は3年間で着実に増加しており、特に最新のFY2025では売上高が6.6億ドルに達しています。この成長は、同社の技術が複数の地域やがん種において受け入れられていることを示唆しています。
リスク
同社は依然として営業利益率がマイナス(-23.5%)の状態にあり、収益性の改善には時間を要する可能性があります。また、研究開発や臨床試験の進捗が、将来の製品承認や市場浸透に大きく左右される構造となっています。
資金面では、現在93,701,000 USD(=9,370万ドル)の現金および現金同等物を保有しています。今後の臨床試験の拡大や事業拡大に伴う資金需要に対し、現在のキャッシュポジションが十分であるかどうかが注視されるポイントとなります。
競合
同社は腫瘍治療用電場(TTFields)という特定の技術領域において、独自のデバイスラインナップを展開しています。競合他社との差別化は、Optuneシリーズのブランド確立と、広範ながん種に対する臨床データの蓄積によって図られています。
現在、同社は世界各地で展開を行っており、グローバルな競争環境の中で存在感を高めています。特に、複数の固形がんに対する臨床試験の進展は、競合他社に対する優位性を確立するための重要な戦略的要素となります。
バリュエーション
最新の市場データに基づくと、同社の株価は17.62ドル、時価総額は約19.5億ドル(1,952百万USD)となっています。この規模に対し、PBRは5.77倍と算出されています。
投資判断の際には、現在の高いPBRが将来の成長期待をどの程度織り込んでいるかを評価する必要があります。また、売上高の増加と利益率の改善傾向が、今後の株価動向にどのように反映されるかが焦点となります。