1. 売り手がお金を出して、自分の商品が売れる
決算の数字だけを見れば、これ以上ない好調です。日本経済新聞によれば、米エヌビディア(NVIDIA)の2025年11月〜26年1月期決算は、売上高も純利益も過去最高を更新しました。AI需要の拡大で、手元の現金は10兆円規模に達したと報じられています。
ところが、そのキャッシュの向かう先が話をややこしくします。同紙は「潤沢なキャッシュは顧客企業への出資に向かう」「エヌビディア自身が資金供給元となり、AI半導体の購入資金を支える構図が強まっている」と書きました。読売新聞は、同社が金融6社と組んで顧客のAI投資を支える枠組みをつくったと伝えています。米メディアの間では、同社を「エヌビディア銀行」と呼ぶ声まで出始めたそうです。
ここで多くの人が引っかかります。売り手がお金を出して、そのお金で自社製品が買われる。それは要するに、自分で自分のものを買っているのではないか、と。
この違和感は、素人の誤解ではありません。むしろ、プロがいちばん神経を使って見ているポイントとぴったり重なります。ただし、それをすぐ「不正だ」と決めつけるのも間違いです。この構図には名前があり、健全に機能する場合と、崩れると大惨事になる場合の両方があるからです。
売上高の伸びは、それ自体では良し悪しを決めません。問うべきは金額ではなく、その金がどこから来たかである。
2. ベンダーファイナンスとは何か
売り手(ベンダー)が買い手に資金を供給し、その資金で自社製品が買われる。この仕組みには「ベンダーファイナンス(ベンダーファイナンシング)」という名前が付いています。日本経済新聞も「企業が顧客に対し、自社の製品やサービスを購入する資金を供給する仕組み」と説明しています。
難しく聞こえますが、家電量販店の分割払いや、自動車メーカー系列のローン会社を思い浮かべると近いはずです。売り手が、支払いの面倒まで見てあげる商売の形です。
形は一つではありません。大きく分けると次のようになります。
- 融資型:売り手が顧客にお金を貸し、その金で機器を買ってもらう
- リース型:売り手やその関連会社が機器を保有し、顧客に貸し出す
- 出資型(エクイティ):売り手が顧客企業の株式を取得し、顧客はその資金で機器を買う
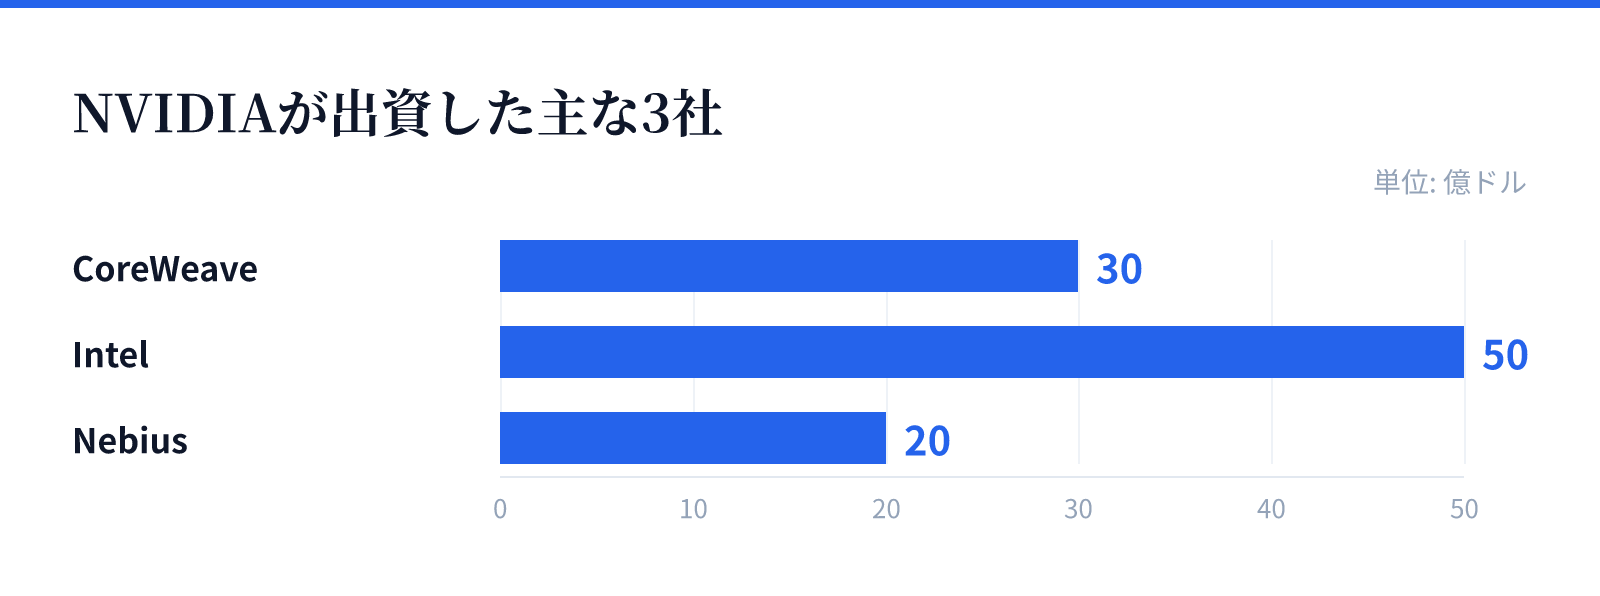
NVIDIAの場合、目立つのは三つ目の出資型です。同社はクラウド事業者のCoreWeaveに30億ドルの株式を保有し、Intelには50億ドルの普通株式による投資を行い、2026年3月にはNebiusへ20億ドルを投じたと報じられています。
イーロン・マスク氏のxAIへの投資は、形がさらに凝っています。資金調達ラウンドの一環として株式投資を行い、その取引は特別目的事業体(SPV。ある取引のためだけに作られる、器のような会社です)を通しました。SPVがNVIDIA製GPUを購入し、それをxAIがリースする形をとったとされます。
さらに、21万台のGPUを対象に、GPUの残存価値(使い終わったあとに残る値打ち)を保証し、クラウド事業者の売上を分配する「レベニューシェア型」の新モデルも報じられました。売って終わりではありません。買い手のリスクを、売り手が引き受ける方向へ深く入り込んでいます。
なぜそこまでするのか。理由はきわめて合理的です。市場そのものがまだ立ち上がっていない段階では、買い手に十分な資金がありません。読売新聞によれば、原子力発電所1基分の電力を必要とする1ギガワット規模のデータセンターの整備には500億〜600億ドル程度かかるとされ、AI企業にとって資金確保が大きな課題になっています。
ここで売り手が資金の道をつけてやれば、市場は立ち上がります。自社の規格が標準になり、顧客も囲い込めます。将来の生産能力を先に押さえる意味もあります。ジェンスン・フアンCEOは声明で「AIの計算能力は収益そのものだ。我々は投資可能なAIインフラを作っていく」と述べました。
ここまでは、ごく真っ当な事業戦略の話なのだ。
3. なぜ投資家が身構えるのか — 「売上の質」という考え方
問題は次の一点にあります。同じ金額の売上でも、顧客が自分で稼いだ金で買ったのか、売り手が渡した金で買ったのかで、その売上が来期も続く確率がまったく違うのです。
会計の世界では、これを「収益認識の質」、平たく言えば「売上の質」の問題と呼びます。海外メディアの指摘を整理した会計士の解説は、通常の取引では「売上=真の市場需要を反映」するのに対し、ベンダーファイナンスでは「売上=真の需要なのか、資金提供の結果なのか不明確」になると書いています。表面上は堂々と売上に計上できます。けれど、その中身は違います。
規模感を示す試算もあります。ウォール街の調査会社NewStreet Researchによれば、NVIDIAが100億ドル投資すると、350億ドルのGPU売上が返ってくるとされます。投資効率としては見事な数字です。ただし、その一部が自分の出した金の一周であるなら、価値の創造というより、キャッシュの循環に近づきます。読売新聞も「資金が自社製品の購入に還流する構図が『循環取引』にあたるとの指摘もある」と書いています。
循環する取引が怖いのは、需要を実際より大きく見せるからだけではありません。本当に効くのは、逆回転したときです。売り手が資金の蛇口を締めた瞬間、顧客は買えなくなり、売上が消えます。しかも売り手の手元には、貸付金や出資した株式が残ります。景気が悪いときに限って、その資産価値も同時に落ちます。
利益の見え方も揺れます。日本経済新聞は「GoogleやAmazon、増益7割が株評価益 AI新興投資いびつな循環構造」との見出しで、投資先の株式評価益が利益を押し上げる構図を報じました。株の値上がり益は、本業でモノを売って稼いだ利益とは、性質がまるで違います。
同じ金額でも、向いている矢印が逆なのだ。
4. 歴史から学ぶ — ドットコム期の通信機器ベンダー
この構図を、私たちは一度見ています。2000年前後、通信機器メーカーが新興の通信事業者に大規模なベンダーファイナンスを行った時代です。
当時の中心にいたのがルーセント・テクノロジーでした。1999年の売上高は379.2億ドル、従業員は15万7000人。北米最大の通信機器メーカーで、ノーテルネットワークスと合わせた光伝送市場のシェアは53%に達していました。
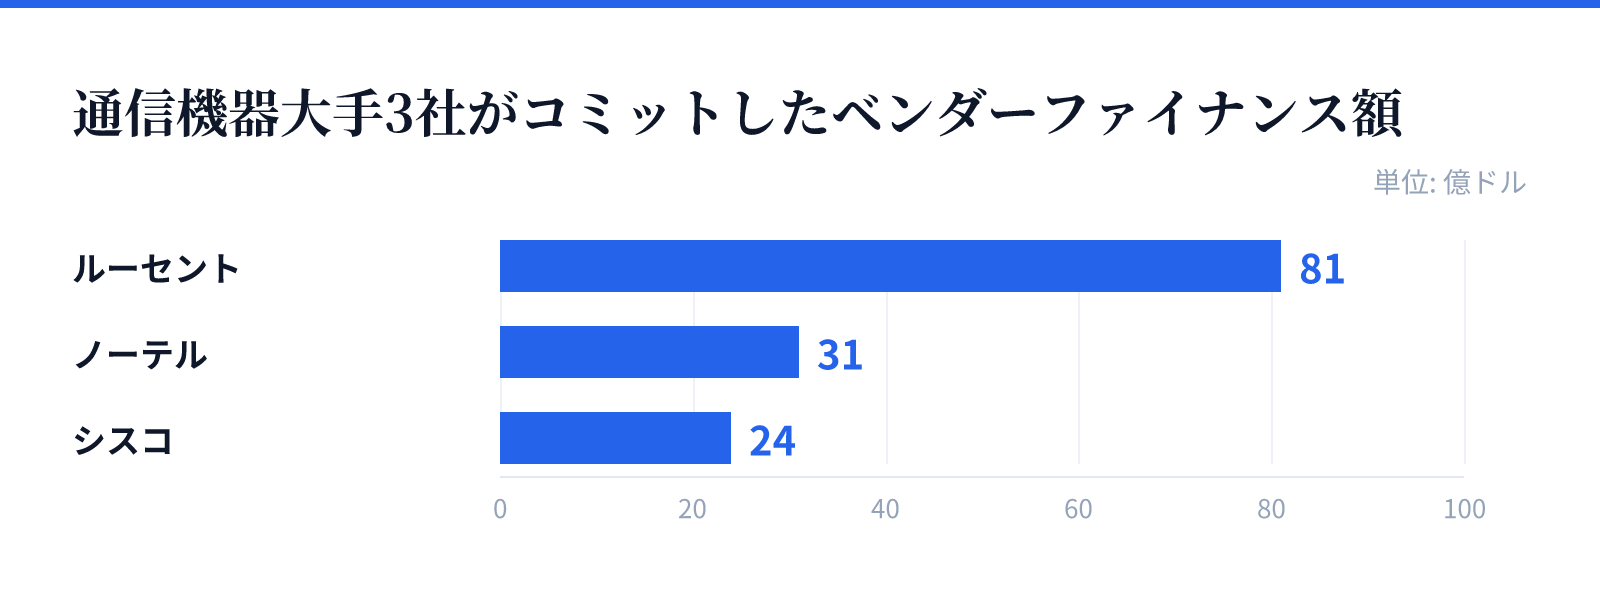
舞台裏では、顧客への与信が積み上がっていきます。ルーセントは81億ドルのベンダーファイナンスをコミットし、ノーテルは31億ドルを設定して14億ドルを実行、シスコは24億ドルを約束していたとされます。
規模は業界全体に及びました。CNETが伝えたマッキンゼーの推計によれば、2000年末時点で世界の通信機器9社(アルカテル、シスコ、エリクソン、ルーセント、モトローラ、ノキア、ノーテル、クアルコム、シーメンス)の帳簿には、少なくとも256億ドルの融資が乗っていました。うち北米5社のベンダーファイナンス合計は、1999年の税引前利益の123%に相当したといいます。稼いだ利益より多い金額を、顧客に貸していた計算になります。
条件も緩みました。ノーテルの融資は多くが無利子・無担保で、将来の購入と紐付いていたとされ、その融資オファーは機器コストの130%に達したと報じられています。当時を振り返る記事には、こんな一文があります。「ある時点から、ルーセントは機器を売っていなかった。ただで配って、それを売上と呼んでいた」
そして音楽が止まります。2000年から2003年にかけて、CLEC(新規参入の地域通信事業者)47社が破綻しました。1996年から2001年にかけての過剰建設は600億ドル規模。資金の蛇口は一瞬で閉まりました。2001年1月には数十億ドルが手当てできたのに、4月にはゼロになったと記録されています。ベンダー融資ポートフォリオの33〜80%が回収不能になりました。
象徴的なのがウィンスター・コミュニケーションズです。ルーセントは同社に20億ドルのベンダーファイナンスをコミットしていましたが、経営が傾いた局面で最後の9000万ドルの融資延長を拒否しました。ウィンスターは2001年4月に連邦破産法11条を申請し、ルーセントに対して100億ドルの訴訟を起こします。ルーセントはこの1社だけで7億ドルを貸倒処理しました。
損失はそこで止まりませんでした。ルーセントの貸倒引当金は2001年度に22億ドル、2002年度にさらに13億ドル、合わせて35億ドル。売上は300億ドルから2年で120億ドルに縮み、2001年には161億ドルの赤字を計上しました。株価は1999年9月の65ドルから、2002年9月には76セントへ。ノーテルも同じ道をたどり、2000年7月に86.75ドルだった株価は、2009年に18セントになりました。「10年足らずで3980億ドルからゼロへ」と、当時の経済紙は書いています。
なお、ルーセントには会計不正も重なりました。SEC(米証券取引委員会)は、2000年度に11.48億ドルの売上と4.70億ドルの税引前利益が操作されたとして同社を訴追しています。ベンダーファイナンスそのものが不正なのではありません。ただ、売上を作る圧力が高まった場所に、不正は寄ってきます。
ここから抽出できる教訓は一つです。売り手が資金を出した売上は、景気後退時に売上と債権の二重の損失になります。失うのは売上だけではない。貸した金も、同じ日に消えるのだ。
5. 決算書のどこを見れば確かめられるか
では、私たちはどこを見ればいいのでしょうか。難しい分析は要りません。開示資料に載っている項目を、順番に眺めるだけです。ここではNVIDIAの実際の開示を例に使いますが、手順そのものはどの企業にも使えます。
売上債権とDSO。売上債権(受取手形・売掛金)は「売ったけれど、まだ回収していない代金」です。DSO(売上債権回転日数)は、それが何日分の売上に当たるかを示す物差しで、日数が伸びるほど代金の回収が遅れていることを意味します。要注意なのは、売上の伸びより債権の伸びが速い状態です。ちなみにNVIDIAは、DSOが53日で長期平均の52日と大差ないと反論しています。アナリストのミンチー・クオ氏も、同社のDSOと在庫水準が異常だという見方を否定しました。数字を見にいくと、疑いが晴れることもあります。
営業キャッシュフローと純利益の並び。営業キャッシュフローは「本業で実際に入ってきた現金」です。利益は会計上の計算ですが、現金は嘘をつきにくいものです。両者が長く離れ続けるなら、売上が現金になっていない疑いが出ます。NVIDIAの2026年度第3四半期は、純利益317億6700万ドルに対し、営業キャッシュフローは237億5000万ドルでした。ただしこの営業キャッシュフローは前年同期比で約35%増えています。1四半期の差そのものより、方向と、それが続く期間を見るのが筋です。
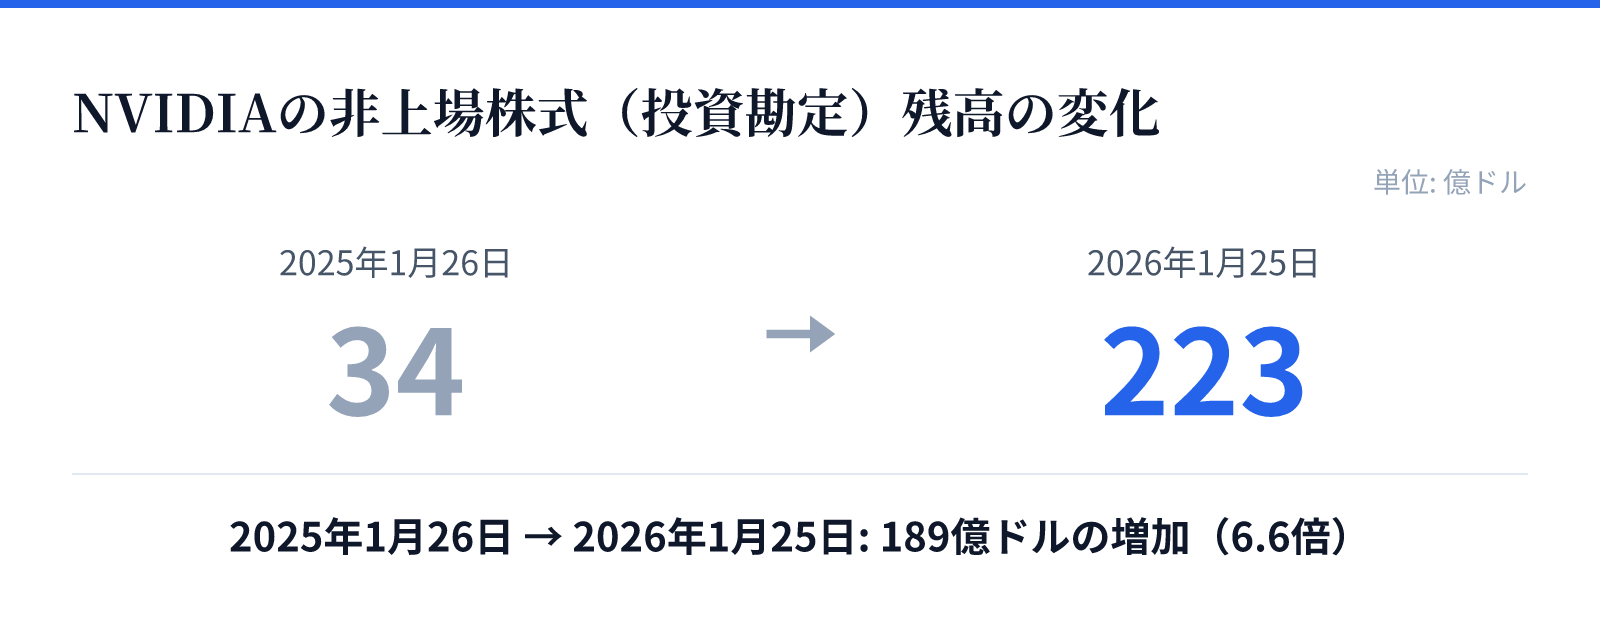
貸借対照表の投資項目。日本企業なら「投資有価証券」「関係会社株式」「持分法適用会社への投資」にあたる欄です。NVIDIAの決算資料では「非上場株式(non-marketable equity securities)」がこれに当たります。2025年1月26日時点で約34億ドルだったこの残高は、2026年1月25日時点で約223億ドルになりました。同じ1年で総資産は1116億ドルから2068億ドルへ増えており、投資の欄はそれを上回る勢いで膨らんだ格好です。
投資キャッシュフローの内訳。「有価証券の取得による支出」の行を見ます。NVIDIAの年次報告では、非上場株式の取得による支出が約175億ドル。その前の年度は約15億ドル、さらにその前は約9億ドルでした。桁が変わっています。
注記の「関連当事者との取引」。米国の年次報告なら「Certain Relationships and Related Transactions」の項目です。出資先が同時に顧客である場合、その関係と取引額がどこまで書かれているかを確かめます。
顧客集中度。主要顧客への売上依存度の開示です。少数の顧客に売上が偏っていて、しかもその顧客が出資先でもあるなら、リスクは足し算ではなく掛け算になります。
オフバランス(簿外)の有無。日本経済新聞は「アンソロピック、半導体5.6兆円分『簿外調達』 ブロードコムが信用補完」との見出しを掲げました。貸借対照表に載らない形で調達が組まれると、表の数字だけでは全体像が見えません。保証やコミットメントの注記まで開くのが安全です。
6. 断罪しないための見分け方 — 合理的なエコシステム投資との違い
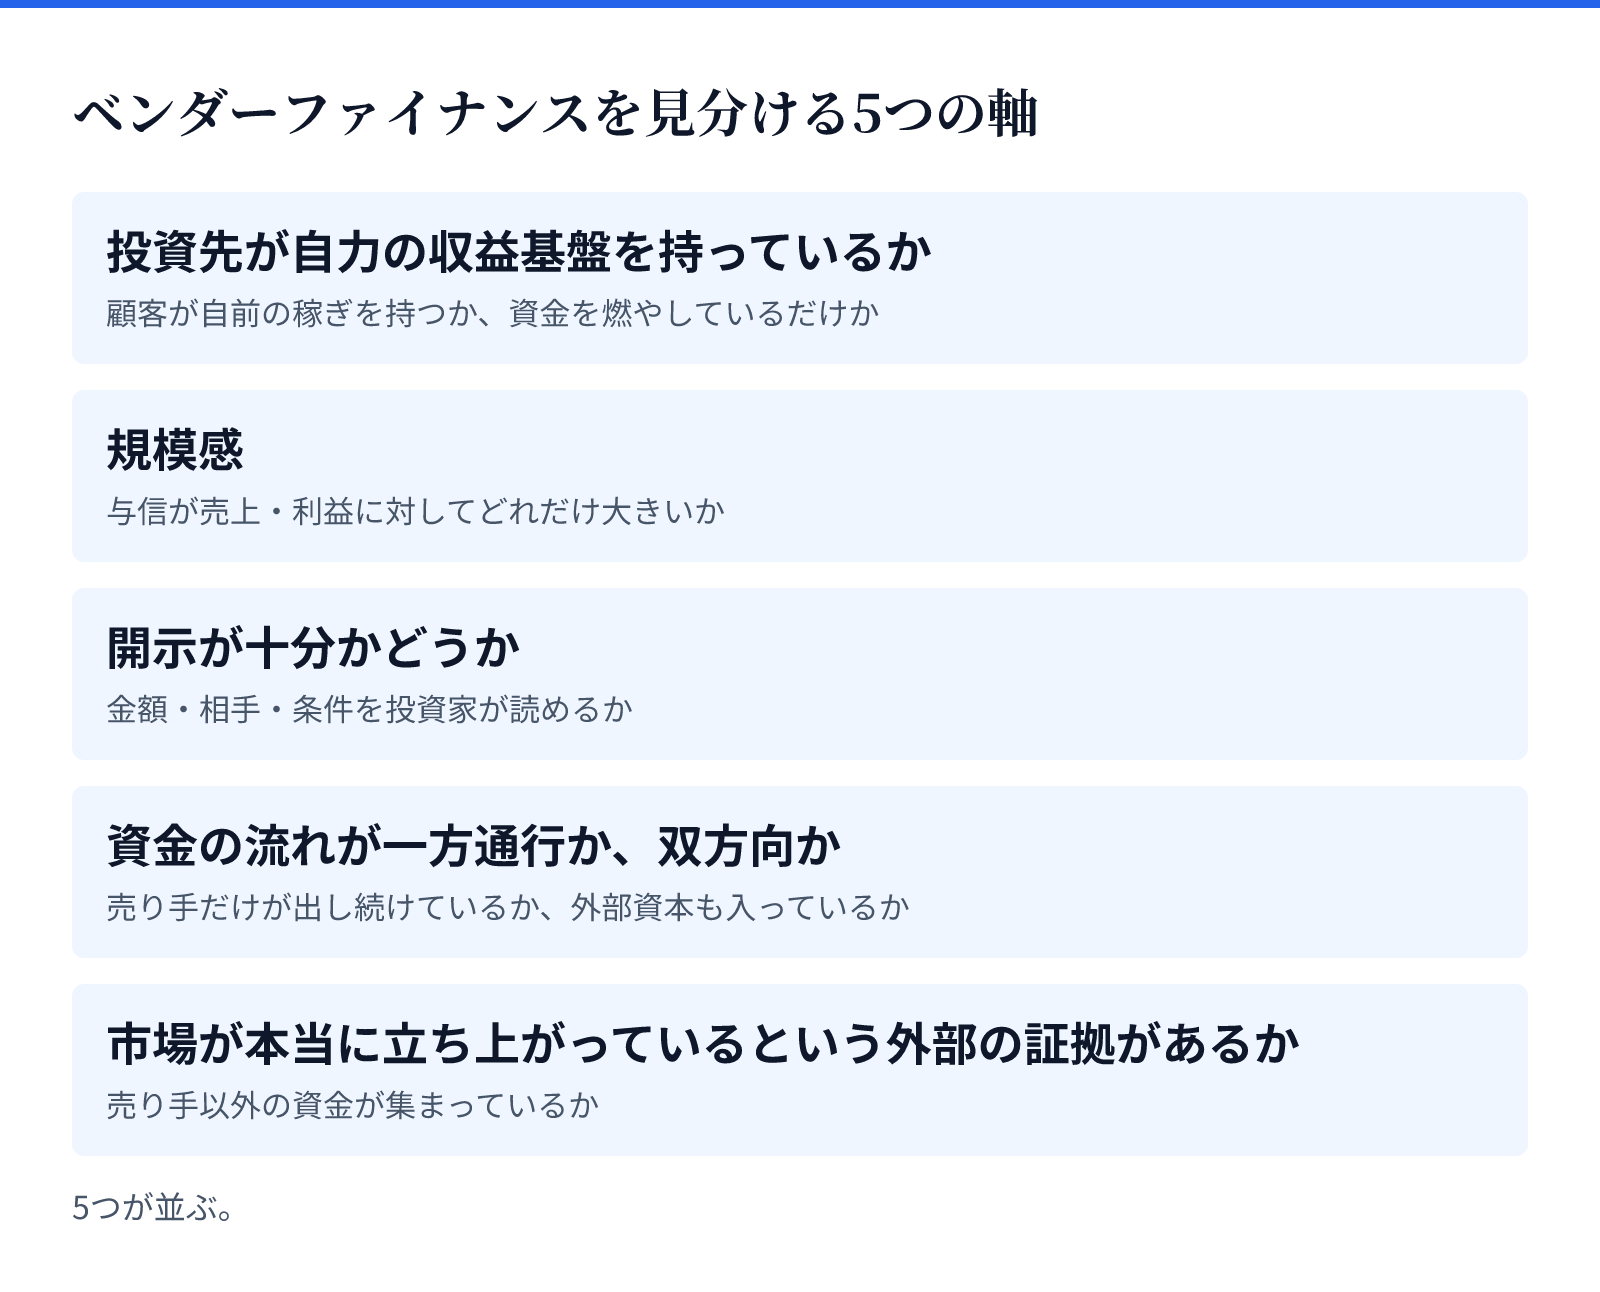
ここまで読んで、ベンダーファイナンスは全部危ない、と受け取らないでください。危ないのは、特定の条件がそろったときだけです。見分ける軸は五つあります。
一つ目は、投資先が自力の収益基盤を持っているかどうか。ドットコム期のCLECは、多くが自前の稼ぎを持たないまま設備を積み増しました。今回のAIサイクルについて、ある投資家は「電話バブルでは需要が投機的で、顧客は現金を燃やしていた。今回のメリーゴーラウンドには、料金を払っている乗客がいる」と書いています。この違いは小さくありません。
二つ目は、規模感です。当時の北米5社は、税引前利益の123%に相当する額を顧客に貸していました。売上や利益に対して与信がどれだけ大きいかは、必ず比べておきたい関係です。
三つ目は、開示が十分かどうか。金額・相手・条件が読めるなら、投資家は自分で判断できます。読めないときにだけ、疑いは膨らみます。
四つ目は、資金の流れが一方通行か、双方向か。売り手だけが資金を出し続ける構図では、蛇口の開閉がそのまま売上を左右します。逆に、外部の投資家がその市場に資金を入れ始めているなら、依存度は薄まります。
NVIDIAは2026年8月10日、アポロ、ブラックロック、ブラックストーン、ブルックフィールド、ゴールドマン・サックス、KKRの6社と覚書を結び、5000億ドル超の第三者資本を動員する枠組みを発表しました。保険会社や年金基金といった機関投資家の資金を、AIインフラに呼び込む狙いです。これは自社のバランスシート頼みから抜ける方向の動きで、モルガン・スタンレーやバンク・オブ・アメリカのアナリストは第三者資本の活用を前向きに評価したと伝えられています。もっとも、発表当日のNVIDIA株は2.9%下落しました。市場の評価も、まだ一枚岩ではありません。
五つ目は、その市場が本当に立ち上がっているという、外部の証拠があるか。KKRが主導して2026年6月に設立されたHelix Digital Infrastructureは、NVIDIAが設立時から出資者に名を連ねつつ、2026年6月時点で100億ドルを超える長期資本を集めたとされます。売り手以外の資金が集まるかどうかは、需要が本物かを測る一つの温度計になります。
同時に、出資の評価が逆に振れることも忘れないでください。NVIDIAが2026年1月にxAIの資金調達ラウンドへ投じた約100億ドルは、xAIがSpaceXに株式交換で買収され、そのSpaceXが6月に上場したことで、6月末には約210億ドルの上場株式へ姿を変えました。ただし同じ記事は、上場後の株価下落で評価額がすでに約38億ドル目減りしたことも記しています。この錬金術は、逆向きにも働きます。
「疑わしい」と「悪い」は違う。
7. 明日から使えるチェックリスト
急成長企業の決算短信や有価証券報告書を開いたら、次の順番で10分だけ確認してみてください。答えが出なくても、どこが見えないかは分かります。
- 売上高の伸び率と、売上債権の伸び率を並べる。債権のほうが速く伸びていないか
- DSO(売上債権回転日数)を過去数年と比べる。日数が伸び続けていないか
- 純利益と営業キャッシュフローを並べる。乖離が拡大する方向で続いていないか
- 貸借対照表の「投資有価証券」「関係会社株式」「非上場株式」の残高推移を見る。総資産より速く膨らんでいないか
- 投資キャッシュフローの「有価証券の取得による支出」を見る。桁が変わっていないか
- 注記の「関連当事者との取引」を開く。出資先と顧客が重なっていないか
- 主要顧客への売上依存度を確認する。上位顧客に偏っていて、かつその顧客が出資先でもないか
- 保証・コミットメントの注記を見る。簿外の資金支援が組まれていないか
- 投資先が売り手以外からも資金を集めているか、外部の証拠を探す
- 経営陣の説明を読む。金額・相手・条件を自分から開示しているか、聞かれてから答えているか
このうち一つが該当しただけで、結論は出ません。三つ四つが同じ方向を指したときに、はじめて「売上の質」を疑う根拠になります。
8. まとめ — 売上の額ではなく、売上の出所を見る
論点は大きく三つに整理できます。
- ベンダーファイナンスは、合理的な事業戦略でもあります。市場の立ち上げ、規格の普及、生産能力の確保という目的があります
- 同時に、需要を実際より大きく見せ、逆回転時に売上と債権の二重の損失を生む構造でもあります
- 見分けるのは印象ではなく、開示された項目です。売上債権、DSO、営業キャッシュフロー、投資勘定、関連当事者、顧客集中度、簿外の保証
NVIDIAは、データセンター向けAI半導体で約9割のシェアを持つといわれる企業です。フアンCEOは決算説明会で「私たちはAIの好循環(Virtuous Cycle)に入った」と語りました。好循環と循環取引は、外から見た形がよく似ています。違うのは、輪の中を回っているお金が、誰の稼ぎから出ているかだけです。
私たちにできるのは、その輪をたどることです。ニュースの見出しにある売上高を、そのまま需要の大きさとして受け取らないこと。決算資料を開いて、代金がどこから来て、いつ現金になったのかを一つずつ確かめること。それはNVIDIAに限らず、これから出てくるあらゆる急成長企業に使える読み方になります。
数字を疑う必要はありません。数字の背後にある資金の流れを、最後までたどればいいのです。
見るべきは、売上の額ではない。その金の出どころである。
本記事は公開情報をもとにした解説であり、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。