事業モデル
同社はペンシルベニア、ニューヨーク、オハイオ、インディアナの4州で、個人および法人向けの銀行ソリューションを提供する銀行持ち株会社です。預金業務に加え、住宅ローン、商業用不動産ローン、自動車ローン、個人向けローンなど多岐にわたる融資商品を提供しています。
さらに、資産管理、信託サービス、デジタルバンキング、退職金プラン、保険、財務計画などの付加価値サービスも提供しています。個人、企業、慈善団体を顧客層とし、1896年の設立以来、地域に根ざした包括的な金融サービスを展開しています。
KPI
最新の会計年度における売上高は6.5億ドル(=6.5億ドル)を記録しており、堅調な事業基盤を維持しています。同期間の自己資本利益率(ROE)は6.7%となっており、安定した収益性を確保しています。
また、同社は2.5億ドル(=2.5億ドル)の現金および現金同等物を保有しています。これらの指標は、地域銀行として必要な流動性と安定した運用能力を裏付けるものと考えられます。
業績推移
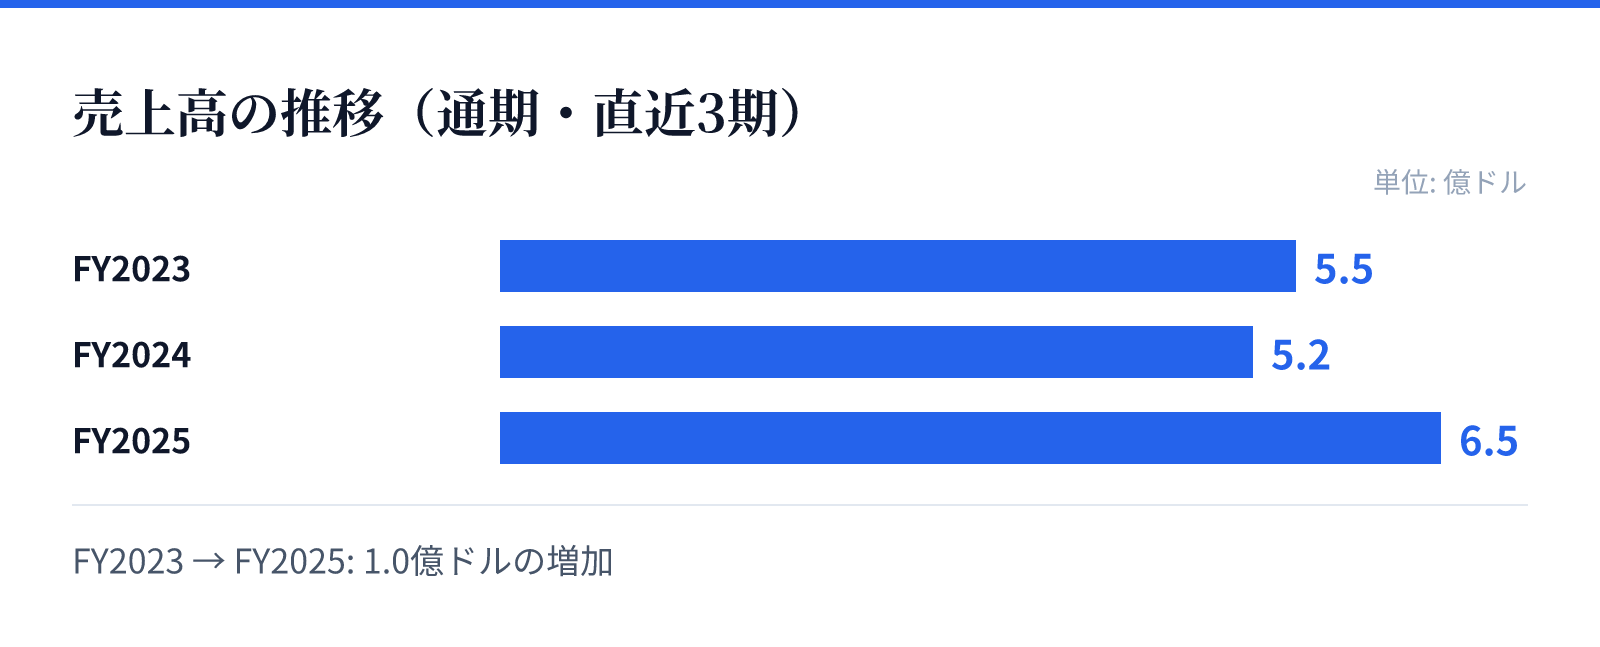
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は5.5億ドル。
FY2024の売上高は5.2億ドル。
FY2025の売上高は6.5億ドル。
成長ドライバー
直近の財務トレンドにおいて、最新のFY2025における売上高は前年比(YoY)で25.2%増加しています。同様に、純利益も前年比(YoY)で25.7%の成長を記録しており、非常に力強い成長を見せています。
過去数年間の推移を見ると、FY2023からFY2024にかけては売上高が5.5億ドルから5.2億ドルへと減少し、ROEも低下する局面がありました。しかし、最新のFY2025において大幅な回復と成長を遂げている点が特徴的です。
リスク
地域銀行として事業を展開しているため、特定の地域経済の動向や不動産市場の変動が事業に影響を与える可能性があります。特に住宅ローンや商業用不動産ローンは、地域の経済状況と密接に関連しているためです。
また、金利環境の変化や金融規制の動向も、預金獲得や貸出利ざやに影響を及ぼす要因となります。これらの外部要因が、同社の収益構造や資産の健全性に与える影響を注視する必要があります。
競合
同社は、ペンシルベニア、ニューヨーク、オハイオ、インディアナの4州において、地域密着型の銀行として競合他社と対峙しています。個人および法人向けの幅広いサービスを提供することで、地域内でのシェアを確保しています。
特に、デジタルバンキングや資産管理、退職金プランといった付加価値の高いサービスを提供することで、競合他社との差別化を図っています。地域に根ざした信頼関係の構築が、競争優位性を維持するための重要な要素となります。
バリュエーション
現在の株価は15.34ドルであり、時価総額は約22.5億ドル(2,247百万USD)となっています。PERは14.89倍、PBRは1.17倍と、同業種と比較しても安定した評価を得ているとみられます。
投資家にとって注目すべき点は、5.22%という高い配当利回りです。成長性と安定した配当のバランスを求める投資家にとって、現在のバリュエーションは魅力的な水準にあると判断されます。