事業モデル
同社は世界中で消費者および商用製品の設計、製造、調達、販売を行う企業です。事業は「ホーム&コマーシャル・ソリューション」、「ラーニング&デベロップメント」、「アウトドア&レクリエーション」の3つのセグメントで構成されています。
商用ソリューションでは、RubbermaidやCrockpot、Yankee Candleなどの著名なブランドを通じて、清掃用品、調理器具、家庭用芳香剤などを提供しています。ラーニング&デベロップメントでは、DymoやSharpieなどのブランドで筆記具やベビー用品を扱い、アウトドア分野ではColemanやMarmotなどのブランドでアウトドア用品を展開しています。
KPI
直近の財務データによると、FY2025の売上高は7,204,000,000 USD(=72億ドル)を記録しています。この数値は前年比で5.0%の減少となっており、純利益も前年比で31.9%減少しています。
一方で、営業利益率はFY2023の4.3%から、FY2024には6.3%、FY2025には6.5%へと上昇傾向にあります。ROEについては、FY2023の-12.5%からFY2024には-7.9%へと改善が見られるものの、FY2025には-11.9%となっています。
業績推移
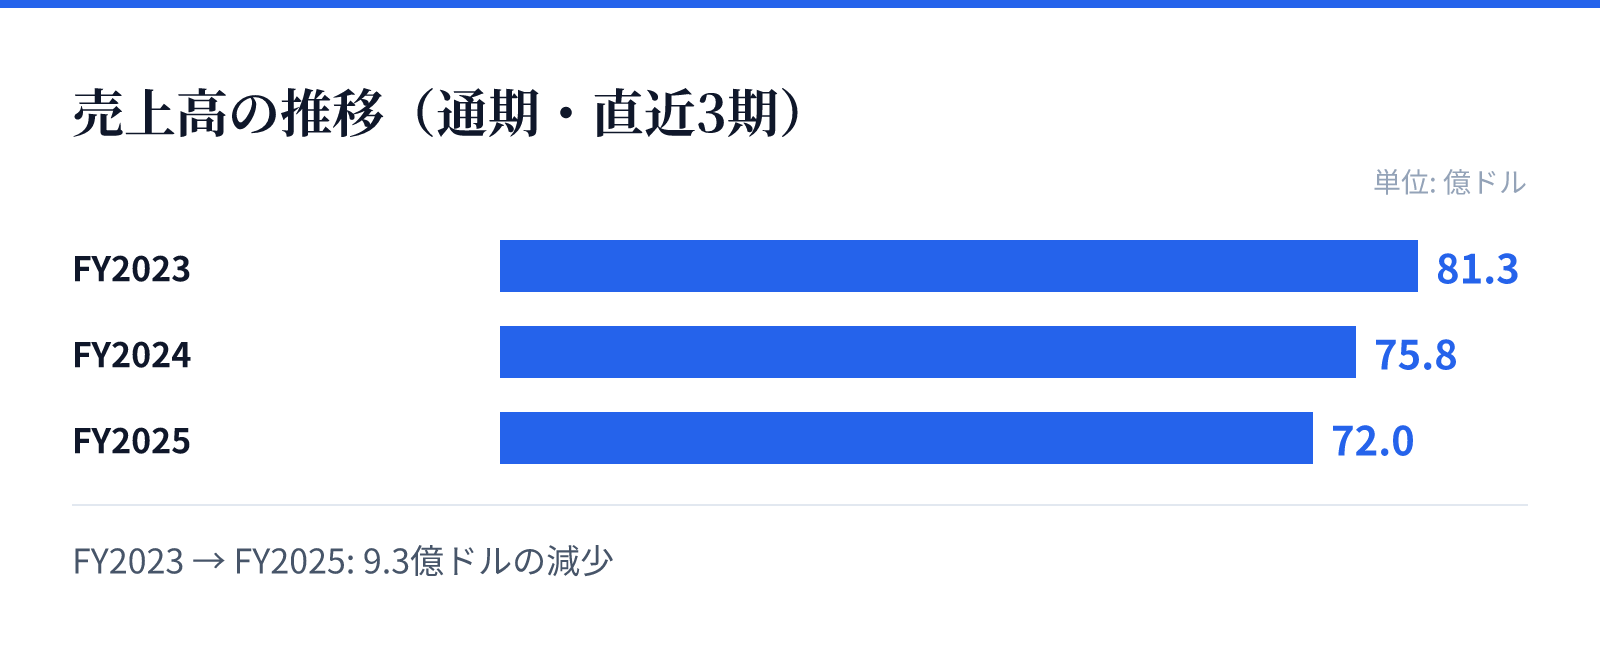
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は81.3億ドル。
FY2024の売上高は75.8億ドル。
FY2025の売上高は72.0億ドル。
成長ドライバー
同社は、大手量販店やディスカウントストア、ホームセンター、卸売業者など、多岐にわたる流通チャネルを通じて製品を販売しています。また、直接販売(D2C)やeコマース、専門小売店など、多様な販路を確保していることが強みです。
成長の源泉は、RubbermaidやCrockpot、Sharpieといった確立されたブランドの信頼性と、それらを通じた幅広い顧客層へのアプローチにあります。各セグメントで異なるニーズを持つ顧客層に対し、それぞれのブランド戦略を展開することで市場のシェアを維持しています。
リスク
直近の財務推移において、売上高が減少傾向にあることは注視すべき点です。特にFY2025における純利益の31.9%の減少は、収益性の維持に対する課題を示唆しています。
また、ROEがマイナス圏で推移していることは、資本効率の改善が急務であることを示しています。複数のブランドを抱える構造上、各ブランドの市場動向や消費者の嗜好の変化が、全体の業績に直接的な影響を与える可能性があります。
競合
同社は、家庭用品、オフィス用品、アウトドア用品といった非常に競争の激しい消費財市場において事業を展開しています。RubbermaidやCrockpot、Sharpieといった強力なブランドを保有していることは、競合他社に対する大きな優位性となります。
しかし、これらのカテゴリーは代替品が多く、価格競争やブランドの陳腐化が常にリスクとなります。多様な流通チャネルを確保しているものの、各チャネルにおける競合他社とのシェア争いは継続的な課題となります。
バリュエーション
最新の市場データに基づくと、同社の株価は$6.17となっており、時価総額は約26.3億ドル(2,628百万USD)です。PBRは1.07倍と算出されており、資産価値に対して過度なプレミアムは付いていない水準です。
投資家にとっての注目点は、4.76%という比較的高水準の配当利回りです。売上高の減少傾向がある一方で、営業利益率が向上している点は、コスト構造の改善や効率的な運営が行われている可能性を示唆しています。