事業モデル
同社は米国において、住宅、商業、産業向けの規制下にある天然ガス配給サービスを提供しています。主な事業セグメントは、NWN Gas Utility、SiEnergy、およびNWN Waterの3つで構成されています。
ガス貯蔵施設の運営や天然ガス資産の管理、州を跨ぐ貯蔵、家電販売センターの運営など多角的なサービスを展開しています。また、水および廃水の接続や、それらシステムの所有者に対する運用・保守・管理サービスも提供しています。
KPI
最新の会計年度における売上高は1,289,363,000 USD(=12.9億ドル)を記録しています。この期間の営業利益率は21.8%に達しており、効率的な事業運営が示唆されます。
同社のROEは7.7%となっており、安定した資本効率を維持しています。また、現金および現金同等物は24,234,000 USD(=2,423万ドル)を保有しています。
業績推移
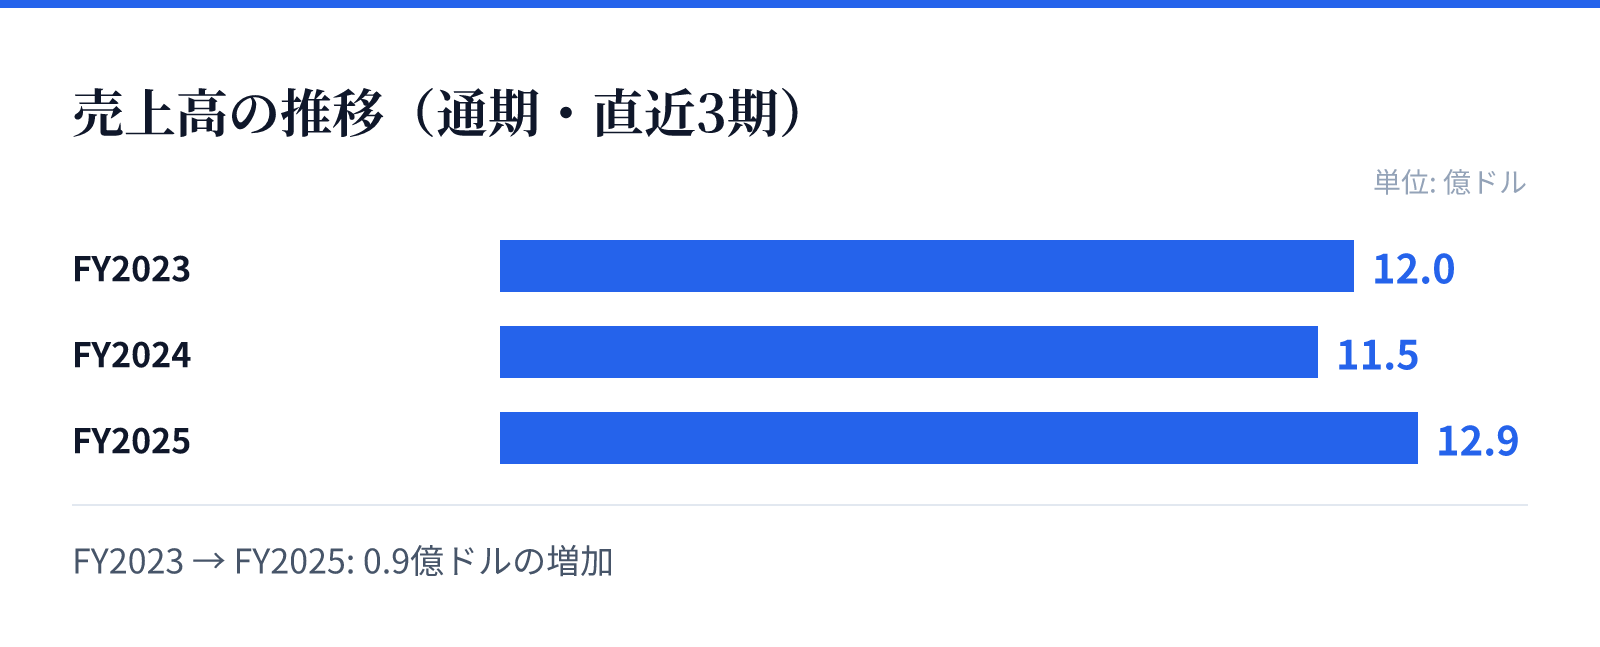
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は12.0億ドル。
FY2024の売上高は11.5億ドル。
FY2025の売上高は12.9億ドル。
成長ドライバー
直近の財務トレンドにおいて、最新のFY2025では売上高が前年比で11.8%増加しています。純利益についても前年比で43.7%の大幅な増加を記録しており、成長の勢いが見て取れます。
営業利益率もFY2023の15.4%からFY2025の21.8%へと上昇傾向にあります。この推移は、事業の効率化や高付加価値なサービスへの移行が寄与しているとみられます。
リスク
同社の事業は規制下にあるガス配給を主軸としており、規制環境の変化が事業環境に影響を与える可能性があります。また、水や廃水に関連するインフラ管理も含まれるため、関連する規制や環境基準の動向を注視する必要があります。
事業の多角化が進んでいるものの、天然ガスや水といった公共性の高いインフラへの依存度が高い構造です。これらの資源供給やインフラ維持に関するコスト変動が、将来的な利益率に影響を与える可能性があります。
競合
同社は特定の地域において、ガス配給や水・廃水管理のサービスを提供しています。これらの事業は地域的な独占性や規制による参入障壁が存在する分野です。
競合他社との差別化要因として、ガス貯蔵施設や再生可能天然ガスなどの多様な投資分野への展開が挙げられます。地域密着型のインフラサービスを提供することで、安定した顧客基盤を確保しているとみられます。
バリュエーション
現在の株価は49.5ドルであり、時価総額は約20.8億ドル(2,084百万USD)となっています。PERは16.61倍、PBRは1.34倍と算出されています。
配当利回りは3.97%となっており、ユーティリティセクターの特性を反映した安定的な還元が期待されます。これらの指標は、同社の安定した事業基盤と成長性を反映した評価となっています。