事業モデル
同社は米国およびカナダにおいて、水に関連するインフラ製品の製造・販売を行っています。事業は、高圧鋼管システムを提供する「Water Transmission Systems(WTS)」と、雨水や下水技術、プレキャスト製品を提供する「Precast Infrastructure and Engineered Systems(Precast)」の2つのセグメントで構成されています。
WTSセグメントでは、飲料水システムを中心に、水力発電や下水システム、耐震性向上に寄与する大型鋼管システムを提供しています。Precastセグメントでは、コンクリート管やマンホール、ポンプ揚水所などの環境・エンジニアリングソリューションを提供しており、複数のブランド名で製品を展開しています。
KPI
直近の財務データにおいて、売上高はFY2023の4.4億ドルからFY2025には5.3億ドルへと着実に推移しています。同期間の営業利益率は7.6%から9.8%へと上昇し、ROEも6.2%から9.0%へと向上しており、収益性の改善が見て取れます。
最新のFY2025における売上高は前年比で6.8%増加しており、純利益も前年比3.5%の成長を記録しています。また、現預金および現金同等物は1,932万ドルを保有しており、安定した事業基盤を維持しています。
業績推移
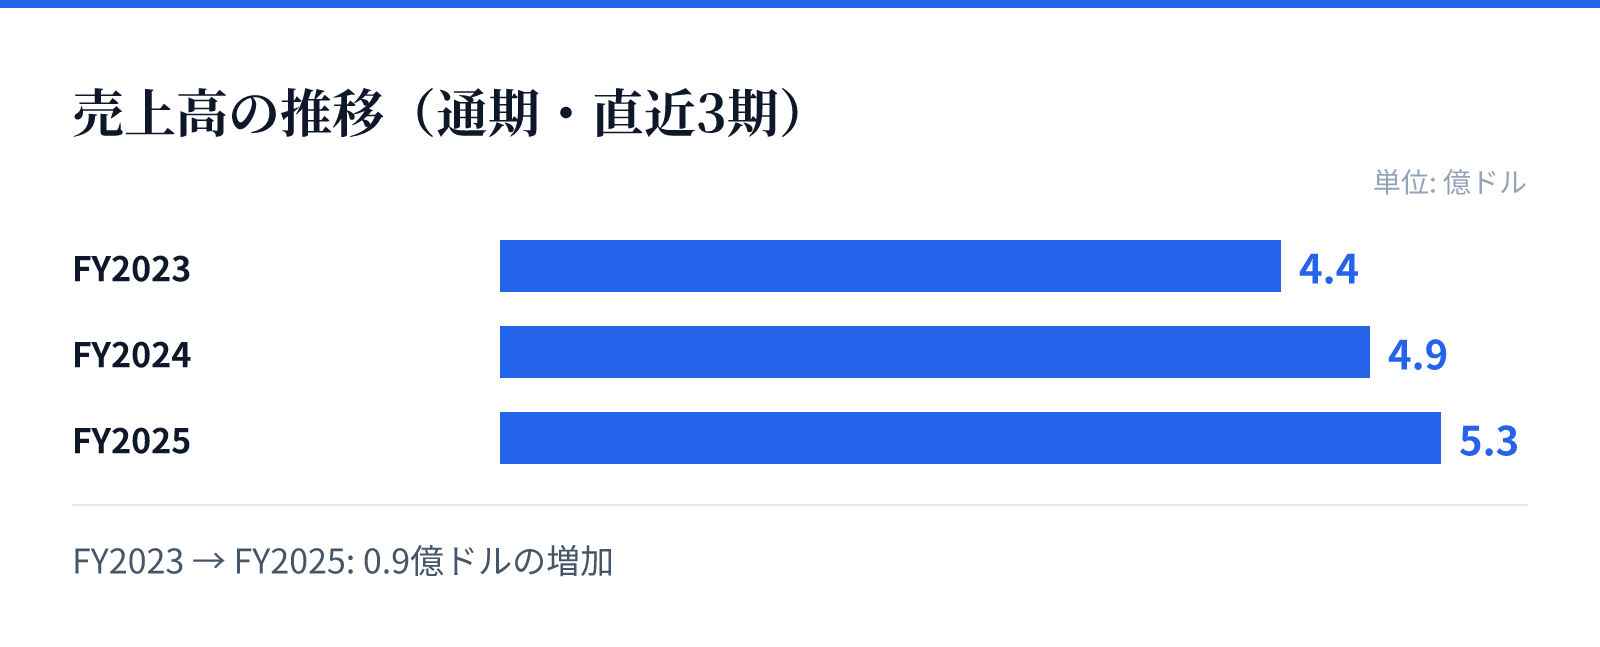
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は4.4億ドル。
FY2024の売上高は4.9億ドル。
FY2025の売上高は5.3億ドル。
成長ドライバー
同社の成長は、水インフラおよび下水管理に関する公共性の高い需要に支えられています。特に飲料水システムや耐震性、環境保護に関連する製品は、北米におけるインフラ整備の動向に強く連動する特性を持っています。
製品ラインナップの多様化も成長を支える要因です。プレキャストコンクリート製品や、高度な処理技術を要する下水前処理設備など、多岐にわたるソリューションを提供することで、多様な市場ニーズに対応しています。
リスク
同社の事業は、水や下水といった公共インフラの整備に深く関わっているため、政府の公共投資計画や規制動向の影響を受けやすい側面があります。インフラプロジェクトの予算配分や優先順位の変化が、将来の受注量に影響を与える可能性があります。
また、鋼材やコンクリートなどの原材料価格の変動も、製造コストや利益率に影響を及ぼす要因となり得ます。特に大規模なインフラプロジェクトにおいては、資材調達コストの変動がプロジェクト全体の採算に影響を与えるため、注意が必要です。
競合
同社は、特定のニッチなインフラ分野において強固なブランドと技術力を有しています。NWPX GenevaやNWPX Parkといったブランド、およびNorthwest Pipe Companyブランドを通じて、特定の市場において確固たる地位を築いています。
競合他社との差別化要因として、単一の製品販売に留まらないソリューション型の提供体制が挙げられます。水配分管理設備や雨水品質向上製品など、高度なエンジニアリングを要する製品群を提供することで、競合に対する優位性を確保しています。
バリュエーション
最新の市場データに基づくと、同社の株価は110.59ドル、時価総額は約10.65億ドルとなっています。PERは22.33倍、PBRは2.54倍と算出されており、現在の市場評価を反映しています。
これらの指標は、同社が安定した成長と収益性を維持していることを示唆しています。投資判断にあたっては、インフラ需要の持続性と、現在のバリュエーションが将来の成長見通しを適切に織り込んでいるかを精査する必要があります。