事業モデル
同社は米国国内において、テレビおよびデジタルプラットフォームを通じて、ローカルおよび全国規模のニュース、スポーツ、エンターテインメントコンテンツを制作・配信する多角的なメディア企業です。テレビ局やラジオ局の所有・運営に加え、広告主向けに独自のウェブサイトやモバイルアプリ、OTTアプリケーションを通じた広告プラットフォームを提供しています。
さらに、全国的なケーブルニュースネットワークやラジオ局、デジタルマルチキャストネットワークを保有しています。デジタル資産には、125のローカルウェブサイトや229のモバイルアプリケーションが含まれ、主要な放送ネットワークの系列局として幅広い視聴者にリーチする体制を構築しています。
KPI
直近の財務データにおいて、FY2024には売上高54.1億ドル(=54.1億ドル)を記録し、営業利益率23.9%、ROE 32.0%と高い収益性を達成しています。しかし、最新のFY2025では売上高が49.5億ドル(=49.5億ドル)となり、前年比で8.5%の減収となっています。
同期間の純利益は前年比で84.9%の大幅な減少を記録しており、収益性の推移には注意が必要です。また、現金および現金同等物は2.2億ドル(=2.2億ドル)を保有しており、事業運営の基盤を支えています。
業績推移
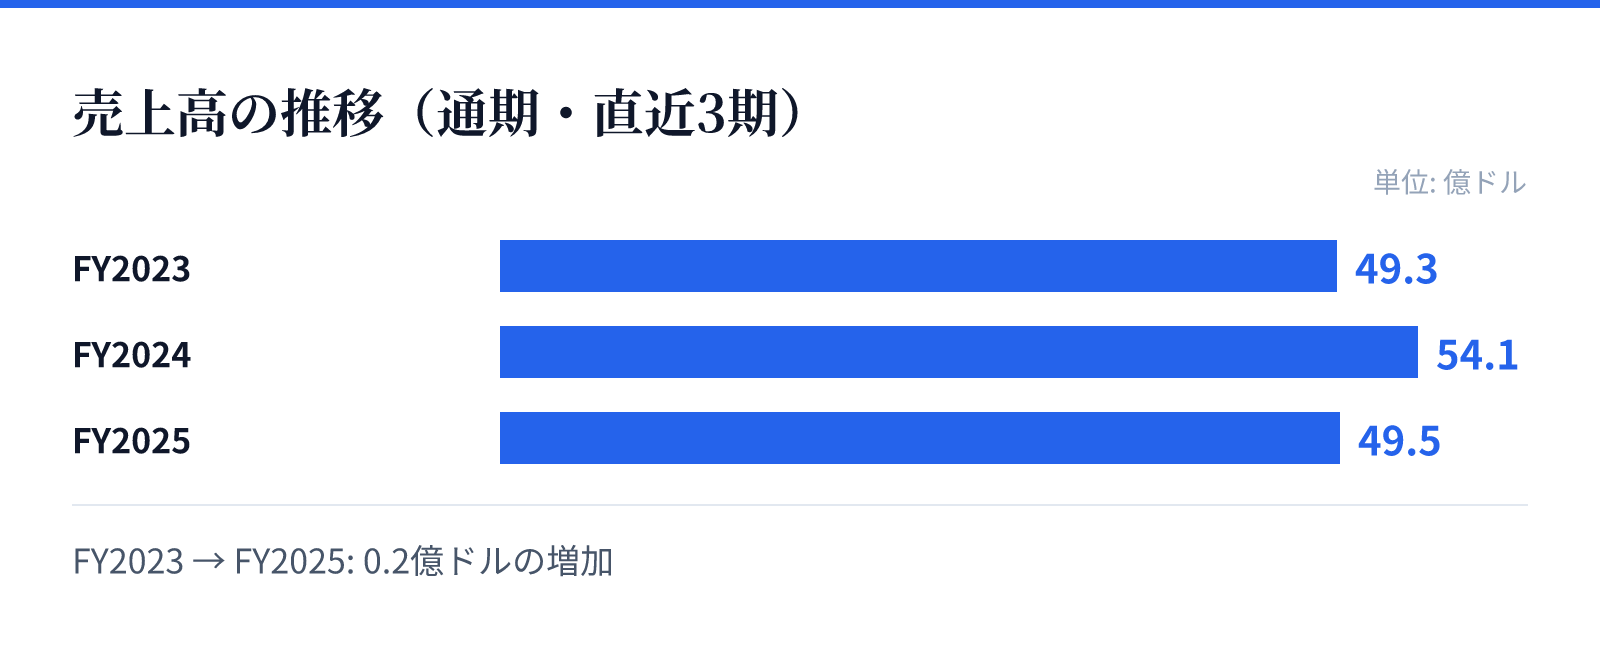
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は49.3億ドル。
FY2024の売上高は54.1億ドル。
FY2025の売上高は49.5億ドル。
成長ドライバー
同社の成長の柱は、伝統的な放送メディアと急速に拡大するデジタルメディアの融合にあります。独自の広告ソリューションや、コンテンツレビュープラットフォーム、さらには多様なデジタルメディアソリューションの提供を通じて、広告主への付加価値を高めています。
特に、多数のモバイルアプリケーションやコネクテッドTV(CTV)アプリケーションの展開は、次世代の視聴環境への適応を支える重要な要素です。これらのデジタル資産を活用することで、従来の放送枠に依存しない多角的な収益源の確保を目指しています。
リスク
最新の財務データにおいて、FY2025の純利益が前年比で84.9%減少している点は、収益構造の不安定さやコスト構造の変化を示唆している可能性があります。売上高も前年比で8.5%減少しており、広告市場の動向や視聴習慣の変化が影響しているとみられます。
また、放送メディアという性質上、広告市場の景気動向やメディア消費のデジタルシフトへの対応が継続的な課題となります。特定の放送ネットワークへの依存や、デジタルプラットフォームにおける競争激化も、中長期的な成長におけるリスク要因として考慮されます。
競合
同社は、ABC、NBC、FOX、CBS、The CW、MyNetworkTVといった主要な放送ネットワークの系列局として、強力なコンテンツ供給体制を確保しています。この広範なネットワークとの提携は、競合他社に対する強力な参入障壁として機能しています。
一方で、デジタル広告分野においては、多様なプラットフォームやテクノロジー企業との競争にさらされています。独自のデジタル資産やコンテンツ制作能力をいかに差別化し、広告主に対して独自の価値を提供できるかが、競争優位性を維持するための鍵となります。
バリュエーション
現在の株価は183.32ドルであり、時価総額は約56.5億ドル(5,648百万USD)となっています。PERは34.65倍、PBRは2.49倍と算出されており、市場における評価を反映しています。
投資家にとって注目すべき点は、4.14%という比較的高水準の配当利回りです。高い配当利回りは、安定したキャッシュフローを生み出す放送メディア事業の特性を反映しているものとみられます。