事業モデル
同社は米国、欧州、アジア太平洋地域を含む国際的な市場において、住宅および商業用の建材を提供しています。事業は屋根材、断熱材、ドアの3つのセグメントで構成されています。
屋根材セグメントでは、アスファルトシングルや屋根用コンポーネント、酸化アスファルトなどを提供しています。断熱材セグメントでは、ブランドごとに異なる温度帯に対応した断熱材や、ガラス繊維のパイプ断熱材などを幅広く展開しています。
ドアセグメントでは、住宅用内装および外装ドアのほか、ガラスや金属製のドアコンポーメントを提供しています。また、繊維やマットの形態でガラス強化材を製造・販売しており、卸売業者やホームセンター、建設業者など多岐にわたる販路を通じて製品を流通させています。
KPI
最新の会計年度であるFY2025において、同社は売上高101億ドル(=101億ドル)を記録しています。この売上高は前年度と比較して2.6%の増加となっており、堅調な需要を反映しています。
一方で、営業利益率はFY2023の17.3%から、FY2024には16.0%、FY2025には15.5%へと低下傾向にあります。この期間の推移は、売上の拡大と利益率の低下が同時に進行していることを示しています。
ROE(自己資本利益率)についても、FY2023の23.2%からFY2024には12.7%へと低下し、FY2025には-13.5%へと転落しています。この急激な変化は、直近の純利益が赤字に転落したことを反映した数値です。
業績推移
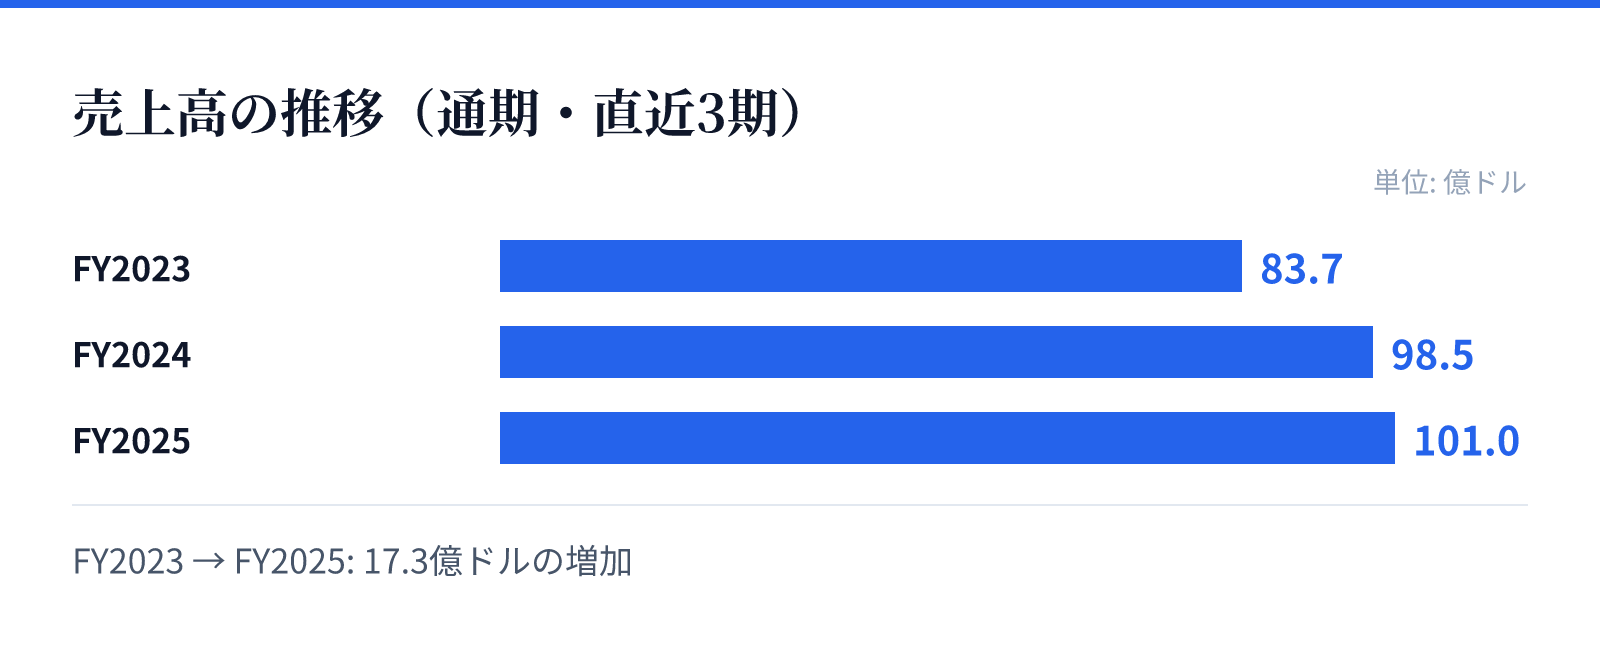
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は83.7億ドル。
FY2024の売上高は98.5億ドル。
FY2025の売上高は101.0億ドル。
成長ドライバー
同社の成長は、屋根材、断熱材、ドアという3つの主要な柱によって支えられています。特に断熱材や屋根材といった建設資材は、住宅の改修や新築需要に直接的に連動する構造を持っています。
製品ラインナップは多岐にわたり、特定のブランド名(PINK、Next Gen、FIBERGLAS、FOAMULARなど)の下で多様な仕様を提供しています。これにより、異なる温度帯や用途に対応する幅広い顧客層へのアプローチを可能としています。
また、建設業者やリフォーム業者、ホームセンターなど、多岐にわたる流通チャネルを確保していることが強みです。これらの広範なネットワークを通じて、安定した製品供給と市場シェアの維持を図っています。
リスク
直近の財務データから、収益性の低下が重要なリスク要因として特定されます。営業利益率が3年連続で低下しており、売上成長を利益に十分に結びつけられていない現状があります。
特にFY2025におけるROEの急激な悪化と純利益の赤字転落は、コスト構造の変化や市場環境の変動による影響を強く示唆しています。この収益性の不安定さが、今後の投資判断における重要な検討事項となります。
また、原材料価格の変動や建設業界の景気動向など、外部要因による影響を受けやすい事業構造も考慮する必要があります。特に、売上高が101億ドル(=101億ドル)に達する規模の事業において、コスト管理の重要性が高まっています。
競合
同社は、屋根材、断熱材、ドアの各分野において確立されたブランドを保有しています。特に断熱材分野では、複数のブランドを展開することで、市場におけるプレゼンスを確保しています。
競合他社との差別化要因として、多様な仕様の製品をワンストップで提供できる製品ポートフォリオが挙げられます。屋根材からドアに至るまで、建設に必要な主要コンポーネントを網羅的に提供できる体制を整えています。
しかし、建設資材市場は競争が激しい分野であり、原材料コストの変動や競合他社の価格戦略の影響を受けやすい特性があります。同社は、ブランドの認知度と広範な流通ネットワークを通じて、これらの競争環境に対応しています。
バリュエーション
最新の市場データに基づくと、同社の株価は143.13ドルです。これに伴う時価総額は約113億ドル(11,314百万USD)と算出されています。
バリュエーション指標として、PBR(株価純資産倍率)は3.00倍を記録しています。この数値は、市場が同社の資産価値に対して一定のプレミアムを評価していることを示しています。
また、配当利回りは2.20%となっており、投資家に対して一定のインカムゲインを提供しています。これらの指標は、2026年8月29日時点の最新データに基づいた評価となります。