1. 「金利が上がったからREITは売り」で止まらない
2026年9月18日の日本経済新聞に、「『海外勢は売りすぎ』オフィスREITに国内マネー、金利高でも賃料強み」という記事が載りました。金利上昇が不動産投資信託(J-REIT)の逆風となるなか、大手を中心としたオフィス系に国内投資家の買いが入ってきた、という内容です。海外勢の売りが広がる中で割安との見方があるほか、金利コストを上回る賃料上昇への期待も後押しする、と書かれています。
同じ日、日銀は金融政策決定会合の2日目を迎えていました。植田和男総裁は9月1日の記者会見で、政策金利の引き上げについて「次回会合を含め、毎回の会合で議論していきたい」と述べています。現在の1%程度から1.25%程度とする案が軸となる、と報じられ、市場ではこの引き上げがほぼ織り込まれていました。
相場のほうは、すでに重い足取りでした。総合的な値動きを示す東証REIT指数は年初来で13%安に沈んでいます。8月末の水準は1783.49、前月末から68.28ポイント下げました。
ここで、多くの人が一足飛びに結論へ行きます。「金利が上がる、だからREITは売り」。この単純化は半分あたっていて、半分は雑です。
そして、もうひとつ最初に釘を刺しておきたいことがあります。海外勢が売り越していることは、割安であることの証明ではありません。誰が売ったかは需給の話であって、いくらの値打ちがあるかという価値の話ではない。売り手の国籍は、値札の正しさを保証しないのです。
需給は価格を動かすが、価値を証明しない。
では、価値のほうはどう測るのか。ここから先は、ニュースの見出しを自分の口座の言葉に翻訳する作業になります。使うものさしは5つです。
- イールドギャップ(分配金利回りと10年国債利回りの差)
- NOI利回りと平均調達金利の差(物件が稼ぐ力と、借入コストの差)
- LTV・固定金利比率・平均残存年数(利上げが「いつ」効くかの時間差)
- NAV倍率(売られすぎかどうかの判定)
- 空室率・新規成約賃料・期中の賃料改定(賃料が「実際に」上がったかの実績)
どれも、個別J-REITの決算短信と決算説明資料に載っている数字だけで出せます。特別な端末も、有料のデータベースも要りません。
2. ものさし①――イールドギャップは、無リスクの利回りとの「差」で見る
最初のものさしは、いちばん素朴な比較です。
分配金利回り=1口当たりの年間分配金 ÷ 投資口価格。株式でいう配当利回りにあたります。投資口というのはREITの「株式」にあたる持ち分の単位で、価格は東証で日々つきます。年間の予想分配金は、各投資法人が決算短信で当期・次期の予想として公表しているので、その合計を投資口価格で割れば出ます。
イールドギャップ(イールド・スプレッドとも呼ばれます)=分配金利回り − 10年国債利回り。
なぜ10年国債と比べるのでしょうか。国債は、満期まで持てば元本と利息が国から返ってくる「ほぼ確実な利回り」です。リスクを取らずに得られる利回りを基準線にして、リスクを取るREITがそれをどれだけ上回っているかを測ります。この上乗せ分が、投資家が不動産のリスクを引き受ける対価になります。
数字を入れてみます。ニッセイアセットマネジメントの集計では、2026年5月29日時点のJ-REIT予想配当利回りから10年国債金利を引いたイールド・スプレッドは2.41%でした。同じころ、野村Jリートファンドの月次レポートは組入銘柄ベースの予想配当利回りを4.9%と記し、10年国債利回りは5月末に2.655%、前月末の2.515%から0.140%上昇したと書いています。
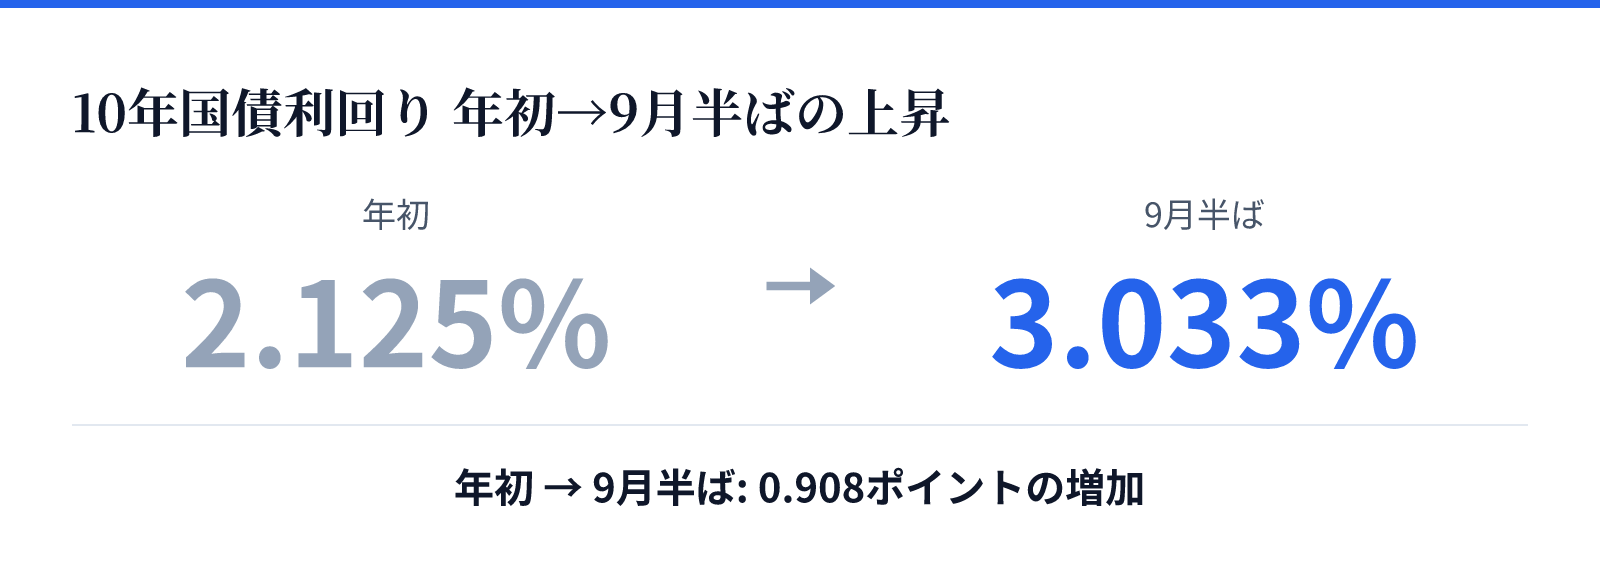
ここで起きていることは、引き算の仕組みそのものです。分配金利回りが変わらないまま、引かれる側の10年国債利回りだけが上がれば、差は自動的に縮みます。長期金利は2026年1月5日に一時2.125%と約27年ぶりの高水準をつけ、そして9月15日の終値は3.033%でした。9月に入って1日、2日、11日、15日と3%台をつけています。
年初は2.125%、9月半ばは3.033%。基準線そのものが、一段高い場所へ移りました。同じ分配金なら、相対的な魅力は確実に薄くなります。
ただし、この引き算には引かれる前の数字があります。分配金が伸びれば、差は元に戻ります。だから「金利が上がったからREITは終わり」ではなく、「分配金の伸びが金利の上昇についていけるか」という問いに翻訳されるのです。
守るべきは、引き算の答えではなく、引かれる前の分配金なのだ。
その分配金の中身を分解するのが、次の2つのものさしになります。
3. ものさし②――NOI利回り − 平均調達金利で、利ざやの厚みを測る
NOIは純営業収益と訳されます。賃料などの収入から、管理費・修繕費・固定資産税といった運営コストを引いた、物件が実際に生み出す手取りのことです。減価償却費を引く前の数字なので、「建物が毎年いくら現金を稼いでいるか」に近い感覚で読めます。
NOI利回り=NOI ÷ 取得価格(または鑑定評価額)。決算説明資料の物件紹介ページに、物件ごとに載っています。
一方、平均調達金利(有利子負債の加重平均利率)は、同じ資料の財務セクションにあります。借りているお金全体に、ならしてどれだけの利息を払っているかという数字です。
この2つの差が、REITの「利ざや」になります。銀行が預金金利と貸出金利の差で食べているのと同じ構造で、REITは物件の利回りと借入金利の差で食べている。差が厚いほど余裕があり、薄いほど金利上昇が直撃します。
実際の数字を並べてみましょう。稼ぐ側は、たとえば日本ビルファンド投資法人8951が決算説明会資料で示した横浜のオフィスビルでNOI利回り3.9%、償却後利回り3.0%。いちごオフィスリート投資法人8975が2026年4月期に取得した2物件は鑑定NOI利回りで4.8%と5.2%。大和証券オフィス投資法人8976が2026年3月27日に取得した築3.2年の物件は中期NOI利回り3.6%。野村不動産マスターファンド投資法人3462が2026年3月に取得した2物件はいずれもNOI利回り4.0%でした。
払う側はどうか。日本ビルファンドの第49期末の平均調達金利は0.67%、平均残存年数は5.03年。ジャパンリアルエステイト投資法人8952は2026年3月31日現在で有利子負債平均利率0.82%、平均残存年数5.01年。ヘルスケア&メディカル投資法人3455は2026年1月期末で平均金利1.08%です。
ここまでなら、利ざやはまだ十分に厚く見えます。問題は、この0.67%や0.82%が「過去に借りた条件の平均」でしかないことです。
新しく借りるときの値札は、もう別の世界にあります。日本ビルファンドが2026年3月26日に公表した合計270億円の借入では、長期借入の利率が1.135%から2.417%。三井住友信託銀行からの50億円は2.067%、農林中央金庫からの30億円は2.417%でした。JCRでAA+、R&IでAA、S&PでA+という高い格付けを持つ最大級のオフィスREITでも、長期の固定では2%台の調達が出ています。ジャパンリアルエステイトが2025年3月期中に実行した長期借入も、総額713億円・平均期間6.11年で平均利率1.04%でした。
ある物流REIT(決算説明会資料で「JLF」と表記されている投資法人です。オフィスではありませんが、前提の置き方が参考になります)は、2026年7月期の資料で、政策金利が1.00%から1.75%へ上昇し、長期金利が3%超で推移するという前提を置いています。そのうえで、今後の調達条件を平均年限6年程度・平均コスト約2.1%と見込んでいます。同じ資料には、調達コストが想定よりも25bps(0.25ポイント)上昇した場合の収益インパクトが期当たり1口あたり14円の減少、という試算も添えられています。
これが、電卓を通した答えのひとつです。0.25ポイントという、ニュースでは「小幅」と片づけられる幅が、1口あたり14円という具体的な金額に化ける。自分の持っているREITの1口当たり分配金がいくらなのかによって、この14円の重みはまるで変わってきます。
利ざやは、借り換えのたびに一枚ずつ薄く削られていく。
4. ものさし③――利上げは「いつ」効くのか。LTV・固定金利比率・平均残存年数で時間差を測る
ここが、この記事でいちばん伝えたいところです。
利上げのニュースが出た日に投資口価格が動くのと、実際に分配金が減るのは、まったく別のタイミングで起きます。価格は期待で今日動き、分配金は契約の満了に沿って何年もかけて動く。この時間差を測る道具が、次の3つです。
LTV(有利子負債比率)=有利子負債 ÷ 総資産。借金の量そのものです。数字が大きいほど、金利の影響を受ける元本も大きくなります。
固定金利比率=借入のうち、金利があらかじめ固定されている割合。固定の部分は、契約が終わるまで利上げの影響を受けません。逆にいえば、変動の部分だけが今すぐ効きます。
平均残存年数=借入が満期を迎えるまでの平均的な残り年数。借り換えまでの猶予期間です。長いほど、いまの低い金利に固定されたままの時間が長くなります。
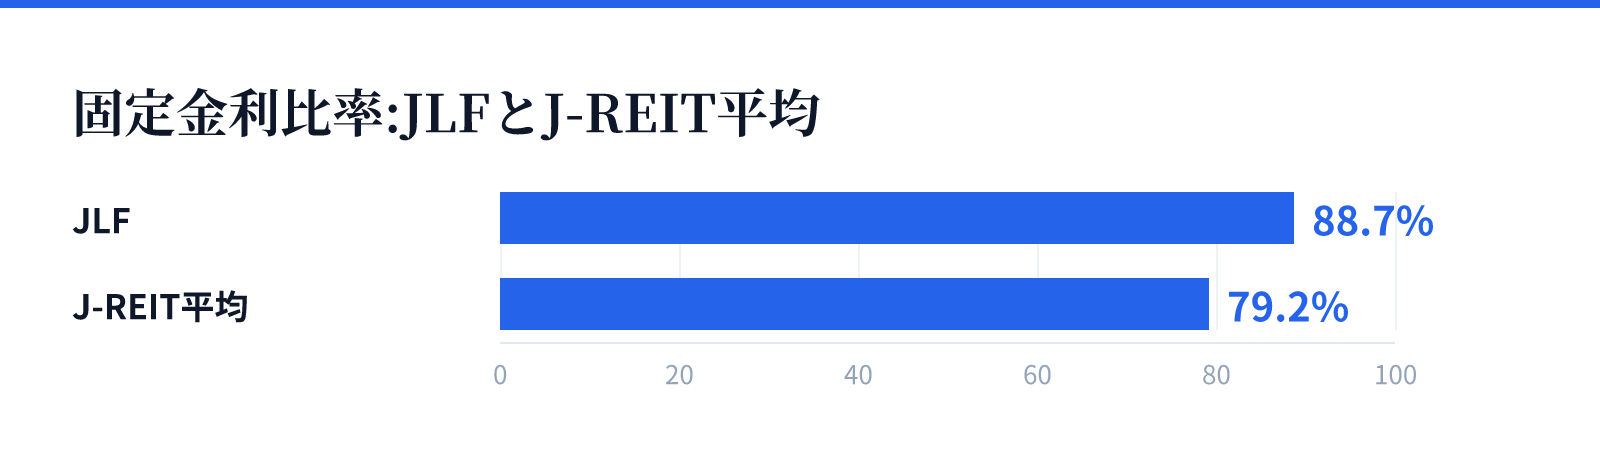
実際の数字を見ましょう。日本ビルファンドの第49期末は、LTV 43.3%、鑑定評価額ベースのLTV(鑑定LTV)34.6%、平均残存年数5.03年。ジャパンリアルエステイトは2026年3月31日現在で、LTV(総資産ベース)44.8%、長期固定有利子負債比率75.7%、長期有利子負債比率90.1%、平均残存年数5.01年。先ほどのJLFは2026年7月期末で固定金利比率88.7%、有利子負債平均残存年数3.6年、鑑定LTV 29.4%。同じ資料に併記されたJ-REIT平均は、固定金利比率79.2%、平均残存年数3.6年、鑑定LTV 38.3%でした。
読み方は、掛け合わせです。LTVが高く、固定金利比率が低く、平均残存年数が短いREITほど、利上げが早く、深く効きます。逆に、LTVが低く、固定比率が高く、残存年数が長ければ、同じ利上げでも痛みは先送りされ、その間に賃料を上げる時間が稼げます。
そして、この3つは固定された性質ではありません。日本ビルファンドの第49期末時点では、長期変動金利借入1,010億円・長期固定金利借入5,070億円・投資法人債200億円という構成でしたが、5月28日の借入後は長期変動が1,451億円に増え、長期固定は4,729億円、投資法人債は150億円に減っています。固定と債券が減り、変動が増えた。金利が高いときに長期固定で固めるとコストが跳ね上がるため、変動でつなぐという判断は理解できます。ただしそれは、利上げに対する感応度を自ら上げる選択でもあります。ヘルスケア&メディカル投資法人も、固定金利比率が2025年7月期末の97.3%から2026年1月期末には75.7%へ、21.6ポイント下がりました。
だから、決算説明資料を開いたら、固定金利比率と平均残存年数は「前期比」で見てください。水準より、動いている向きのほうが多くを語ります。
ニュースが届く日と、金利の請求書が届く日は違うのだ。
5. ものさし④――NAV倍率で「売られすぎ」を判定する。ただし答えは出ない
NAV(Net Asset Value、純資産価値)とは、REITが持っている不動産を時価で評価し直したうえでの純資産のことです。会計帳簿上の純資産から保有不動産の簿価を引き、代わりに鑑定評価額を足して計算されるのが一般的です。株式でいう解散価値に近い考え方になります。
1口当たりNAV=そのNAV ÷ 発行済投資口数。NAV倍率=投資口価格 ÷ 1口当たりNAV。株式のPBR(株価純資産倍率)に相当する指標です。日本経済新聞は同じ指標を、REITの時価総額を保有物件の鑑定評価額で割って求める、と説明しています。
1口当たりNAVは決算説明資料に明記されています。日本ビルファンドは第49期末で124,281円、ヘルスケア&メディカルは2026年1月期末で140,872円。あとは投資口価格を割るだけです。
市場全体の水準も出ています。J-REIT市場全体のNAV倍率は2026年1月16日に1.00倍を回復しました。1倍超は2022年12月以来、約3年ぶりです。とはいえ2026年1月20日時点で、上場58銘柄のうち41銘柄はまだ1倍以下でした。市場創設以来の平均値は1.10倍、直近約3年の平均は0.90倍。岡三証券の試算では、1.10倍に対応する東証REIT指数は約2,270ポイント、0.90倍なら約1,870ポイントとされています。2002年2月以降の平均を1.16倍とする集計もあります。
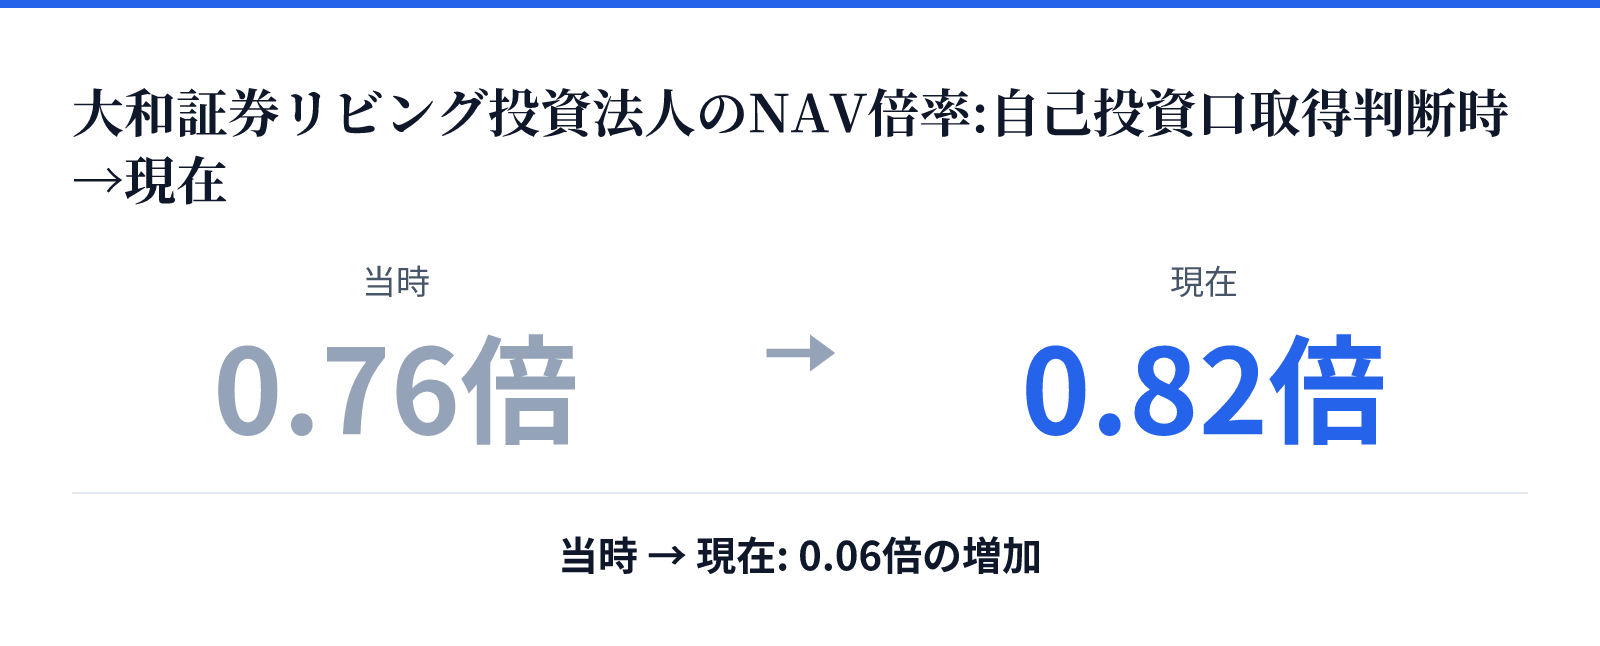
個別の生々しい数字もあります。大和証券リビング投資法人8986は2026年7月の個人投資家向けセミナーで、自己投資口の取得を判断した当時のNAV倍率が0.76倍程度、現在が0.82倍程度だと説明しました。J-REITの世界では、安いときは自己投資口を買い戻し、高いときに増資して物件を買います。この使い分けが半ば常態化している、とも語られています。
ここまで読むと「1倍割れなら買いではないか」と思えてきます。ここで立ち止まってください。1倍割れは、即買いを意味しません。理由は2つあります。
ひとつ。分母である鑑定評価額は、遅れて動く数字です。不動産鑑定は決算ごとに更新されますが、市場の空気がそのまま瞬時に映るわけではありません。市場は、これから鑑定評価が切り下がることを先に織り込んで値をつけている可能性があります。
もうひとつ。金利上昇局面では、キャップレート(還元利回り。不動産の価格を「年間収益 ÷ 利回り」で逆算するときの利回りのことで、これが上がると同じ収益でも評価額は下がります)が上昇しうる、という論点です。谷澤総合鑑定所のレポートは、利上げが物件取得に及ぼす影響は大きく、今後の政策次第では長らく低下傾向にあったオフィスキャップレートが上昇する可能性も懸念される、と指摘しています。
もっとも、いまのところそうはなっていません。三井住友トラスト基礎研究所の分析によれば、金利上昇局面でも取引キャップレートは横ばいで推移しており、その理由は、収益の成長期待の拡大とリスクプレミアムの圧縮が、無リスク金利の上昇分を相殺しているためだと説明されています。プライムオフィスのキャップレートは2026年上半期で3.3%、前年同期比で横ばいでした。オフィスの不動産取引価格も、2024年から2026年前半の約2年間は均せばおおむね横ばいです。
そして、海外勢が売っているから割安、という話に戻ります。導入で書いたことをもう一度。売り手が誰かは、価値の証明になりません。NAV倍率で見るべきなのは倍率そのものではなく、割れている理由のほうです。手順としてはこうなります。NAV倍率を出す。1倍を割っていたら、なぜ割れているのかの仮説を立てる。そしてものさし③の時間差と、次のものさし⑤の賃料で、その仮説を検証する。
1倍割れは答えではなく、問いである。
6. ものさし⑤――オフィス賃料は遅れて効く。空室率・新規成約賃料・期中改定を分けて読む
最後のものさしが、いちばん地味で、いちばん効きます。
オフィスの賃料は、契約期間に縛られています。一般に数年単位の契約なので、市況が良くなっても悪くなっても、既存のテナントの賃料はすぐには変わりません。市場でいくら賃料相場が上がっていても、それが実際の収入に変わるまでには時間がかかります。ここを混同すると、「市況は良いのに分配金が伸びない」という現象が理解できなくなります。
見るべきは3点です。
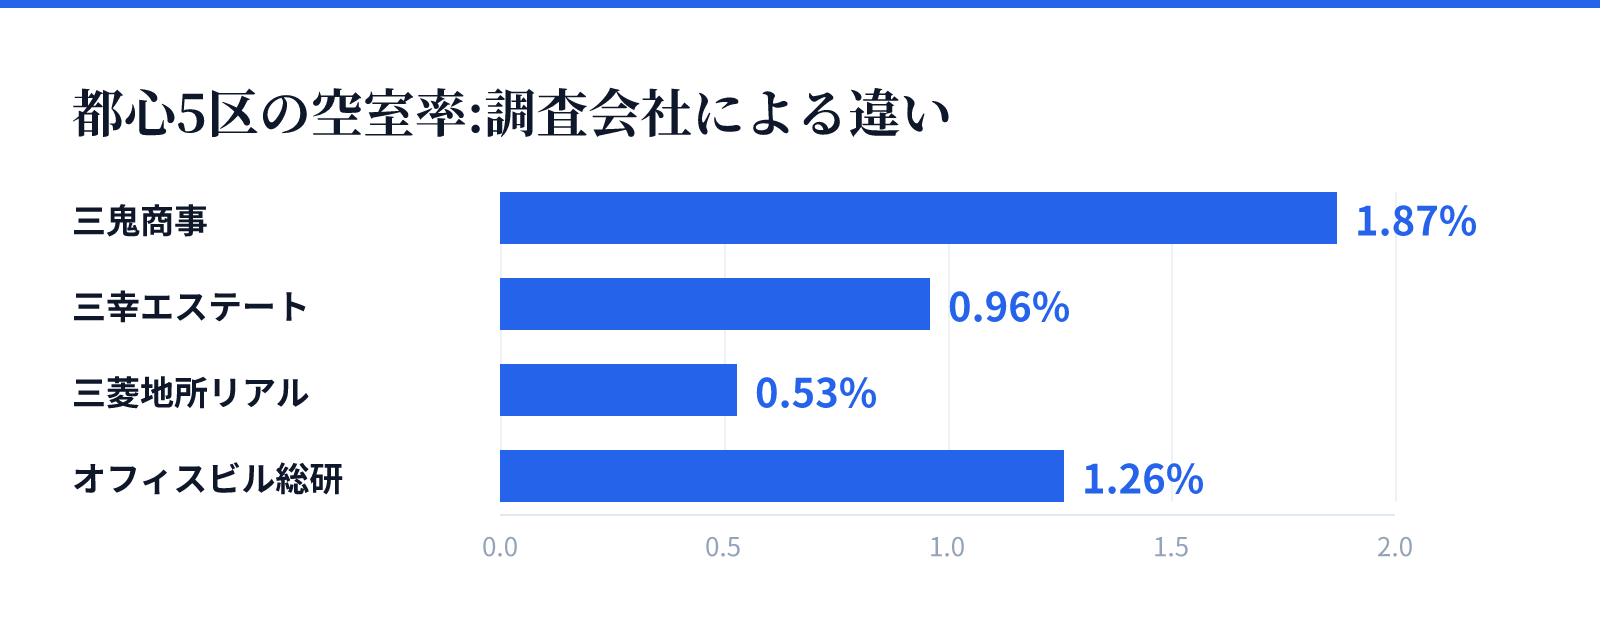
空室率は、先行指標です。埋まっていれば強気の交渉ができ、空きが増え始めれば次の改定で強く出られません。2026年8月の東京都心5区の平均空室率は、三鬼商事の調査で1.87%(前年同月比0.98ポイント低下、前月比0.08ポイント低下)でした。三幸エステートが集計する大規模ビルに限れば0.96%で、2020年9月以来の1%割れ。三菱地所8802リアルの調査による主要5区は0.53%、オフィスビル総研の都心5区は1.26%(千代田0.68%、中央1.85%、港1.43%、新宿1.35%)です。
同じ「都心5区」でも、調査会社によって0.5%台から1.8%台まで開きます。対象とするビルの規模や母集団が違うからです。だから大切なのは、水準そのものより「同じ調査の前月比・前年同月比がどちらを向いているか」です。数字を比べるときは、出どころを揃えてください。
ちなみに、空室率5%あたりが貸し手と借り手の力関係が入れ替わる目安とされます。いまの都心はその目安を大きく下回っており、明確に貸し手優位です。三幸エステートの潜在空室率(現在は埋まっているが解約予告が出ている区画などを含めた、いずれ空く見込みの率)でも2.32%にとどまります。
新規成約賃料は、「いま」の市況です。三鬼商事の集計では、2026年6月時点の都心5区の平均賃料は坪あたり22,993円で、前年同月比10.14%の上昇。8月の平均賃料は31カ月連続の上昇となりました。三幸エステートの大規模ビル募集賃料は8月で34,575円、前月比259円高で10カ月連続の上昇です。C&Wがまとめた2026年第2四半期の東京オフィス賃料は42,109円、前年同期比16.4%の上昇でした。既存の契約賃料とこの新規賃料の差が、いわゆるレントギャップ(賃料の伸びしろ)になります。
期中の賃料改定こそが、実績です。ここが本丸です。大和証券オフィス投資法人の2026年5月期の決算説明資料には、賃料増額がテナント入替時で23.3%、更新時で12.0%と記されています。市場の平均賃料が何%上がったか、ではありません。自分たちの契約が実際に何%上がったか。この数字だけが分配金に直結します。同じ資料には、同投資法人がBクラスビル72.7%・Aクラスビル27.3%という中規模中心のポートフォリオで、普通賃貸借契約の比率を72.3%とし、テナント需要を集めながら賃料上昇のベースラインを上げていく戦略が説明されています。
小さな工事が効く例もあります。いちごオフィスリート投資法人は、いちご恵比寿グリーングラスの共用部リニューアルに29百万円を投じ、年ベースで23百万円の賃料増加につなげたと開示しています。
そして、遅れの大きさそのものを測った研究もあります。三井住友トラスト基礎研究所によれば、NOIの上昇率は新規賃料の上昇率と比べれば約半分程度にとどまり、しかも新規賃料に対して1年程度のタイムラグを持つ傾向があるとされています。市場賃料が今日跳ねても、REITの収益に映るのは半分の幅で、1年後。三菱UFJ信託銀行のレポートも、市場賃料が上昇するなかで、保有物件の賃料改定や運営改善を通じた収益成長が投資家の期待に追いつくまでには時間を要している、とJ-REITの低迷の背景を説明しています。
空室率を見る場所も覚えておくと便利です。決算説明資料では、ポートフォリオの運用状況のページに全体稼働率が、物件別の一覧に個別の稼働率が載ります。全体が高くても、個別には偏りがあるものです。日本ビルファンドは期中平均稼働率98.5%と高水準ですが、2026年3月末時点で日本橋本町M-SQUAREの稼働率は61.3%、主力の新宿三井ビルディングも95.4%でした。ポートフォリオ最大級の物件では、数%の空室でも面積のインパクトは小さくありません。
全体の数字は安心させ、個別の数字は考えさせます。
7. 金利が上がっても持ちこたえる条件、縮む条件
5つのものさしを通すと、「金利が上がるとREITは下がる」という命題は、ひとつの不等式に書き換わります。賃料改定による増収が、調達コストの増加を上回るかどうか。
持ちこたえる側の条件は、こう並びます。賃料の増額改定が実際に実績として出ている。空室率が低く、新規成約賃料が既存を上回っている。固定金利比率が高く、平均残存年数が長いので、借り換えまでに時間を稼げる。LTVが低く、金利にさらされる元本が小さい。NOI利回りと調達金利の差に厚みがある。
縮む側は、その裏返しです。空室率が上がり始め、新規成約賃料が既存を下回る。変動金利の比率が高く、借り換えが近い。LTVが高い。そして、鑑定評価が遅れて切り下がる。
日本経済新聞の見出しにあった「金利高でも賃料強み」という主張は、この不等式が成り立っているREITにだけ当てはまります。セクター全体への評価ではなく、銘柄ごとの条件付きの命題なのです。
見出しは、不等式の省略形にすぎない。
では、私たちは何をすればよいのでしょうか。特別なことは要りません。手元のREITについて、次の5つを1枚の紙に書き出すだけです。
- ① イールドギャップ(分配金利回り − 10年国債利回り)
- ② NOI利回りと平均調達金利、そして直近の借入IRに出ている新規調達金利
- ③ LTV・固定金利比率・平均残存年数と、その前期比の向き
- ④ NAV倍率と、1倍を割っているならその理由の仮説
- ⑤ 空室率・新規成約賃料・期中の賃料改定率(増額改定の実績)
そのうえで、④で立てた仮説を③と⑤で検証する。この順番で並べれば、「金利が上がったからREITは売り」という見出しが、自分の口座に対して本当に成立しているのかを、自分の電卓で確かめられます。
もちろん、これで将来が当たるわけではありません。日銀の政策金利の道筋についても、野村證券は2026年10月、2027年3月、2027年7月の利上げをメインシナリオとし、2026年末に1.25%、2027年末に1.75%という水準を見込む一方で、確率30%のシナリオとして2026年12月・2027年6月という遅いペースも併記しています。日銀が重視する中立金利(景気を刺激も抑制もしない金利)の推計値は名目ベースで1.1〜2.5%と幅が広く、どこが到達点なのかは日銀自身も明示していません。予測は、誰にとっても外れうるものです。
だからこそ、当てにいくのではなく、条件を書き出しておくほうが実用的でしょう。どの数字がどちらに動いたら自分の前提が崩れるのか。その線をあらかじめ引いておけば、次に利上げのニュースが流れた日、見出しに反応する前に、自分のノートを開くことができます。
ニュースは相場を動かします。そして検算は、私たちの判断を動かします。ものさしを一組持っておくことが、金利のある世界での第一歩になります。
本記事は公開情報をもとにした解説であり、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。