事業モデル
同社は米国で広範な銀行および金融サービスを提供する金融持ち株会社です。主な事業セグメントは、銀行、資産管理、および財務の3つで構成されています。
預金口座や譲渡性預金、個人退職口座のほか、商業用融資、自動車ローン、住宅ローンなどの多様な融貸商品を提供しています。また、証券仲介や保険代理店業務を含む資産管理サービスも展開しています。
KPI
同社の財務状況において、直近の会計年度における売上高は6.8億ドル(=6.8億ドル)を記録しています。また、同期間の純利益は前年比で3.5%の増加を見せています。
資産の健全性を支える現金および現金同等物は7.5億ドル(=7.5億ドル)を保有しています。これらの数値は、安定した運営基盤を支える重要な指標となっています。
業績推移
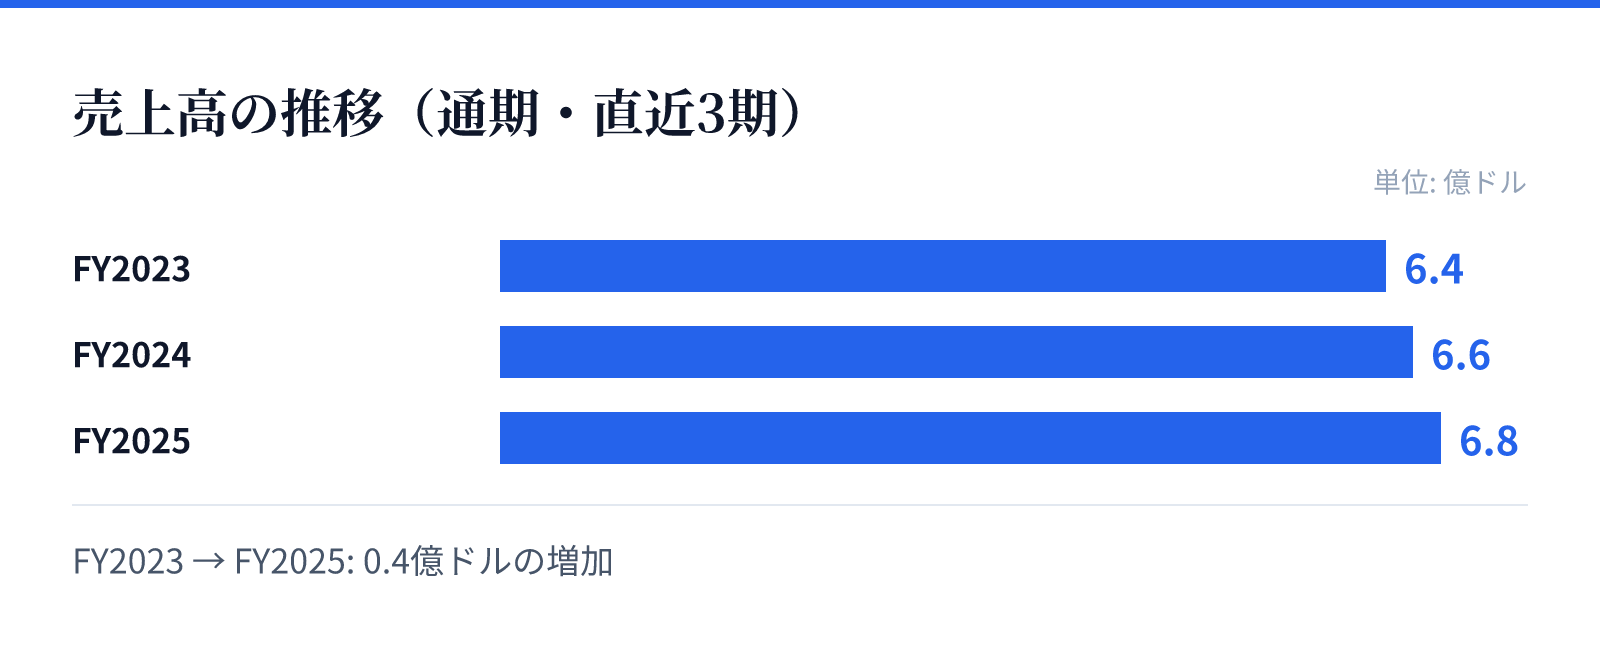
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は6.4億ドル。
FY2024の売上高は6.6億ドル。
FY2025の売上高は6.8億ドル。
成長ドライバー
直近の財務トレンドにおいて、売上高はFY2023の6.4億ドル(=6.4億ドル)からFY2025の6.8億ドル(=6.8億ドル)へと着実に推移しています。売上高の成長率は直近で前年比2.9%を記録しています。
ROE(自己資本利益率)についても、FY2023の15.2%からFY2024には15.8%へと上昇する推移を見せています。資産管理や多様な投資選択肢の提供が、安定した収益基盤の維持に寄与しているとみられます。
リスク
同社は、金利リスク管理やデリバティブ取引、および資産・負債管理活動を日常的に行っています。これらの活動は、市場環境の変化に対して敏感に反応する性質を持っています。
また、住宅ローンや商業用融資といった貸付業務は、景気動向や信用リスクの影響を直接的に受ける可能性があります。ポートフォリオに含まれる証券や金利変動への対応が、安定的な運営における重要な要素となります。
競合
同社は地域銀行セクターにおいて、預金、融資、資産管理の統合的なサービスを提供することで競争優位性を構築しています。特に個人および機関投資家の両方に対する多様な投資選択肢の提供が特徴です。
住宅ローンや商業用融資といった基本的な銀行業務に加え、証券仲介や保険代理といった付加価値の高いサービスを組み合わせることで、競合他社との差別化を図っています。多角的なサービス展開が、顧客基盤の維持に寄与しているとみられます。
バリュエーション
現在の市場データにおいて、同社の株価は52.43ドルとなっており、時価総額は約22.2億ドル(2,216百万USD)と評価されています。PERは10.28倍、PBRは1.57倍と算出されています。
投資家にとっての利便性を示す配当利回りは2.59%を記録しています。これらの指標は、地域銀行セクターにおける同社の立ち位置を反映した数値となっています。