事業モデル
同社は米国国内において、電力の生成、送電、配電、および販売を行う事業を展開しています。石炭、天然ガス、風力、太陽光といった多様な電源資産を保有・運営しており、多角的なエネルギー供給体制を構築しています。
また、約30,000平方マイルのサービスエリア内で、約913,000の顧客に対して小売電気サービスを提供しています。これに加え、住宅およびビジネス部門向けに、請求の支払い代行や電気工事サービスも提供しています。
KPI
直近の財務データにおいて、売上高はFY2023の26.7億ドルからFY2025には32.6億ドルへと着実に推移しています。営業利益率はFY2023の24.3%からFY2024には25.0%に上昇し、FY2025も24.5%と高い水準を維持しています。
自己資本利益率(ROE)についても、FY2023の9.2%からFY2024およびFY2025は9.5%と安定した推移を見せています。最新のFY2025における売上高は前年比で9.2%増加しており、純利益も前年比で6.6%の成長を記録しています。
業績推移
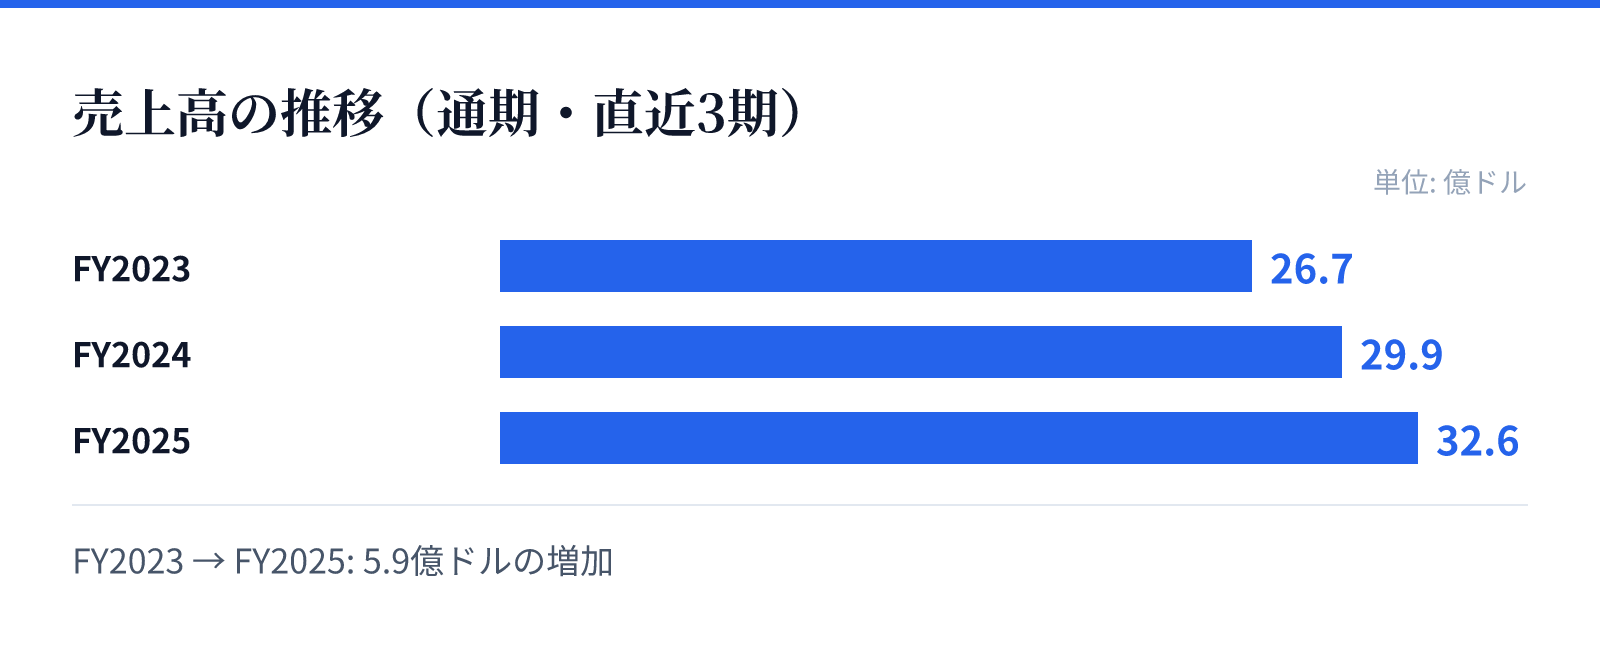
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は26.7億ドル。
FY2024の売上高は29.9億ドル。
FY2025の売上高は32.6億ドル。
成長ドライバー
同社の成長は、多様なエネルギー源の活用と広範な顧客基盤の維持によって支えられています。特に、風力や太陽光といった再生可能エネルギーを含む電源ポートフォリオの運営が、安定した事業基盤の構築に寄与しています。
また、約913,000もの顧客に対する小売サービスと、付随する電気工事などの付加価値サービスの提供が収益の柱となっています。これらのサービスが、広大なサービスエリアにおける安定した需要を捉える要因となっています。
リスク
同社の事業は、電力供給という公共性の高いインフラに依存しているため、規制環境の影響を受けやすい構造です。エネルギー価格の変動や、送電・配電網の維持管理に関するコスト変動が、将来の利益率に影響を与える可能性があります。
また、石炭や天然ガスといった化石燃料の利用を含むため、環境規制の動向が事業運営に影響を及ぼす可能性があります。これらの外部要因に対する適応能力が、長期的な事業継続における重要な要素となります。
競合
同社は、広大なサービスエリアにおいて強固な地位を築いており、多くの顧客に対する直接的なサービスを提供しています。電力の送電・配電ネットワークという物理的なインフラを保有していることが、競合に対する参入障壁として機能しています。
地域に根ざした電気工事サービスや請求管理などの付加価値を提供することで、顧客との関係を深めています。これらのサービス網が、競合他社との差別化要因となり、安定した市場シェアの維持に寄与しているとみられます。
バリュエーション
現在の株価は45.74ドルであり、時価総額は約94.4億ドルとなっています。PERは20.24倍、PBRは1.90倍と算出されており、電力セクターにおける安定した事業基盤を反映した評価となっています。
配当利回りは3.69%となっており、投資家に対して一定のインカムゲインを提供しています。これらの指標は、同社の安定した収益構造と、公共事業としての堅実な財務基盤を反映した数値といえます。