事業モデル
同社は米国において規制下にある天然ガス配給事業を展開するユーティリティ企業です。オクラホマ州、カンザス州、テキサス州の広範囲にわたり、住宅、商業、工業、輸送、卸売の多様な顧客層へサービスを提供しています。
2025年12月31日時点で、同社は43,200マイルの配給パイプラインと2,200マイルの送電パイプラインを保有しています。約230万の顧客基盤を抱え、地域社会に不可欠なエネルギーインフラを支える役割を担っています。
KPI
直近の財務データにおいて、2025年度の売上高は24.3億ドルを記録しています。これは前年度の20.8億ドルと比較して、前年比で16.5%の増収となっており、事業規模の拡大が確認できます。
営業利益率は2023年度の15.9%から2024年度には19.1%へ上昇し、2025年度も18.8%と高い水準を維持しています。また、ROE(自己資本利益率)は直近の数年間で安定した推移を見せており、効率的な経営が行われていることが示唆されます。
業績推移
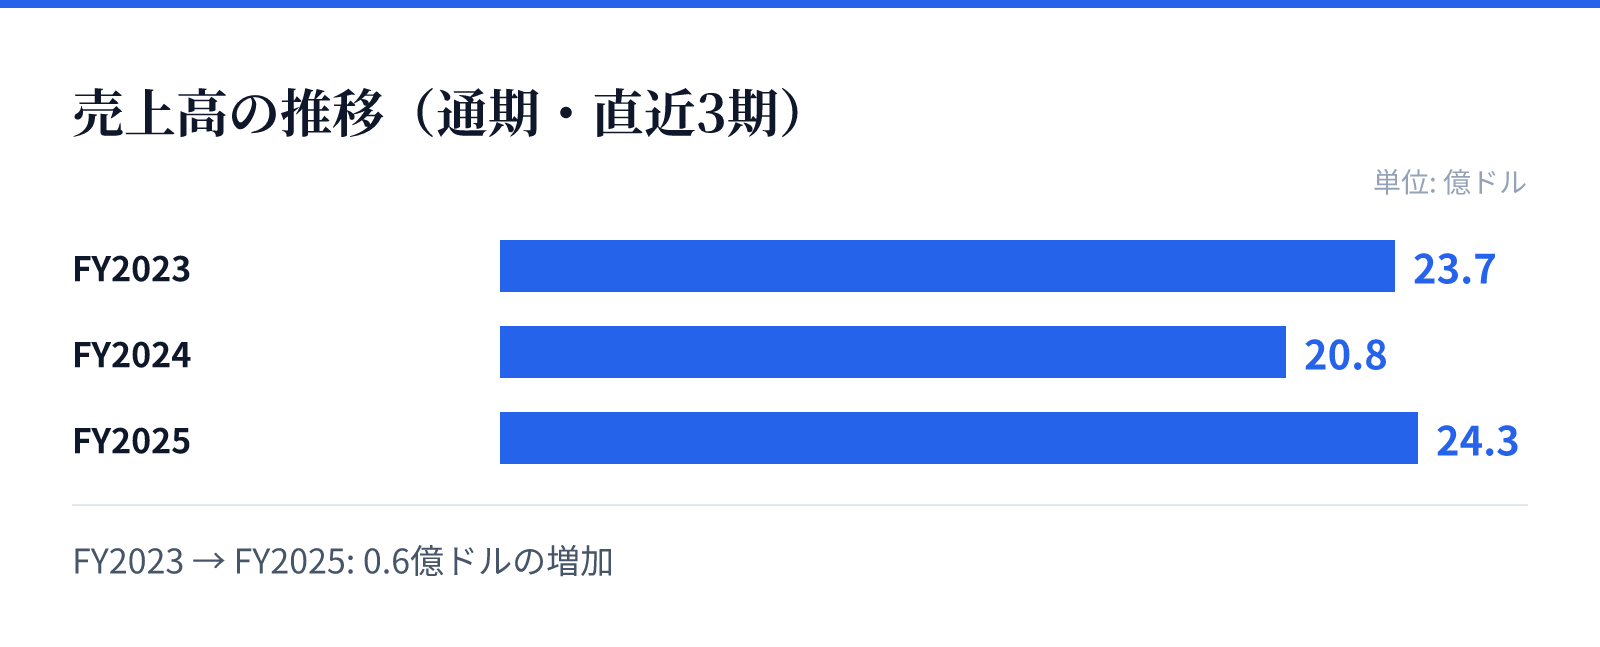
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は23.7億ドル。
FY2024の売上高は20.8億ドル。
FY2025の売上高は24.3億ドル。
成長ドライバー
直近の財務トレンドにおいて、2025年度の売上高は前年比16.5%増、純利益は前年比18.6%増と、力強い成長を遂げています。この成長は、安定した需要に基づくガス配給の基盤があるからこそ可能となっています。
特に営業利益率が2023年度から2025年度にかけて向上している点は、運営効率の改善やコスト構造の最適化が進んでいると推測されます。強固なインフラ資産を背景に、安定した収益基盤を構築しています。
リスク
同社は規制下にあるガス配給事業を展開しているため、政府や規制当局による政策変更の影響を受けやすい構造にあります。規制環境の変化は、将来的な料金設定や設備投資の要件に直接影響を及ぼす可能性があります。
また、エネルギー需要の変動や、天然ガスに関連する市場環境の変化も事業運営における重要な要因となります。インフラ維持のための継続的な設備投資が必要となるため、資本支出の動向も注視すべき要素です。
競合
同社は特定の地域において広範なパイプライン網を保有しており、参入障壁の高いインフラ事業を展開しています。オクラホマ、カンザス、テキサスといった主要な地域において、強固な顧客基盤を確立しています。
競合他社との差別化要因は、長年にわたり構築された配給ネットワークの規模と、地域に根ざした安定した供給体制にあります。230万もの顧客を抱える規模は、地域における支配的な地位を裏付けています。
バリュエーション
現在の株価は79.47ドルであり、時価総額は約50億ドルとなっています。PERは17.13倍、PBRは1.41倍と算出されており、ユーティリティセクターとして標準的な水準で評価されています。
配当利回りは3.42%となっており、安定したキャッシュフローを背景とした投資家への還元が見込まれます。強固な資産基盤と安定した収益構造を背景に、堅実なバリュエーションを維持していると分析されます。