事業モデル
同社は長期的なヘルスケア業界に特化した不動産投資信託(REIT)として事業を展開しています。主な投資対象は、熟練看護施設や介助付き居住施設であり、これらは多様なヘルスケア企業によって運営されています。
保有資産の多くはトリプルネット・リース構造を採用しており、安定した賃料収入の確保に寄与しています。事業拠点は米国にあり、保有資産は米国全域に加え、英国やカナダにも広がっています。
KPI
直近の財務データにおいて、売上高はFY2023の9.5億ドルからFY2025には11.9億ドルへと着実に推移しています。これに伴い、営業利益率はFY2023の51.5%からFY2024には62.7%へと大幅に向上しました。
ROE(自己資本利益率)もFY2023の6.8%からFY2025には11.4%へと上昇しており、資本効率の改善が見て取れます。また、FY2025の最新データでは、売上高が前年比13.2%増、純利益が前年比45.2%増と、非常に力強い成長を記録しています。
業績推移
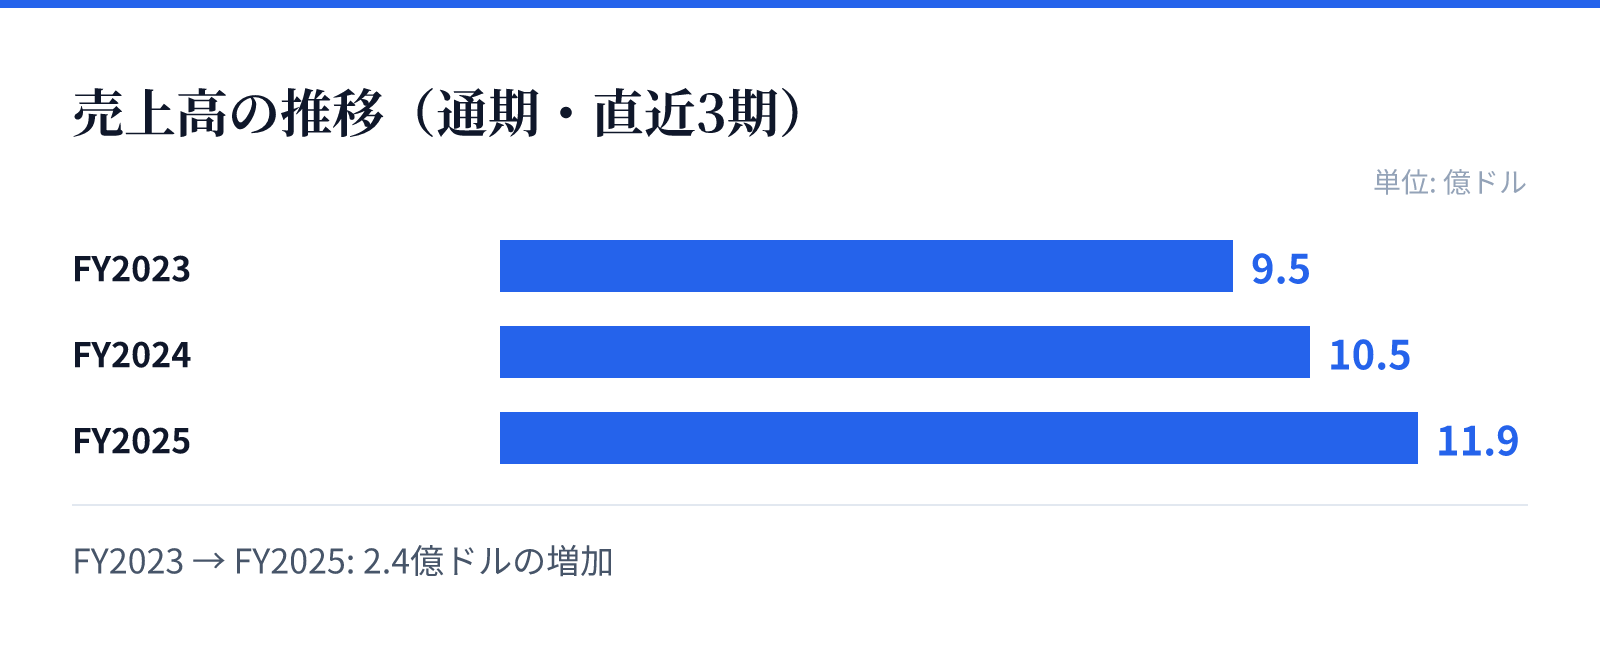
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は9.5億ドル。
FY2024の売上高は10.5億ドル。
FY2025の売上高は11.9億ドル。
成長ドライバー
成長の主な要因は、ヘルスケア需要の持続的な増加と、安定した賃貸構造に基づく収益の積み上げにあるとみられます。特に、トリプルネット・リース構造の採用により、運営コストを抑えつつ安定したキャッシュフローを確保しています。
近年の財務推移を見ると、売上高の増加とともに営業利益率が向上しており、効率的な資産運用が行われていることが示唆されます。この成長傾向は、高齢化社会におけるヘルスケア施設の重要性の高まりを背景に、今後も継続する可能性があります。
リスク
事業の特性上、ヘルスケア関連の規制や政策の変化が、保有資産の価値や運営環境に影響を与える可能性があります。また、不動産市場の動向や金利環境の変化も、REITとしての資産価値や資金調達コストに影響を及ぼす要因となります。
特定の地域や国(米国、英国、カナダ)に資産を分散させているものの、各地域の不動産市場特有のリスクを管理する必要があります。さらに、ヘルスケア業界特有の運営環境の変化が、テナントの契約継続や賃料水準に影響を与える可能性も考慮すべき点です。
競合
ヘルスケア施設に特化したREIT市場において、同社は特定のニッチな領域で強固なポジションを築いています。多様なヘルスケア企業との提携を通じて運営を委託しており、安定した運営体制を確保しています。
競合他社と比較して、トリプルネット・リース構造を主軸とした収益モデルが強みとなります。広範な地域にわたるポートフォリオの展開により、特定の地域リスクを分散しつつ、安定した賃料収入を確保する体制を構築しています。
バリュエーション
現在の市場データにおいて、同社の株価は45.99ドル、時価総額は約145億ドルとなっています。PERは16.37倍、PBRは2.55倍と算出されており、市場における評価を反映しています。
投資家にとって注目すべき点は、5.88%という高い配当利回りです。良好な営業利益率と成長する純利益の推移を背景に、安定した配当を求める投資家にとって魅力的な指標を示しています。