事業モデル
同社は子会社を通じて、アメリカ、欧州、およびその他の地域において食品や飲料メーカー向けにガラス容器を製造・販売しています。提供する製品には、ビールやワイン、スピリッツなどのアルコール飲料用容器のほか、ソフトドリンクやジュース、医薬品向けの容器が含まれます。
製品は多様なサイズ、形状、色で展開されており、顧客との年間または数年間の供給契約、および販売代理店を通じて提供されます。1903年に設立され、2019年に現在の社名に変更されるなど、長年の歴史を持つ企業です。
KPI
最新の会計年度における売上高は6,426,000,000 USD(=64.3億ドル)を記録しています。この期間の営業利益率は9.4%となっており、前年度の7.4%と比較して改善が見られます。
一方で、同社のROEは直近の数年間でマイナスの推移を続けており、最新のFY2025では-10.0%となっています。また、最新のFY2025における純利益は前年比で21.7%の減少を記録しています。
業績推移
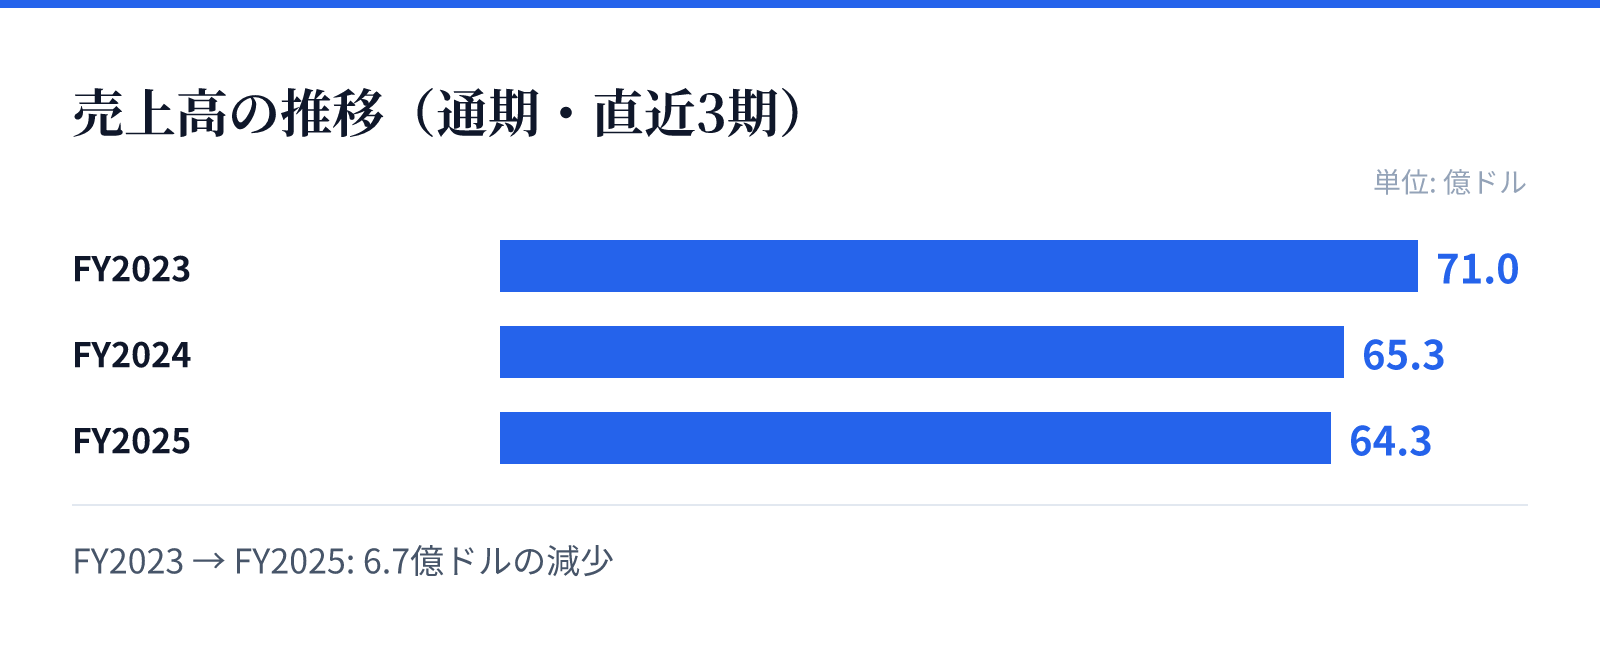
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は71.0億ドル。
FY2024の売上高は65.3億ドル。
FY2025の売上高は64.3億ドル。
成長ドライバー
同社の成長は、多岐にわたる飲料カテゴリーや医薬品分野における広範な製品ラインナップに支えられています。多様な形状や色の容器を提供できる技術力は、顧客との長期的な供給契約を維持するための基盤となっています。
今後の成長は、既存の顧客基盤に対する安定的な供給と、多様な製品ニーズへの対応能力に依存するとみられます。特に、アルコール飲料や食品など、幅広い分野での需要を取り込むことが重要となります。
リスク
直近の財務データにおいて、純利益が前年比で21.7%減少している点は、収益性の安定におけるリスク要因として挙げられます。また、ROEがマイナスの水準で推移していることも、資本効率の観点から注視が必要です。
原材料価格の変動やエネルギーコストの動向など、製造コストに影響を与える外部要因が利益率に影響を与える可能性があります。これらの要因が、将来的な営業利益率の推移にどのように影響するかが焦点となります。
競合
同社は、食品、飲料、医薬品といった広範な分野において、多様な仕様のガラス容器を提供する能力を有しています。世界各地のメーカーに製品を供給しており、グローバルな供給網を構築しています。
競合他社との差別化要因として、長年の歴史に裏打ちされた製造技術と、顧客との長期的な供給契約による安定した取引関係が挙げられます。多様なサイズや色に対応できる製品の幅広さが、市場における競争力の源泉となります。
バリュエーション
現在の市場データにおいて、同社の株価は$7.39となっており、時価総額は約11.4億ドル(1,136百万USD)です。この評価に基づいたPBRは2.96倍と算出されています。
投資判断の際には、現在のPBR水準と、直近の売上高および利益率の推移を照らし合わせる必要があります。現在の財務状況と市場評価のバランスを考慮した慎重な分析が求められる局面です。