事業モデル
Oktaは、クラウドおよびオンプレミスアプリケーションへの安全なアクセスを確保するためのシングルサインオンや、リスクベースのセキュリティを提供するアダプティブMFAを提供しています。また、APIアクセス管理やハイブリッドIT環境向けのアクセスゲートウェイなど、多岐にわたるアイデンティティ管理ソリューションを展開しています。
さらに、AIエージェント向けの管理機能や、特権アクセス管理、高度なサーバーアクセス管理など、高度なセキュリティ要件に対応する製品群を揃えています。これらを通じて、企業がデジタル資産を保護し、安全な認証基盤を構築するための包括的なプラットフォームを提供しています。
KPI
直近の財務データによると、FY2024の売上高は22.6億ドルで、営業利益率は-20.3%となっていました。しかし、FY2025には売上高が26.1億ドルに増加し、営業利益率は-2.4%へと改善しています。
最新のFY2026では、売上高が29.2億ドルに達し、営業利益率は5.2%へと転換しました。この期間において、純利益は前年比で739.3%という大幅な伸びを記録しており、収益構造の改善が進んでいることが示されています。
業績推移
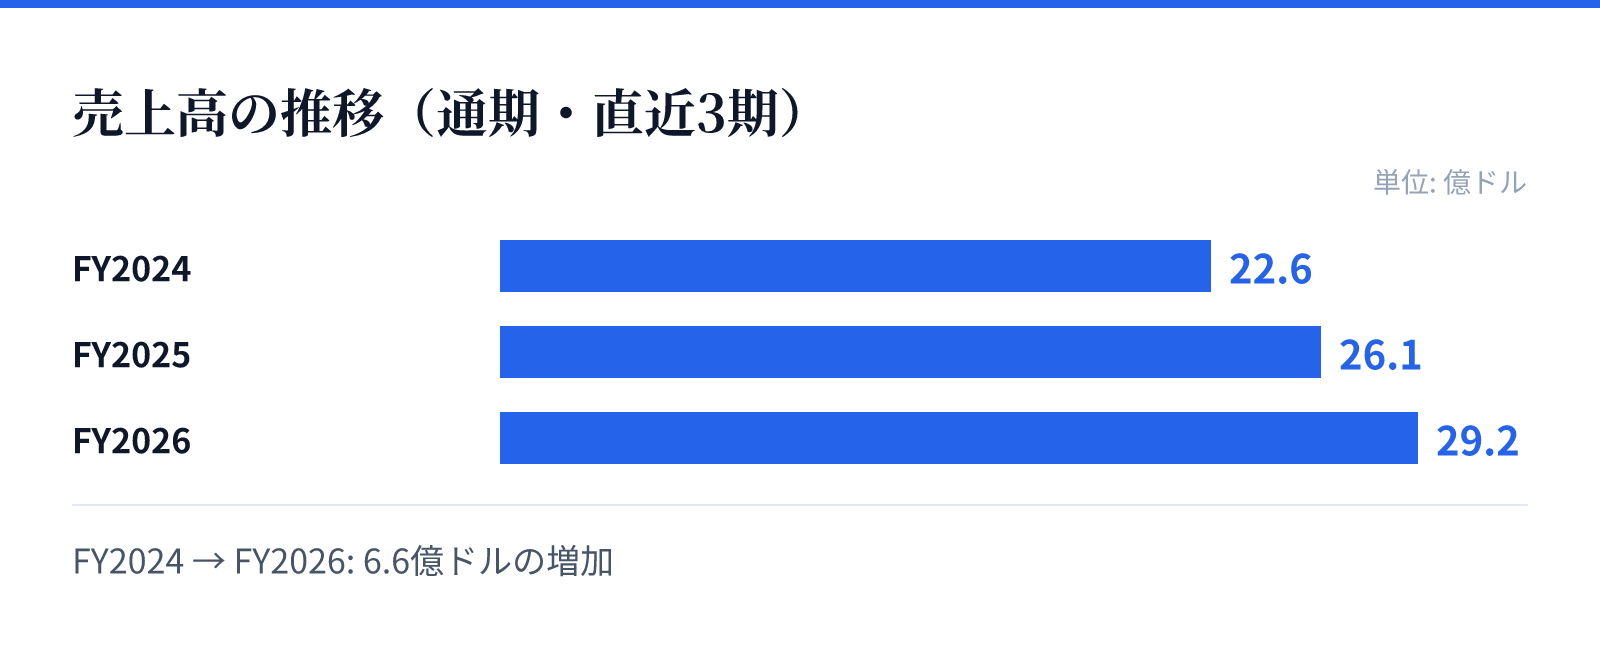
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は22.6億ドル。
FY2025の売上高は26.1億ドル。
FY2026の売上高は29.2億ドル。
成長ドライバー
同社は、AIエージェントの認証や管理を支援する「Okta for AI Agents」や、高度なセキュリティを求める市場の需要を取り込むための製品拡充を進めています。これらの新機能は、企業のデジタル変革に伴うセキュリティニーズの高度化に対応するものです。
また、パスワードレス認証や、高度な権限管理を行うFine Grained Authorizationなど、ユーザー体験とセキュリティを両立する技術が成長を支えています。これらの機能拡充により、顧客のより深い層への浸透と、プラットフォームへの固着を促進しているとみられます。
リスク
同社は、高度なセキュリティ技術を基盤としているため、アイデンティティを標的とした攻撃に対する防御能力が常に問われる環境にあります。攻撃保護スイートなどの提供によりリスクを最小化していますが、セキュリティの脆弱性は常に事業上の重要課題となります。
また、複雑な認証フローや高度な権限管理を求める企業のニーズに対し、いかに迅速かつ正確なソリューションを提供し続けられるかが重要となります。技術革新のスピードが速い分野であるため、常に最新の脅威に対応するための継続的な投資と技術革新が求められる状況にあります。
競合
同社は、クラウドおよびオンプレミスを含むハイブリッドな環境において、広範なアイデンティティ管理ソリューションを提供しています。競合他社と比較して、単一のプラットフォームで多様な認証・認可のニーズを統合的に解決できる点が強みとなります。
特に、AIエージェントの管理や特権アクセスの管理など、高度なセキュリティ要件に特化した機能の拡充は、競合に対する優位性を築く要因となります。多様なデバイスやアプリケーションへのアクセスを統合管理する能力が、市場における地位を左右する重要な要素となります。
バリュエーション
最新の市場データにおいて、同社の株価は166.23ドル、時価総額は約291億ドルとなっています。PERは103.89倍、PBRは4.21倍と算出されており、高い成長期待が織り込まれていることが伺えます。
財務推移を見ると、FY2024からFY2026にかけて売上高は着実に増加しており、特に利益率の改善と純利益の急増が顕著です。これらの財務的な改善傾向と、アイデンティティ管理という重要なインフラ領域での地位が、現在のバリュエーションを支える背景となっています。