事業モデル
同社は有機EL(OLED)技術および材料の研究、開発、商用化に従事しており、ディスプレイや固体照明分野に貢献しています。特に「UniversalPHOLED」ブランドとして、燐光有機EL(PHOLED)技術や材料を提供しています。
さらに、フレキシブル基板向けのFOLEDや、有機蒸着ジェット印刷技術であるOVJPなどの高度な技術も提供しています。また、第三者との共同開発や、化学合成に関する受託研究、知的財産および技術のライセンス供与といった多角的なサービスを展開しています。
KPI
直近の財務データにおいて、FY2025の売上高は650,611,000 USD(=6.5億ドル)を記録しています。同期間の営業利益率は38.2%と非常に高い水準を維持しており、効率的な事業運営が示唆されます。
また、同社のROEはFY2024の13.7%からFY2025も13.7%を維持しており、安定した資本効率を維持しています。手元資金として120,563,000 USD(=1.2億ドル)の現金および現金同等物を保有しています。
業績推移
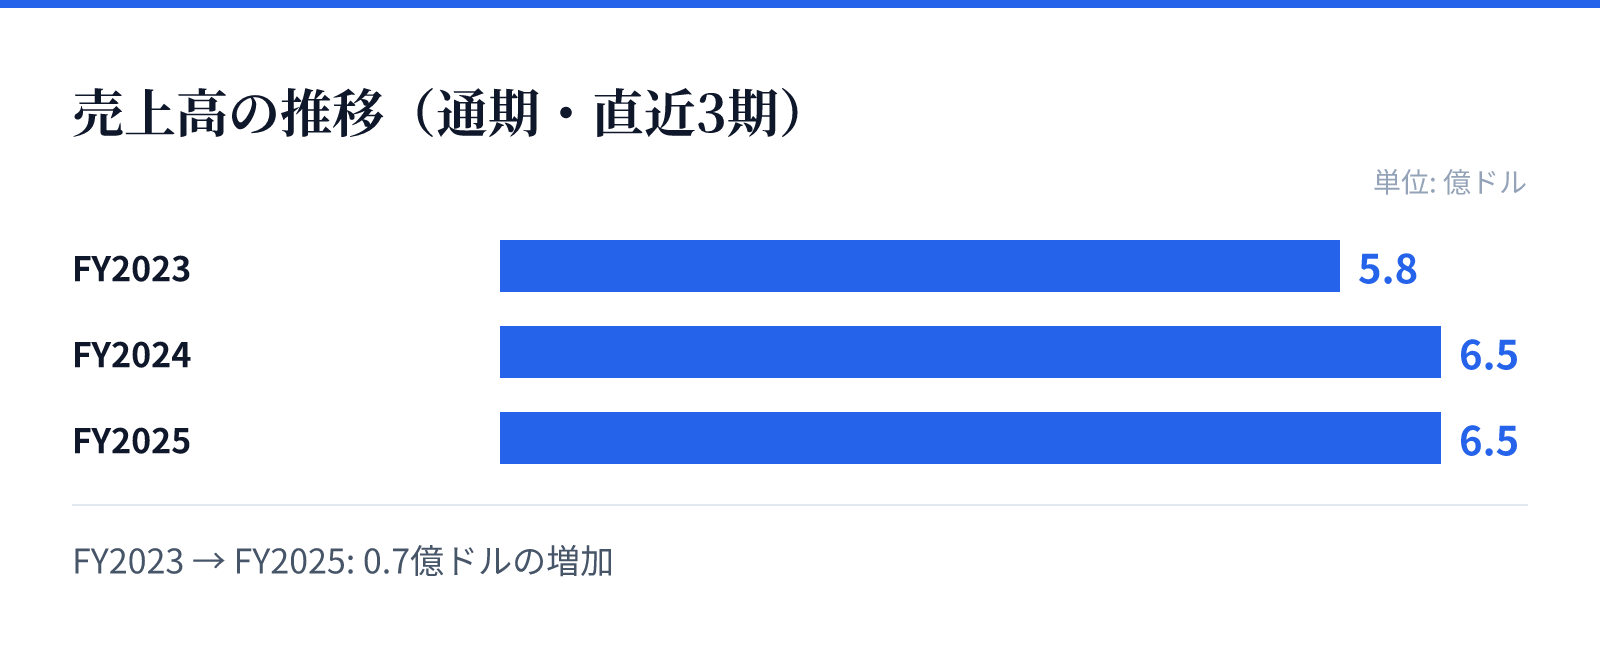
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は5.8億ドル。
FY2024の売上高は6.5億ドル。
FY2025の売上高は6.5億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の576,429,000 USD(=5.8億ドル)からFY2024の647,684,000 USD(=6.5億ドル)へと増加しています。FY2025の売上高は前年比で0.5%の微増となりました。
一方で、純利益はFY2025において前年比で9.0%の成長を遂げています。この成長は、高付加価値なOLED技術の普及や、ライセンス供与および受託研究といった多角的な事業展開が寄与しているとみられます。
リスク
同社の事業はOLED技術の高度な専門知識に依存しており、技術革新のスピードや市場の需要変化が重要な要因となります。特にディスプレイや照明分野における技術標準の変化が、将来の需要に影響を与える可能性があります。
また、事業の多くが技術提供やライセンス、受託研究を含むため、主要な顧客との関係や技術の優位性が維持されるかどうかが重要です。特定の技術分野における競争環境の変化が、将来の成長スピードに影響を与える可能性があるため、継続的な技術革新が求められます。
競合
同社はOLED分野において独自の技術ブランドを確立しており、競合他社との差別化を図っています。特にPHOLEDやフレキシブルなOLED技術、独自の印刷技術など、高度な技術ポートフォリオを構築しています。
これらの技術は、ディスプレイや照明といった広範なアプリケーションに対応しており、技術的な優位性が参入障壁として機能しています。また、受託研究やライセンス供与といった多角的なアプローチにより、市場における独自のポジションを確立しています。
バリュエーション
現在の株価は82.98ドルであり、時価総額は約38.1億ドル(3,814百万USD)となっています。PERは20.49倍、PBRは2.28倍と算出されており、市場からの評価を反映しています。
配当利回りは2.36%となっており、投資家に対して一定の還元が行われています。これらの指標は、同社の強固な技術基盤と安定した収益構造を背景とした評価を反映しているものとみられます。