事業モデル
同社は米国において、在庫処分品や余剰在庫を専門に扱う小売業者として事業を展開しています。取り扱い製品は多岐にわたり、美容・健康用品、食品、ペット用品、家庭用品、家具、衣料品、さらには小型電子機器やスポーツ用品など、幅広いカテゴリーを網羅しています。
独自のブランドを含む複数のブランド名で商品を販売しており、1982年の設立以来、特定のニッチな市場で存在感を確立しています。拠点はペンシルベニア州にあり、多様な一般消費財を幅広く提供するビジネスモデルを構築しています。
KPI
最新の会計年度における売上高は2,649,198,000 USD(=26.5億ドル)に達しており、事業規模の拡大が確認できます。同期間の営業利益率は12.2%を記録しており、効率的な運営体制が維持されていることを示唆しています。
また、同期間のROEは12.7%となっており、株主資本に対する効率的な利益創出が行われています。手元には197,673,000 USD(=2億ドル)の現金および現金同等物が保有されており、安定した財務基盤を支えています。
業績推移
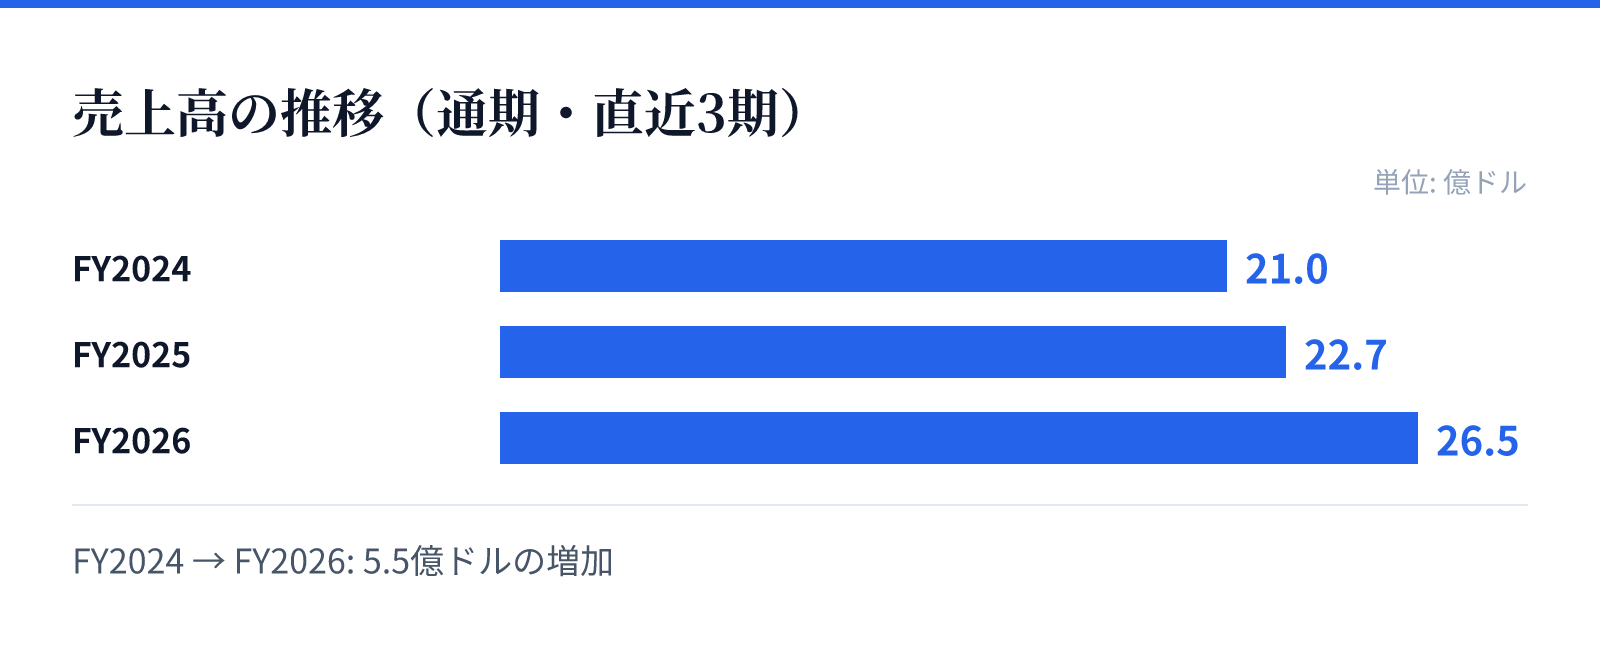
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は21.0億ドル。
FY2025の売上高は22.7億ドル。
FY2026の売上高は26.5億ドル。
成長ドライバー
直近の財務トレンドにおいて、売上高は前年比で16.6%増加しており、着実な成長を遂げています。純利益についても前年比で20.4%の増加を記録しており、収益性の向上が顕著です。
過去数年間の推移を見ると、売上高は21億ドルから26.5億ドルへと拡大し、営業利益率も11.5%から12.2%へと改善傾向にあります。この推移は、同社の事業モデルが市場において有効に機能していることを示しています。
リスク
在庫処分品を主軸とするビジネスモデルの特性上、仕入れ先の在庫状況や在庫の質に業績が左右される側面があります。また、消費者の嗜好の変化やマクロ経済の変動が、特定のカテゴリーにおける需要に影響を与える可能性があります。
特定のブランドや製品カテゴリーへの依存度が高い場合、供給網の混乱や競合他社の動向がリスク要因となります。しかし、広範な製品ラインナップを保有していることで、特定のカテゴリーにおける変動に対する耐性を備えているとみられます。
競合
ディスカウントストア市場において、同社は独自の在庫処分モデルにより競合他社と差別化を図っています。多様なカテゴリーの製品を扱うことで、幅広い顧客層のニーズに応える体制を整えています。
競合他社との競争においては、独自のブランド展開や効率的な在庫管理が重要な優位性となります。広範な商品ラインナップと特定のニッチな市場での立ち位置により、安定した顧客基盤の維持を目指しています。
バリュエーション
現在の株価は72.42ドルであり、時価総額は約43.8億ドル(4,378百万USD)となっています。PERは17.71倍、PBRは2.32倍と算出されており、現在の市場評価を反映しています。
u値の推移から、同社は安定した成長と利益率の改善を伴う評価を得ているとみられます。これらの指標は、同社の事業規模と将来の成長期待を反映した水準にあります。