事業モデル
Olin Corporationは、米国、欧州、アジア太平洋、中東、アフリカ、ラテンアメリカ、カナダを含む広範な地域で化学製品の製造および販売を行っています。事業は、塩素や苛性ソーダなどの塩素アルカリ製品およびビニール、エポキシ樹脂、および弾薬を提供するウィンチェスターの3つのセグメントで構成されています。
ウィンチェスター部門では、狩猟や競技用、法執行機関向けのスポーツ用弾薬に加え、建設や電力業界向けの工業用製品を提供しています。製品は、独自の販売部隊を通じて、工業顧客、小売業者、卸売業者、政府機関など多岐にわたる顧客層へ直接、または流通経路を通じて提供されています。
KPI
最新の財務データによると、FY2025の売上高は6,780,800,000 USD(=67.8億ドル)を記録しており、前年比で3.7%の成長を見せています。しかし、同期間の営業利益率は0.6%まで低下しており、収益性の悪化が顕著となっています。
ROEについても、FY2023の20.6%からFY2024の5.4%、FY2025には-5.5%へと大幅に低下しており、利益構造の不安定さが浮き彫りになっています。また、手元資金として177,400,000 USD(=1.8億ドル)の現金および現金同等物を保有しています。
業績推移
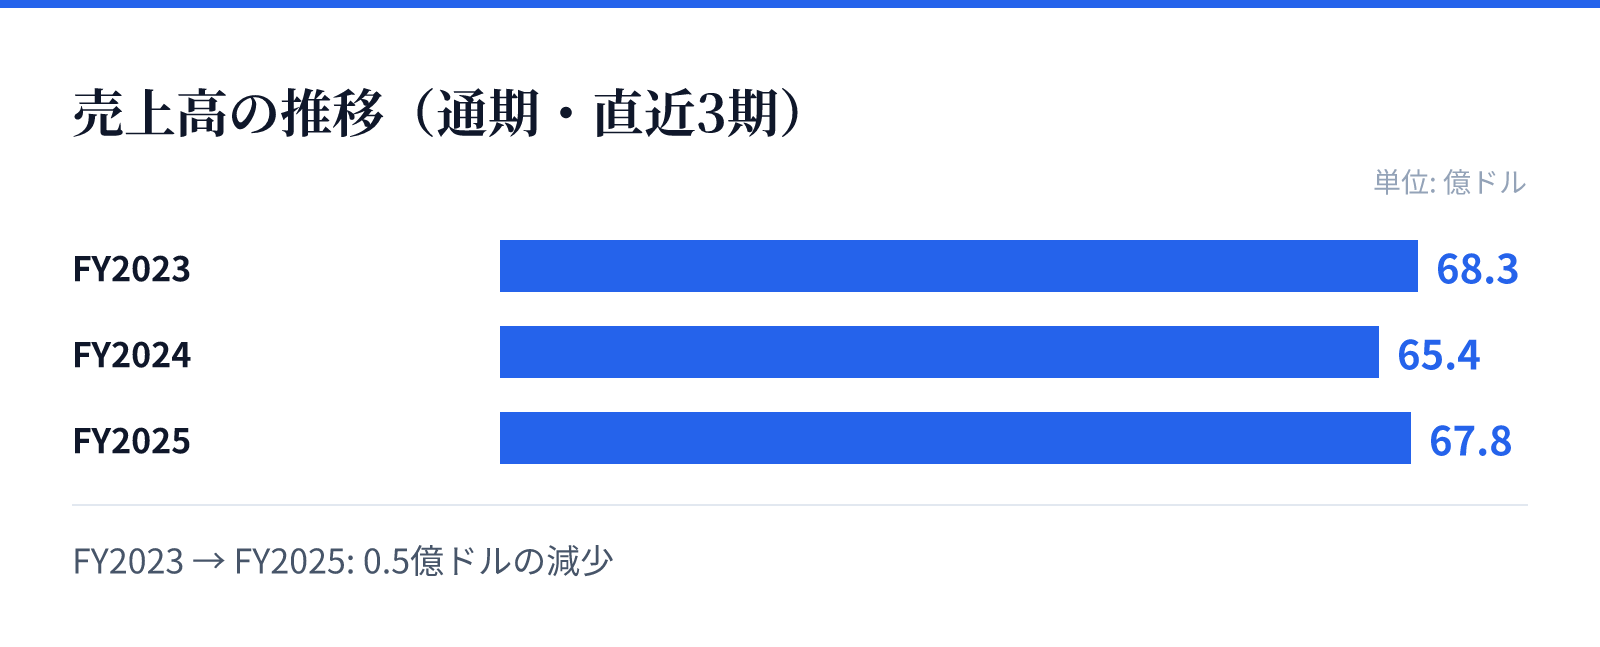
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は68.3億ドル。
FY2024の売上高は65.4億ドル。
FY2025の売上高は67.8億ドル。
成長ドライバー
同社は、塩素アルカリ製品やエポキシ樹脂といった基礎的な化学製品の広範なポートフォリオを強みとしています。これらの製品は、工業用途や建設、農業など多岐にわたる分野で不可欠な素材として利用されており、安定した需要が見込まれます。
また、ウィンチェスターブランドを通じた弾薬事業は、法執行機関やスポーツ市場において確立された地位を築いています。これらの多角的な事業構造は、特定の市場動向に左右されにくい安定した顧客基盤を構築する要因となっています。
リスク
直近の財務推移において、売上高は維持されているものの、営業利益率が急激に低下している点が大きな懸念事項です。特にFY2025における利益率の低迷とROEのマイナス転落は、コスト構造や市場環境の変化に対する脆弱性を示唆しています。
また、化学製品の製造・流通には複雑なサプライチェーンが関与しており、原材料価格の変動や物流コストの増大が利益を圧迫する可能性があります。特に、特定の原材料に依存するセグメントにおけるコスト管理が、今後の収益回復に向けた重要な課題となります。
競合
化学製品市場では、塩素や苛性ソーダ、エポキシ樹脂といった基礎化学品の供給において、グローバルな競合他社との価格競争にさらされています。これらの製品は汎用性が高いため、コスト効率の追求が競争優位性を維持するための鍵となります。
弾薬事業においては、ウィンチェスターという強力なブランドを保有しているものの、法執行機関や軍事用、スポーツ用市場における競合他社とのシェア争いが継続しています。各セグメントにおいて、独自の技術力やブランド価値をいかに維持できるかが重要となります。
バリュエーション
現在の株価は17.15ドルであり、時価総額は約19.5億ドル(1,955百万USD)となっています。PBRは1.14倍と算出されており、資産価値に対して過度なプレミアムは付いていない水準です。
投資家にとっての注目点は、4.63%という比較的高水準の配当利回りです。しかし、直近の純利益の赤字転落や利益率の低下を踏まえると、配当の持続可能性と将来の成長性のバランスを慎重に見極める必要があります。