事業モデル
同社は米国および国際的な市場において、医療機関向けの高度なテクノロジーソリューションを提供しています。主な製品には、臨床現場でのワークフローを支援するポイント・オブ・ケア・ソリューションや、自動薬剤供給システムであるTitan XTが含まれます。
さらに、薬剤の追跡可能性を確保するためのソフトウェアやハードウェア、クラウドベースのプラットフォームであるOmniSphereを展開しています。また、専門薬局の構築支援や、小売・地域薬局向けのデジタルプラットフォーム、薬剤の服用遵守を支援するソリューションなど、多岐にわたるサービスを提供しています。
KPI
最新の会計年度における売上高は1,184,845,000 USD(=11.8億ドル)を記録しています。この数値は前年度の1,112,238,000 USD(=11.1億ドル)と比較して、前年比で約6.5%の成長を見せています。
一方で、営業利益率は0.4%となっており、前年度の0.0%からわずかな改善に留まっています。また、同期間のROEは0.2%となっており、収益性の向上に向けた課題が依然として存在することが示唆されます。
業績推移
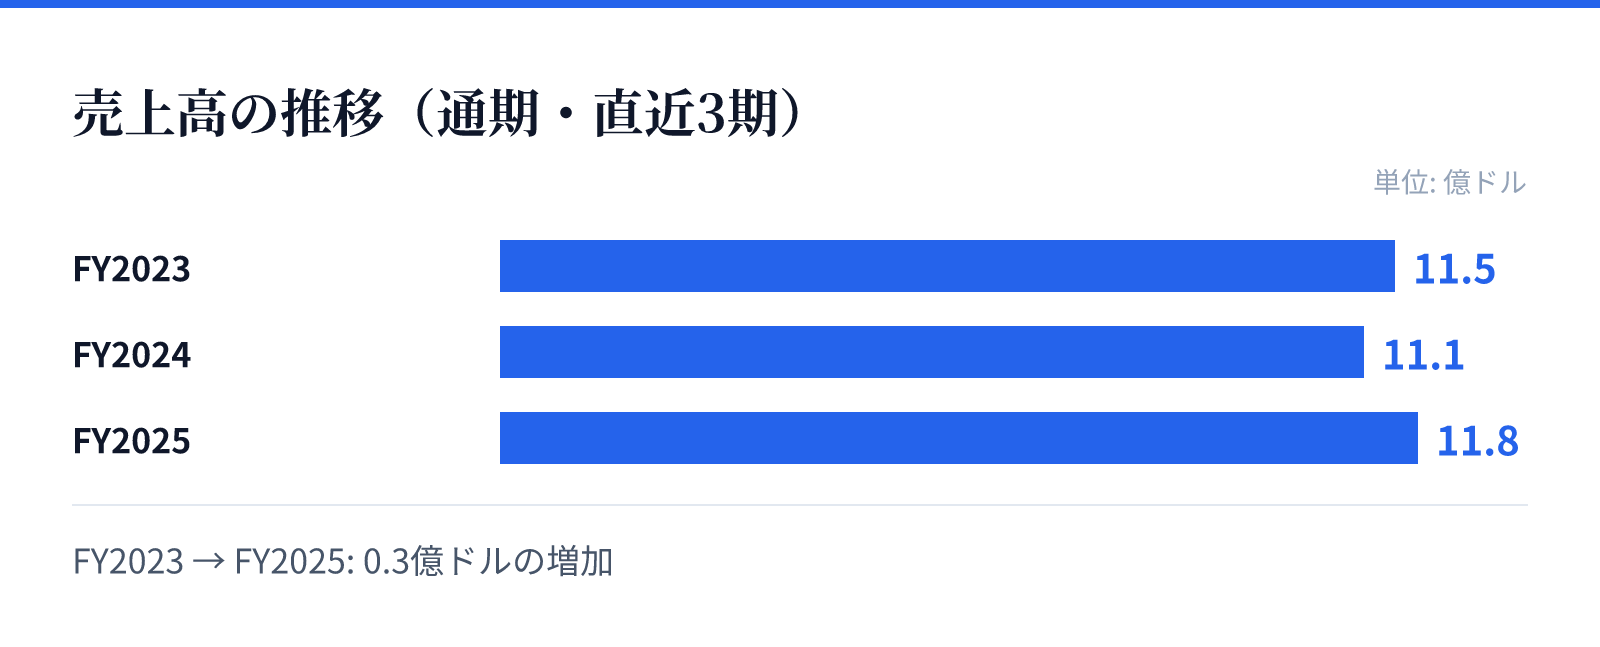
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は11.5億ドル。
FY2024の売上高は11.1億ドル。
FY2025の売上高は11.8億ドル。
成長ドライバー
同社の成長は、高度な自動化システムとクラウド基盤の統合による医療現場の効率化需要に支えられています。特に、薬剤の追跡可能性を確保する技術や、専門薬局の運営を最適化するターンキーソリューションが重要な役割を担っています。
また、デジタル技術を活用して地域薬局を支援するEnlivenHealthプラットフォームなどの展開も、将来的な成長の柱となります。これらのソリューションは、医療従事者のワークフロー改善と、患者へのより安全な薬剤提供を両立させるための重要な要素です。
リスク
財務データに基づくと、最新の会計年度における純利益は前年比で83.6%の大幅な減少を記録しています。この急激な減少は、成長過程におけるコスト構造の変化や、特定の事業セグメントにおける一時的な要因の影響を受けている可能性があります。
また、医療分野における高度な技術導入には、常に厳格な品質管理とシステムの安定性が求められます。技術革新のスピードが速い分野であるため、常に最新の規制や技術動向に適応し続けるための継続的な投資と対応が求められる環境にあります。
競合
同社は、医療現場における薬剤管理の自動化と追跡可能性の確保という、高度な技術が求められる領域で事業を展開しています。競合他社と比較して、ハードウェアとソフトウェアの両面から統合的なソリューションを提供できる点が強みとなります。
特に、クラウドベースのプラットフォームや、専門的な薬剤管理システムにおける高い技術力は、競合に対する優位性を構築する要因となります。医療機関のワークフローに深く統合されるシステムを提供することで、顧客との長期的な関係構築を目指しています。
バリュエーション
現在の市場データにおいて、同社の株価は33.08ドル、時価総額は約15.1億ドル(1,509百万USD)となっています。PERは39.86倍と、将来の成長期待を織り込んだ水準で評価されています。
一方で、PBRは1.17倍となっており、保有資産に対する評価は比較的安定した水準にあります。これらの指標は、同社がヘルスケアテクノロジー分野において独自の立ち位置を築いていることを示唆しています。