事業モデル
同社は米国において消費者向け金融および保険事業を展開する金融サービス持株会社です。主な事業内容は、個人向けローンや自動車金融の組成、引受、およびサービスの提供です。
提供する製品には、保証付き自動車融資やクレジットカードのほか、生命保険や障害保険を含む任意の信用保険が含まれます。これらのサービスは、支店ネットワーク、中央運営、デジタル提携先、および自社ウェブサイトを通じて提供されています。
KPI
同社の財務状況において、直近のFY2025における売上高は4,970,000,000 USD(=49.7億ドル)を記録しています。これは前年度の4,537,000,000 USD(=45.4億ドル)と比較して、前年比で9.5%の成長を示しています。
また、同社の自己資本利益率(ROE)は、FY2023の20.1%からFY2024には16.0%へと低下したものの、FY2025には23.0%へと上昇しています。手元資金として、396,000,000 USD(=4億ドル)の現金および現金同等物を保有しています。
業績推移
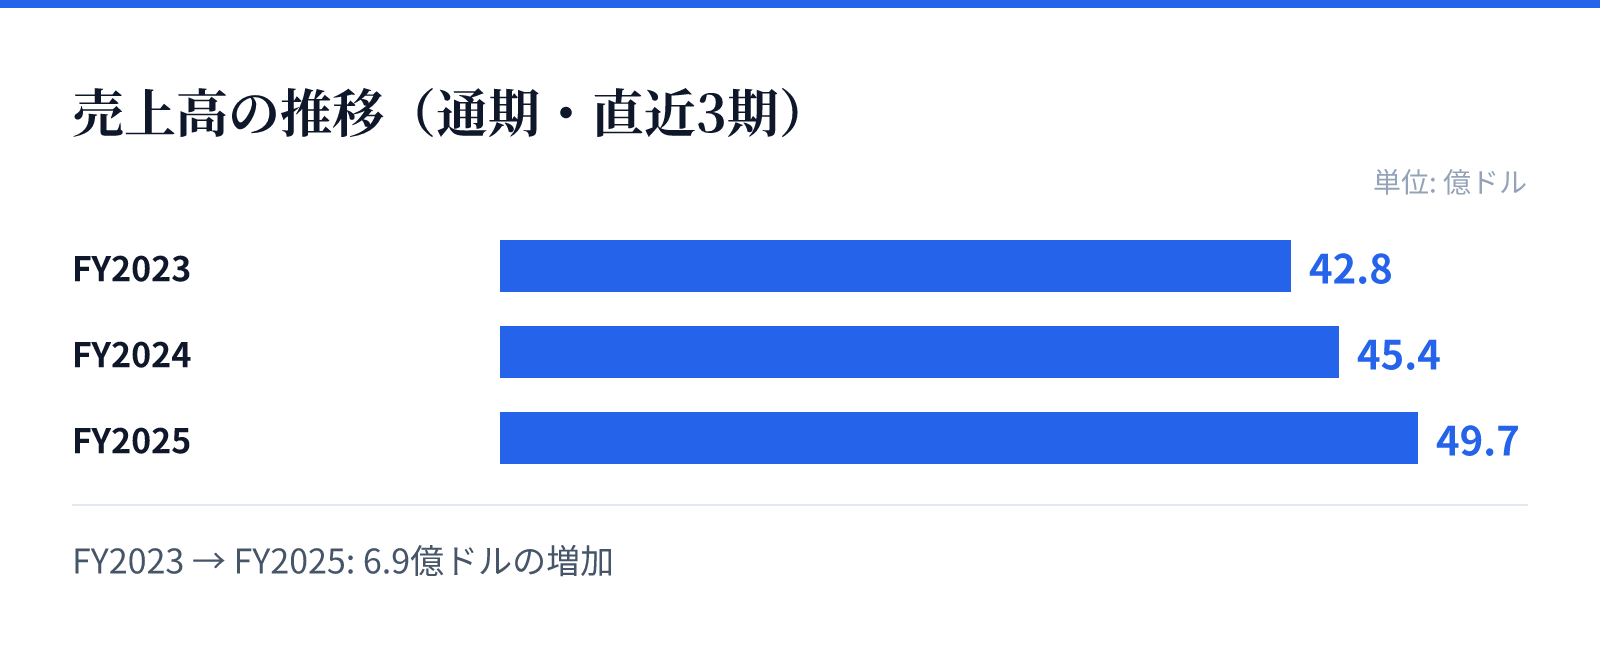
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は42.8億ドル。
FY2024の売上高は45.4億ドル。
FY2025の売上高は49.7億ドル。
成長ドライバー
直近の財務トレンドにおいて、FY2025の純利益は前年比で53.8%という大幅な増加を記録しています。この成長は、同社の提供する多様な金融商品と、デジタルを含む多角的なチャネル展開に支えられているとみられます。
売上高も3期連続で増加傾向にあり、特に最新のFY2025では前年比9.5%の成長を達成しています。この成長傾向は、同社の強固な顧客基盤と、個人向けローンおよび自動車金融の需要の継続を反映していると考えられます。
リスク
同社の事業は、個人向けローンや自動車融資といった信用提供を主軸としているため、マクロ経済の動向に影響を受けやすい構造です。特に金利環境の変化や消費者の信用状況の変化が、貸付需要や回収率に直接的な影響を与える可能性があります。
また、保険商品や保証付き資産保護などの付加的なサービスを提供していますが、これらはオプションの性質を持つため、需要の変動リスクを伴います。信用リスクの管理と、変動する経済環境下でのポートフォリオ管理が重要な課題となります。
競合
同社は、個人向けローンや自動車融資の分野において、競合他社とシェアを争う環境にあります。支店ネットワークとデジタルチャネルの両方を活用することで、幅広い顧客層へのアプローチを試みています。
提供する保険商品や会員プランなどの付加価値サービスは、競合他社との差別化要因となります。しかし、信用サービス業界全体における競争は激しく、独自のブランド力や効率的なオペレーションの維持が重要となります。
バリュエーション
同社の株価は63.23ドルとなっており、時価総額は約72.3億ドル(7,235百万USD)と評価されています。PERは9.53倍、PBRは2.14倍となっており、市場における評価を反映しています。
投資家にとって注目すべき点は、6.65%という高い配当利回りです。この配当水準は、同社の安定したキャッシュフローと、信用サービスセクターにおける成熟したビジネスモデルを反映しているものとみられます。