事業モデル
同社は、米国、台湾、韓国、日本、中国、東南アジア、欧州など世界各地で、マクロ欠陥検査や計測を行うプロセス制御ツールの設計、開発、製造、サポートを展開しています。提供する製品群は、リソグラフィシステムやプロセス制御分析ソフトウェア、自動化された計測システムなど多岐にわたります。
これらの製品は、半導体や先端パッケージングデバイスの製造において不可欠な役割を果たしており、シリコンウェハー、LED、マイクロエレクトロメカニカルシステム、CMOSイメージセンサーなど幅広い分野で活用されています。また、単体のツールだけでなく、工場全体をカバーするソフトウェアスイートや、スペアパーツ、サービス、ソフトウェアライセンスなどの付加価値サービスも提供しています。
KPI
最新の会計年度であるFY2025において、同社は売上高1,005,263,000 USD(=10.1億ドル)を記録しています。この期間の売上高は前年比で1.8%の増加となっており、安定した事業基盤を維持しています。
一方で、同期間の純利益は前年比で32.2%の減少を記録しており、収益性の推移には注意が必要です。また、同社は1,253,205,000 USD(=12.5億ドル)の現金および現金同等物を保有しており、強固な財務基盤を維持しています。
業績推移
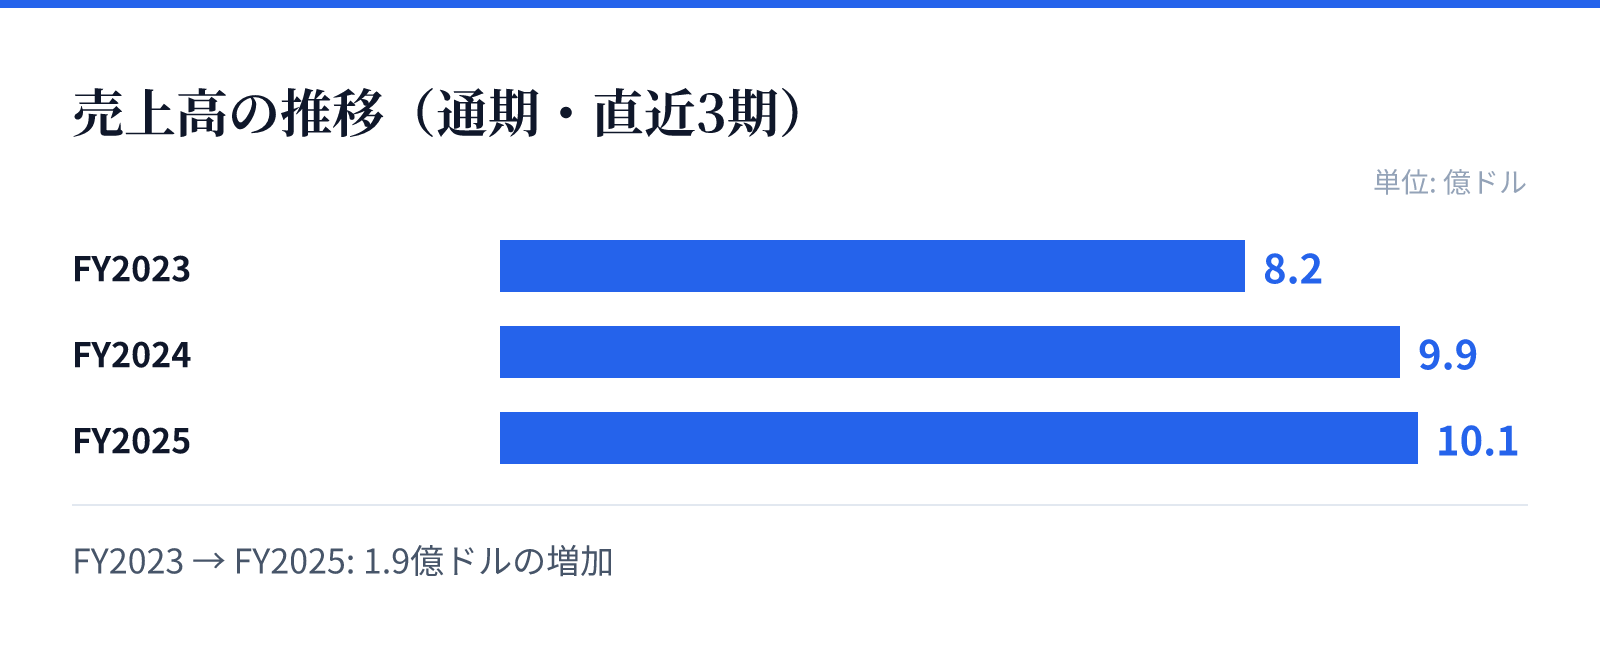
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は8.2億ドル。
FY2024の売上高は9.9億ドル。
FY2025の売上高は10.1億ドル。
成長ドライバー
同社の成長は、半導体および先端パッケージング分野における高度な技術要求に応える製品ポートフォリオに支えられています。特に、FAaST、CnCV、MBIRといった高度な製品ラインナップが、高度な製造プロセスを必要とする顧客層への訴求力を高めています。
過去の財務推移を見ると、FY2023からFY2024にかけて売上高が8.2億ドルから9.9億ドルへと増加し、営業利益率も14.7%から19.9%へと大幅に改善する傾向が見られました。最新のFY2025では、売上高は10.1億ドルに達しており、技術革新を伴う製品の需要が継続していることが推察されます。
リスク
最新の財務データにおいて、FY2025の純利益が前年比で32.2%減少している点は、今後の収益性の安定性に関するリスク要因として考慮されます。売上高の伸びが1.8%と緩やかであることは、市場環境や競合状況の影響を反映している可能性があります。
また、同社の事業は高度な半導体製造プロセスに深く依存しており、技術革新のスピードや顧客の設備投資動向に敏感に反応する構造となっています。特定の高度な製品ラインへの依存度や、グローバルなサプライチェーンの動向が、将来の業績に影響を与える可能性があるとみられます。
競合
同社は、半導体製造装置および材料の分野において、高度な計測技術とプロセス制御ソフトウェアを統合したソリューションを提供しています。競合他社と比較して、単一のツールだけでなく、工場全体を統合するソフトウェアスイートや高度な製品ラインを提供できる点が強みです。
特に、先端パッケージングや高度なリソグラフィ技術が求められる分野において、同社の技術は重要な役割を担っています。多様な産業分野(データストレージ、RFフィルター、パワーデバイス等)への対応能力は、広範な市場での存在感を示す要因となっています。
バリュエーション
最新の市場データに基づくと、同社の株価は270.79ドル、時価総額は約166億ドル(16,552百万USD)となっています。この規模に対し、PERは110.08倍、PBRは6.91倍と算出されています。
これらの指標は、同社が高度な技術力を有する成長期待の高いセクターに位置していることを示唆しています。投資判断にあたっては、高いPERが将来の成長期待をどの程度織り込んでいるかを精査する必要があります。