事業モデル
同社は米国において、在宅および代替の場所での輸液サービスを提供しています。提供するサービスには、抗感染症治療、心不全治療のための在宅輸液、および脳卒中やがん、胃腸疾患などの急性・慢性疾患に対応する経腸栄養・経腸栄養サポートが含まれます。
さらに、免疫不全症の治療のための免疫グロブリン輸液や、クローン病や関節リウマチなどの慢性炎症性疾患の治療も提供しています。また、神経疾患、出血疾患、高リスク妊娠の女性向け治療、痛み管理、化学療法、呼吸器薬などの多様な治療と看護サービスを展開しています。
KPI
最新の会計年度(FY2025)において、同社は56.5億ドル(=56.5億ドル)の売上を計上しています。この売上高は前年比で13.0%の成長を記録しており、事業規模の拡大が確認できます。
一方で、営業利益率はFY2023の7.3%からFY2025には6.0%へと低下する傾向にあります。ROEについても、FY2023の18.8%からFY2025には15.7%となっており、効率性の変化が見られます。同社は現在、1.9億ドル(=1.9億ドル)の現金および現金同等物を保有しています。
業績推移
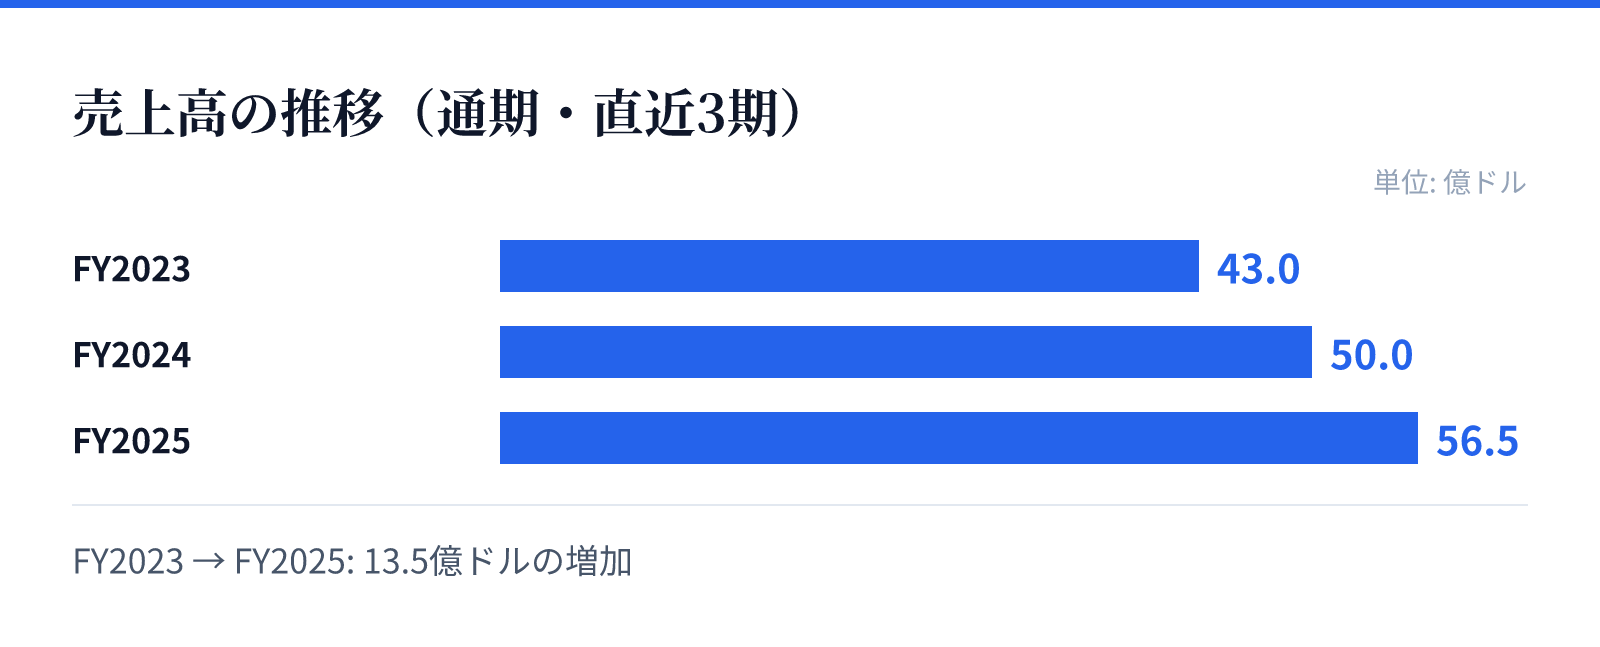
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は43.0億ドル。
FY2024の売上高は50.0億ドル。
FY2025の売上高は56.5億ドル。
成長ドライバー
同社の成長は、多様な疾患に対する輸液治療の需要と、それらに対する専門的な看護サービスの提供に支えられています。特に、慢性疾患や神経疾患など、継続的なケアを必要とする患者層に向けたサービスが事業の柱となっています。
これらのサービスは、医師、病院の退院計画担当者、病院スタッフ、健康維持組織、優先提供組織といった広範なネットワークを通じて提供されます。多岐にわたる疾患への対応能力が、安定した患者流入と事業拡大の原動力となっているとみられます。
リスク
財務データに基づくと、売上高が成長している一方で、営業利益率が直近数年で低下傾向にある点が注目されます。FY2023の7.3%からFY2025の6.0%への低下は、運営コストの増加や競争環境の変化を示唆している可能性があります。
また、最新の財務トレンドにおいて、売上高が前年比13.0%増となる一方で、純利益が前年比2.0%減となっている点は、収益性の管理における課題を示しています。これらの要因が今後の利益成長に与える影響を注視する必要があります。
競合
同社は、在宅および代替の場所での輸液サービスという専門性の高い領域で事業を展開しています。提供する治療範囲は非常に広く、免疫不全、神経疾患、高リスク妊娠など、高度な専門知識を要する分野をカバーしています。
競合他社との差別化要因として、医師や病院関係者との強固な連携による紹介ネットワークが挙げられます。多様な疾患に対する包括的な治療オプションと看護サービスの提供が、市場における競争優位性を支える要素となっています。
バリュエーション
同社の現在の株価は23.9ドルであり、時価総額は約35.8億ドル(3,580百万USD)となっています。市場データに基づくPERは18.11倍、PBRは2.84倍と算出されています。
これらの指標は、同社の成長性と市場における評価を反映しています。売上高が56.5億ドル(=56.5億ドル)に達している規模感に対し、現在のバリュエーションは市場の期待を反映した水準にあります。