事業モデル
Opendoor Technologies Inc.は、米国における住宅不動産取引のためのデジタルプラットフォームを運営しています。同社はオンラインのECプラットフォームを通じて住宅を購入し、再販する仕組みを構築しています。
提供するサービスは多岐にわたり、不動産仲介、権利保険、決済、エスクローサービスのほか、財産・賠償責任保険や建設サービスも提供しています。2013年に設立され、アリゾナ州テンピに拠点を置いています。
KPI
最新の財務データによると、FY2025の売上高は4,371,000,000 USD(=43.7億ドル)を記録しています。この数値は前年度の5,153,000,000 USD(=51.5億ドル)から減少しており、売上高は前年比で15.2%減少しています。
収益性に関しては、FY2025における営業利益率は-6.3%となっており、前年度の-5.9%からさらに悪化しています。また、ROE(自己資本利益率)はFY2025において-129.4%と、前年度の-55.0%から大幅な低下を見せています。
業績推移
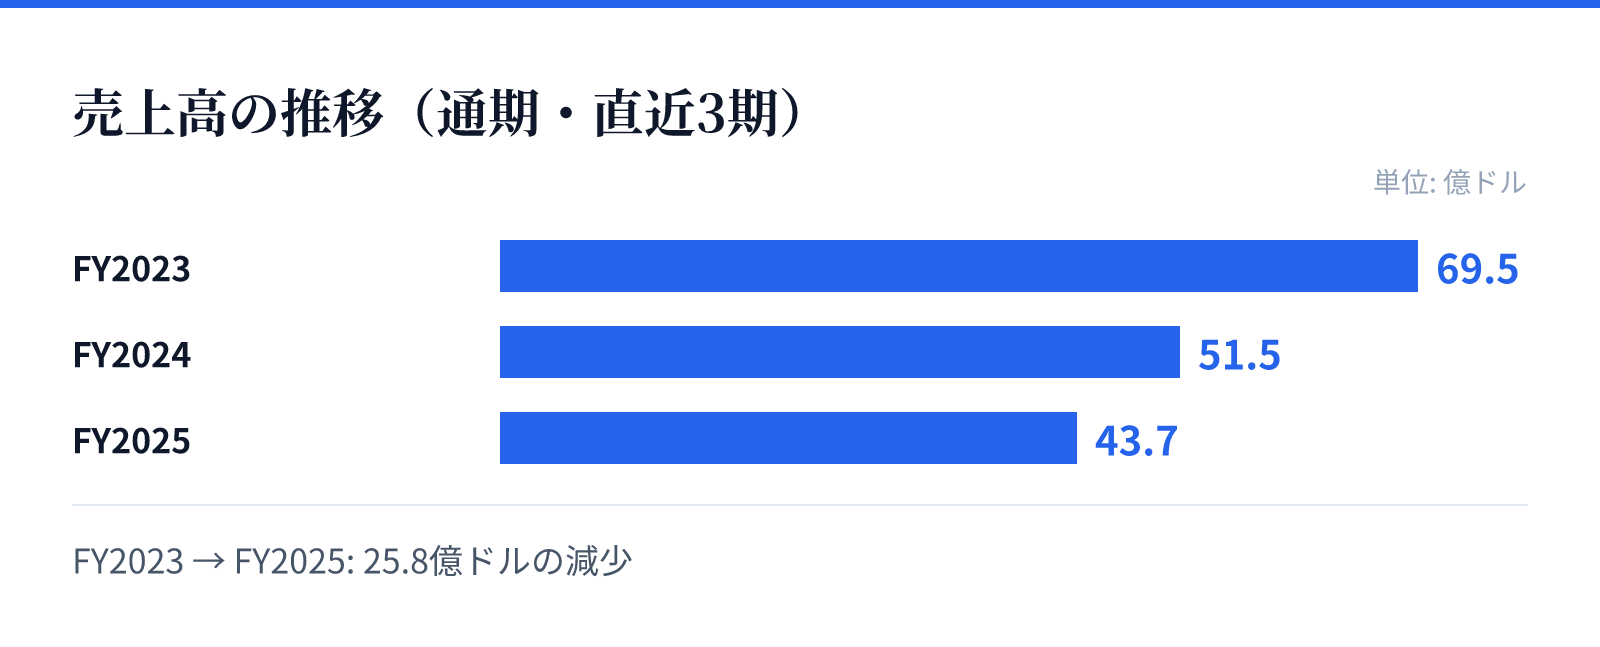
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は69.5億ドル。
FY2024の売上高は51.5億ドル。
FY2025の売上高は43.7億ドル。
成長ドライバー
同社の成長は、デジタルプラットフォームを通じた不動産取引の効率化と、付随する各種サービスの統合に依存しています。仲介や保険、建設といった周辺サービスの提供により、取引の全工程をデジタルでカバーすることを目指しています。
しかし、直近の財務トレンドを見ると、売上高が3期連続で減少傾向にあり、成長の加速には課題があると考えられます。特に、最新のFY2025における純利益が前年比で231.6%減少している点は、今後の成長戦略の再構築を必要とする要因となります。
リスク
同社の主なリスク要因の一つは、収益性の悪化とそれに伴う資本効率の低下です。ROEがFY2025において-129.4%と大幅なマイナスを記録しており、資本を効率的に活用できていない現状が浮き彫りになっています。
また、売上高が前年比で15.2%減少していることは、市場環境の変化やプラットフォームの浸透速度に課題がある可能性を示唆しています。さらに、営業利益率も継続的にマイナス圏にあり、事業モデルの収益化に向けた構造的な課題が存在するとみられます。
競合
同社は、従来の不動産仲介や売買プロセスをデジタル化する競合他社が存在する市場で事業を展開しています。独自のECプラットフォームを通じて、住宅の購入・販売・再販を一気通貫で行うことで差別化を図っています。
しかし、不動産取引における複雑な法的・物理的プロセスをデジタルで代替するには、高度な技術と広範なサービス網が必要です。仲介、保険、建設といった多角的なサービス提供により、競合に対する優位性を構築しようとしています。
バリュエーション
最新の市場データに基づくと、同社の株価は3.6ドル、時価総額は約33.1億ドル(3,309百万USD)となっています。この時価総額に対し、PBR(株価純資産倍率)は3.63倍と算出されています。
投資判断の際には、現在のマイナス成長およびマイナスの営業利益率を考慮する必要があります。保有する現金および現金同等物は896,000,000 USD(=9億ドル)であり、今後の事業展開に向けた資金の動向が注目されます。