事業モデル
同社は地熱および回収エネルギー分野の発電事業を展開しており、米国やインドネシア、ケニアなど世界各地で事業を展開しています。事業は電力、製品、エネルギー貯蔵の3つのセグメントで構成されています。
電力セグメントでは地熱、太陽光発電、回収エネルギーに基づく発電所の開発、建設、所有、運営を行い、電力を販売しています。製品セグメントでは、発電用機器の設計・製造・販売のほか、エンジニアリングや建設に関するサービスを提供しています。
エネルギー貯蔵セグメントでは、電力網に接続されたバッテリーエネルギー貯蔵システム(BESS)施設を運営し、容量やエネルギー、付帯サービスを提供しています。顧客層は、請負業者や地熱発電所の所有者、ガス処理プラントの運営者など多岐にわたります。
KPI
最新の会計年度における売上高は989,543,000 USD(=9.9億ドル)を記録しています。同期間の営業利益率は18.5%となっており、安定した収益性を維持しています。
財務基盤については、513,747,000 USD(=5.1億ドル)の現金および現金同等物を保有しています。ROEは4.9%となっており、資本効率を維持しながら事業を展開しています。
過去数年間の推移を見ると、売上高は着実に増加傾向にあります。FY2023の829,424,000 USD(=8.3億ドル)から、FY2025の9.9億ドルへと成長を遂げています。
業績推移
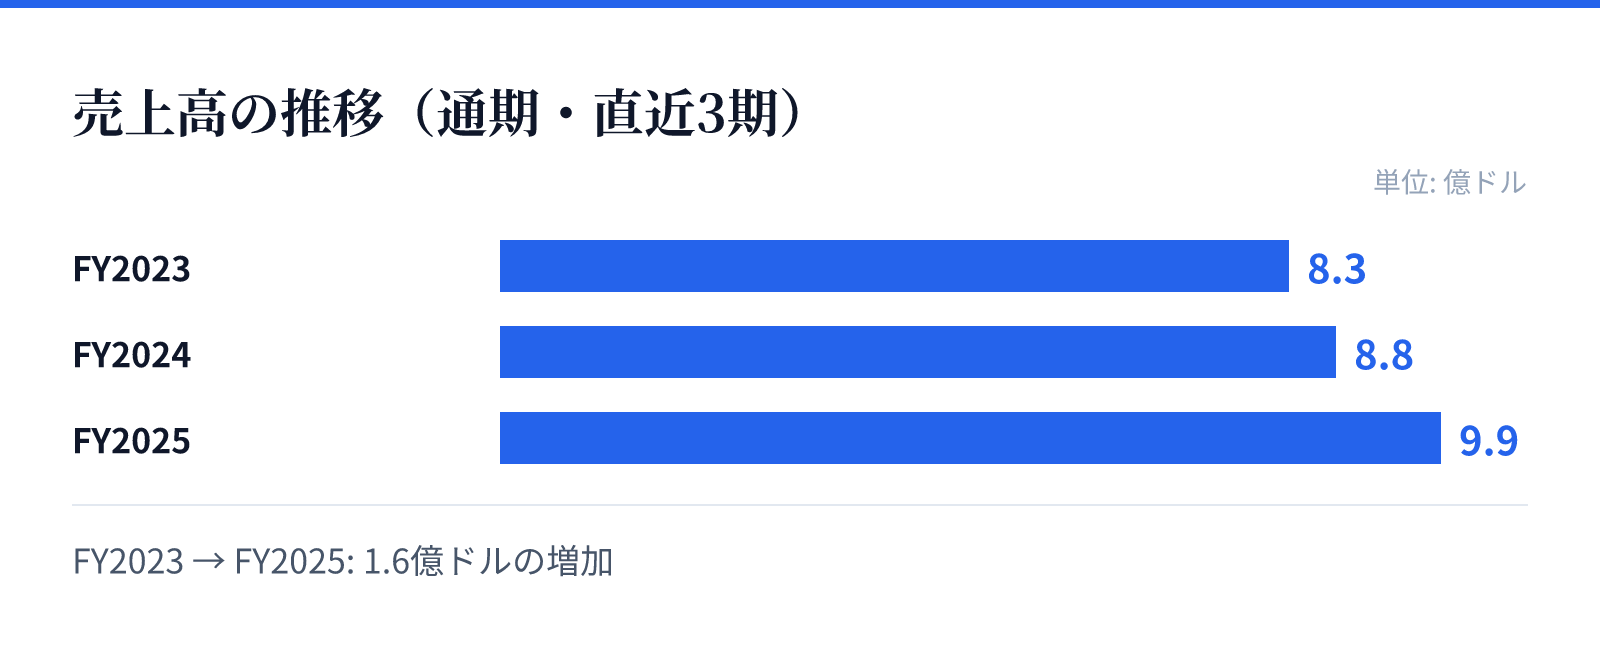
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は8.3億ドル。
FY2024の売上高は8.8億ドル。
FY2025の売上高は9.9億ドル。
成長ドライバー
同社の成長は、地熱および回収エネルギー分野における広範な技術展開と、グローバルな市場展開によって支えられています。特に、太陽光発電やエネルギー貯蔵といった多様な再生可能エネルギーへの対応が成長を牽引しています。
最新の財務データでは、FY2025の売上高が前年比で12.5%増加しており、事業規模の拡大が確認できます。一方で、純利益の伸びは前年比0.1%と緩やかな推移を見せています。
エネルギー貯蔵セグメントにおけるBESS施設の運営は、将来的な電力網の安定化需要に応える重要な成長要素となります。これらの多角的なアプローチが、持続的な事業拡大の基盤となっています。
リスク
事業の規模拡大に伴い、運営コストの変動や原材料価格の変動が利益率に影響を与える可能性があります。FY2025の営業利益率は18.5%となっており、過去の推移と比較して低下傾向にある点に注意が必要です。
また、地熱や太陽光といったインフラを伴う事業は、建設や運営における技術的な複雑性が伴います。特定の地域における規制や、エネルギー需要の変動が事業の安定性に影響を及ぼす可能性があります。
エネルギー貯蔵分野における技術革新のスピードや、競合するエネルギー源との競争も考慮すべき要素です。これらの要因が、将来の利益率や成長スピードに影響を与える可能性があるとみられます。
競合
同社は地熱および回収エネルギー分野において、機器の製造から発電所の運営まで垂直統合に近い体制で事業を展開しています。この多角的なアプローチにより、競合他社に対する独自の優位性を構築しています。
提供されるデータに基づくと、同社は特定のニッチな技術を持つ企業や、大規模なエネルギーインフラを運営する企業と競合しています。特に、エネルギー貯蔵分野におけるBESSの提供能力は、競合に対する重要な差別化要因となります。
世界各地で展開する広範なネットワークは、グローバルな競争環境において強みとなります。多様な顧客層への対応能力が、市場における地位を維持するための重要な要素となります。
バリュエーション
現在の株価は103.04 USDであり、時価総額は約63.4億ドル(6,337百万USD)となっています。PERは50.51倍、PBRは2.44倍と算出されています。
配当利回りは0.46%となっており、投資家に対して一定の還元が行われています。これらの指標は、同社の成長期待を反映した評価を反映しています。
投資判断にあたっては、高いPERが将来の成長性をどの程度織り込んでいるかを精査する必要があります。現在の財務状況と市場評価を照らし合わせ、長期的な成長可能性を評価することが重要です。