事業モデル
Old Second Bancorp, Inc.は、米国においてコミュニティバンキングサービスを提供する銀行持ち株会社です。預金商品として、個人および法人向けの当座預金、マネーマーケット、貯蓄預金、譲渡預金、および個人退職口座を提供しています。
融資部門では、商業・工業ローン、商業用不動産ローン、多世帯住宅ローン、建設・開発ローンなど多岐にわたる商品を取り扱います。さらに、住宅ローン、自動車ローン、農業ローン、リースファイナンスなど、個人および法人向けの幅広い金融ソリューションを提供しています。
デジタル対応も進めており、オンラインおよびモバイルバンキングを提供しています。また、法人向けのキャッシュマネジメント、投資・代理・保管サービス、および通貨・硬貨の保管サービスなど、高度な金融インフラを顧客に提供しています。
KPI
同社の直近の財務データにおいて、FY2025の売上高は333,097,000 USD(=3.3億ドル)を記録しています。これは前年度の279,899,000 USD(=2.8億ドル)と比較して、前年比19.0%の成長を示しています。
一方で、同期間の純利益は前年比で5.8%減少しています。ROE(自己資本利益率)についても、FY2023の15.9%からFY2024の12.7%、FY2025の9.0%へと推移しており、収益性の変化が見られます。
これらの数値は、売上規模の拡大と利益率の変動が混在する現状を示しています。特に売上高の成長は、提供する金融サービスの広範な普及を反映しているとみられます。
業績推移
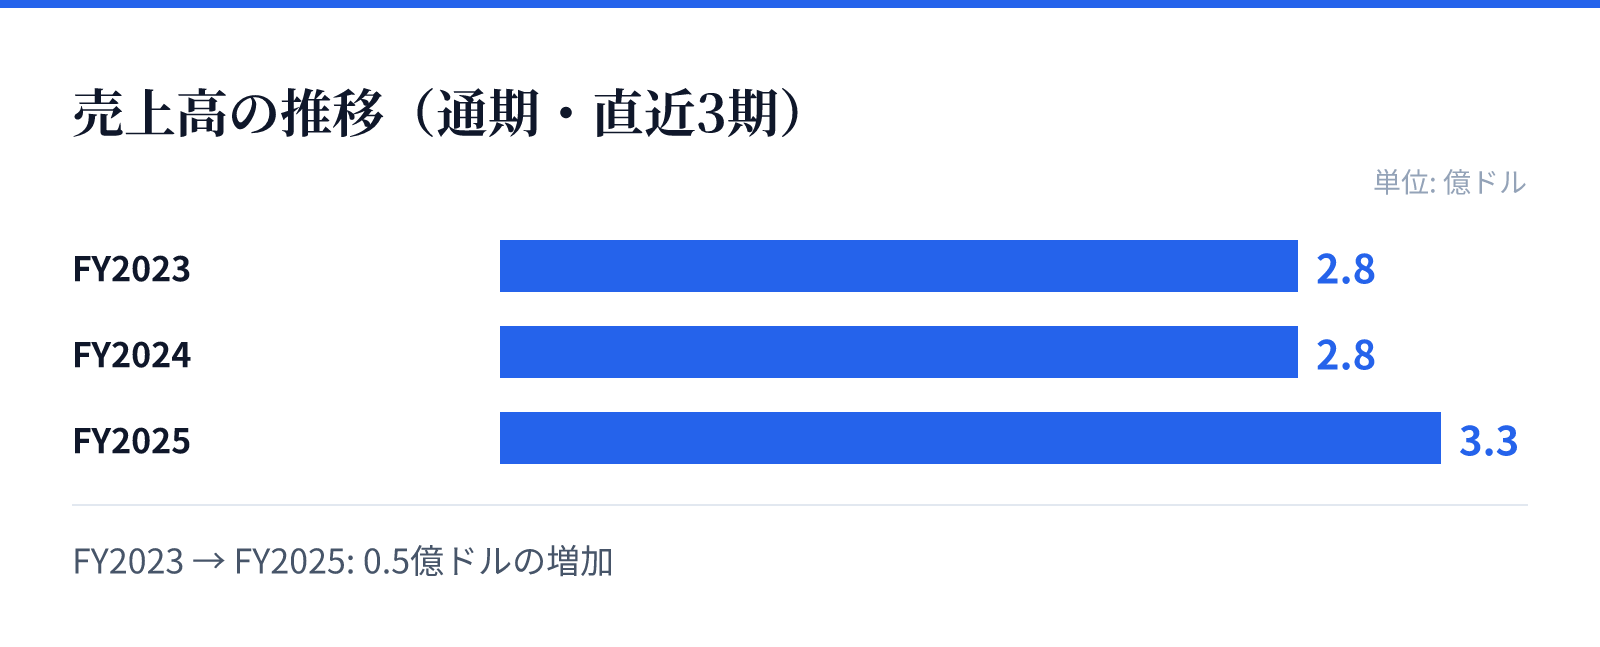
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は2.8億ドル。
FY2024の売上高は2.8億ドル。
FY2025の売上高は3.3億ドル。
成長ドライバー
同社の成長の柱は、地域社会に根ざした多様な預金および融資ポートフォリオにあります。商業用不動産や多世帯住宅といった特定のセグメントに向けた融資提供が、安定した収益基盤を支えています。
また、法人向けのキャッシュマネジメントや投資・代理・保管サービスといった付加価値の高いサービスが、法人顧客の維持に寄与しています。これらのサービスは、単なる預金・融資を超えた包括的な金融ソリューションとして機能しています。
さらに、オンラインおよびモバイルバンキングの提供により、利便性を求める顧客層の獲得を推進しています。デジタルチャネルの活用は、将来的な顧客接点の拡大と運営効率の向上に寄与する要因となります。
リスク
同社の事業環境における主なリスクは、金融市場の変動に伴う貸付資産の質への影響です。特に商業用不動産や建設・開発ローンなど、景気動向に敏感なセグメントが含まれるため、マクロ経済の変動が直接的な影響を及ぼす可能性があります。
また、収益性の推移から、売上成長と純利益の乖離が課題となる可能性があります。FY2025において売上が前年比19.0%増と好調な一方で、純利益が5.8%減少している点は、コスト構造や運用効率の精査が必要な要素です。
さらに、地域密着型銀行として、特定の地域経済の動向に依存する側面があります。地元の経済状況が悪化した場合、貸倒れリスクの増大や預金流出のリスクに直面する可能性があるため、慎重なリスク管理が求められます。
競合
同社は、地域密着型の銀行として、特定の地域コミュニティに深く根ざしたサービスを提供しています。この地域密着型の戦略は、大手銀行とは異なる独自の顧客関係を構築し、競合に対する優位性を生み出しています。
提供するサービスの幅広さが、競合他社に対する差別化要因となっています。預金から融資、投資、さらには高度なキャッシュマネジメントまで、包括的なサービスをワンストップで提供できる体制が強みです。
しかし、デジタルバンキングの普及や大手金融機関の地域進出により、競争環境は常に変化しています。同社は、高度な技術提供と地域密着の信頼性の両立により、市場での地位を維持しているとみられます。
バリュエーション
同社の現在の株価は25.19ドルであり、時価総額は約12.9億ドル(1,295百万USD)となっています。PERは14.71倍、PBRは1.44倍と算出されており、市場における評価を反映しています。
配当利回りは1.11%となっており、投資家に対して一定の配当を提供しています。これらの指標は、地域銀行セクターにおける標準的な評価範囲内にあるとみられます。
投資判断にあたっては、売上成長と利益の推移を注視する必要があります。特に、売上高が前年比19.0%増と成長している一方で、純利益が減少している要因を精査することが重要です。