事業モデル
同社は米国および国際的なクルーズ船や目的地のリゾートにおいて、ヘルスおよびウェルネスセンターを運営しています。提供するサービスは、マッサージやボディケア、美容治療、メディスパサービス、鍼治療など多岐にわたります。
さらに、フィットネスセンターやパーソナライズされたトレーニング、栄養指導、体重管理などのコンサルティングも提供しています。また、温冷ハイドロセラピーやサウナ、コールドプンクプールなどの設備を備えた施設も運営しています。
独自のブランドを含む複数の製品ラインも展開しており、美容や健康に関する幅広いソリューションを提供しています。2017年に設立され、バハマのナッソーに拠点を置いています。
KPI
直近の財務データにおいて、売上高はFY2023の7.9億ドルからFY2025には9.6億ドルへと着実に増加しています。これに伴い、営業利益率は7.1%から9.1%へと向上しており、収益性の改善が見て取れます。
ROEについても、FY2023の-0.7%からFY2024には13.1%へと劇的な改善を遂げており、資本効率が向上しています。FY2025のROEは13.2%を記録しており、安定した収益基盤を構築しています。
最新のFY2025における売上高は前年比で7.4%の成長を記録しています。一方で、同期間の純利益は前年比で1.7%の減少となっており、利益の質に関する注視が必要です。
業績推移
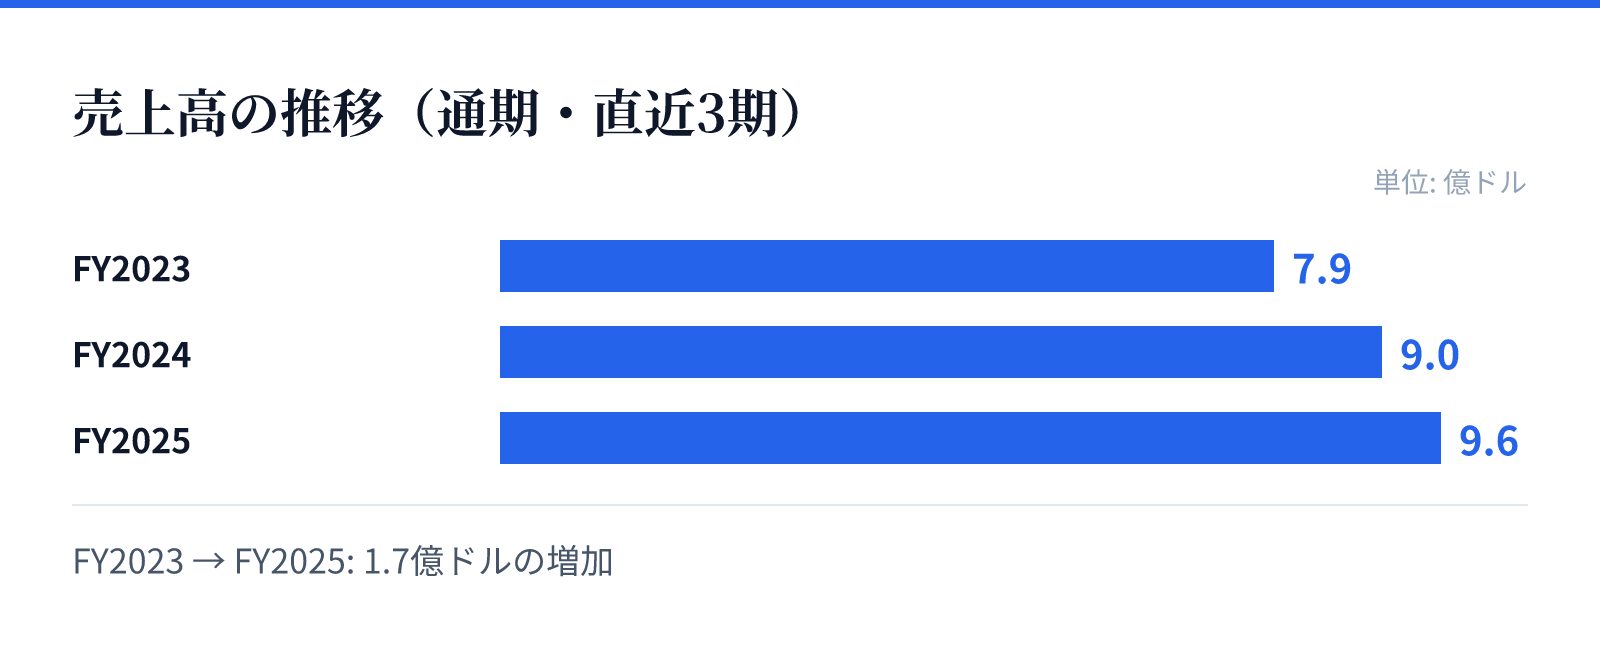
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は7.9億ドル。
FY2024の売上高は9.0億ドル。
FY2025の売上高は9.6億ドル。
成長ドライバー
同社の成長は、クルーズ船やリゾートといった特定のニッチな市場におけるウェルネス需要の拡大に支えられています。提供するサービスの多様化により、顧客一人あたりの単価向上やリピート率の向上が期待されます。
特に、フィットネスや栄養指導といったパーソナライズされたコンサルティングサービスの提供は、付加価値の高い事業として機能しています。また、複数のブランド展開による製品販売も、多角的な収益源として寄与しています。
近年の売上高の増加は、ウェルネスへの関心の高まりを背景とした需要の拡大を反映しているとみられます。今後も、提供するサービスの高度化とブランドの認知度拡大が成長の鍵となります。
リスク
同社の事業は、クルーズ船やリゾートといった観光・レジャー産業に強く依存している構造となっています。そのため、世界的な旅行需要の変動や、観光関連の景気動向が業績に直接的な影響を与える可能性があります。
また、最新の財務データにおいて、売上高が前年比で増加している一方で、純利益が前年比で1.7%減少している点は注意が必要です。この要因が一時的なコスト増によるものか、構造的な変化によるものかの精査が求められます。
さらに、多岐にわたる美容・健康関連の製品やサービスを展開しているため、各分野におけるトレンドの変化や競合の動向もリスク要因となります。安定した成長を維持するためには、これらの外部要因への対応力が重要となります。
競合
同社は、クルーズ船やリゾートという特定の場所において、独自のウェルネス体験を提供する強みを持っています。マッサージから高度な美容治療、フィットネスまでを統合的に提供する体制は、競合他社に対する差別化要因となります。
また、複数のブランドを保有し、サービスと製品の両面からアプローチする戦略をとっています。これにより、特定のサービスのみを提供する競合他社と比較して、より包括的な顧客体験を提供することが可能です。
しかし、ウェルネスや美容分野は競争が激しい市場であり、競合他社によるサービスの高度化や価格競争への対応が常に求められます。独自のブランド価値を維持し、顧客のロイヤルティを獲得し続けることが競争優位の維持に不可欠です。
バリュエーション
現在の株価は25.26ドルであり、時価総額は約25.6億ドルとなっています。PERは33.24倍、PBRは4.40倍と算出されており、市場からは一定の成長期待が反映されているとみられます。
配当利回りは0.76%となっており、配当よりも成長を重視する投資家向けの特性が見て取れます。現在の株価水準は、将来の売上成長と利益率の改善を織り込んだ評価となっています。
投資判断にあたっては、高いPERが将来の成長性を正当化できるか、また売上成長と利益の推移が安定的に継続するかを注視する必要があります。現在の財務状況は、成長フェーズにある企業としての特徴を示しています。