事業モデル
同社は、自動車、産業、ロボティクス、スマートインフラの各分野向けにLiDARセンサーキットの製造および販売を行っています。提供する製品群には、広視野のOSDomeや、中・長距離に対応するOS1、OS2などのOuter Sensorシリーズが含まれます。
さらに、高度運転支援システム(ADAS)向けのDFシリーズや、スマートインフラ向けプラットフォームであるOuster Gemini、交通運営向けのBlueCityなどのソリューションを展開しています。また、2Dおよび3Dカラーデータを提供する高性能カメラZEDや、モーションブラーのない精密な画像を提供するソリッドステート・デジタルフラッシュセンサーの開発も進めています。
KPI
最新の財務データにおいて、FY2025の売上高は169,384,000 USD(=1.7億ドル)を記録しています。これは前年度の111,101,000 USD(=1.1億ドル)から大幅に増加しており、事業規模の拡大が確認できます。
一方で、営業利益率はFY2023の-248.0%からFY2025の-43.7%へと改善傾向にありますが、依然としてマイナスの水準にあります。ROEについても、FY2023の-208.2%からFY2025の-23.1%へと改善を見せており、収益性の改善に向けた動きが見て取れます。
業績推移
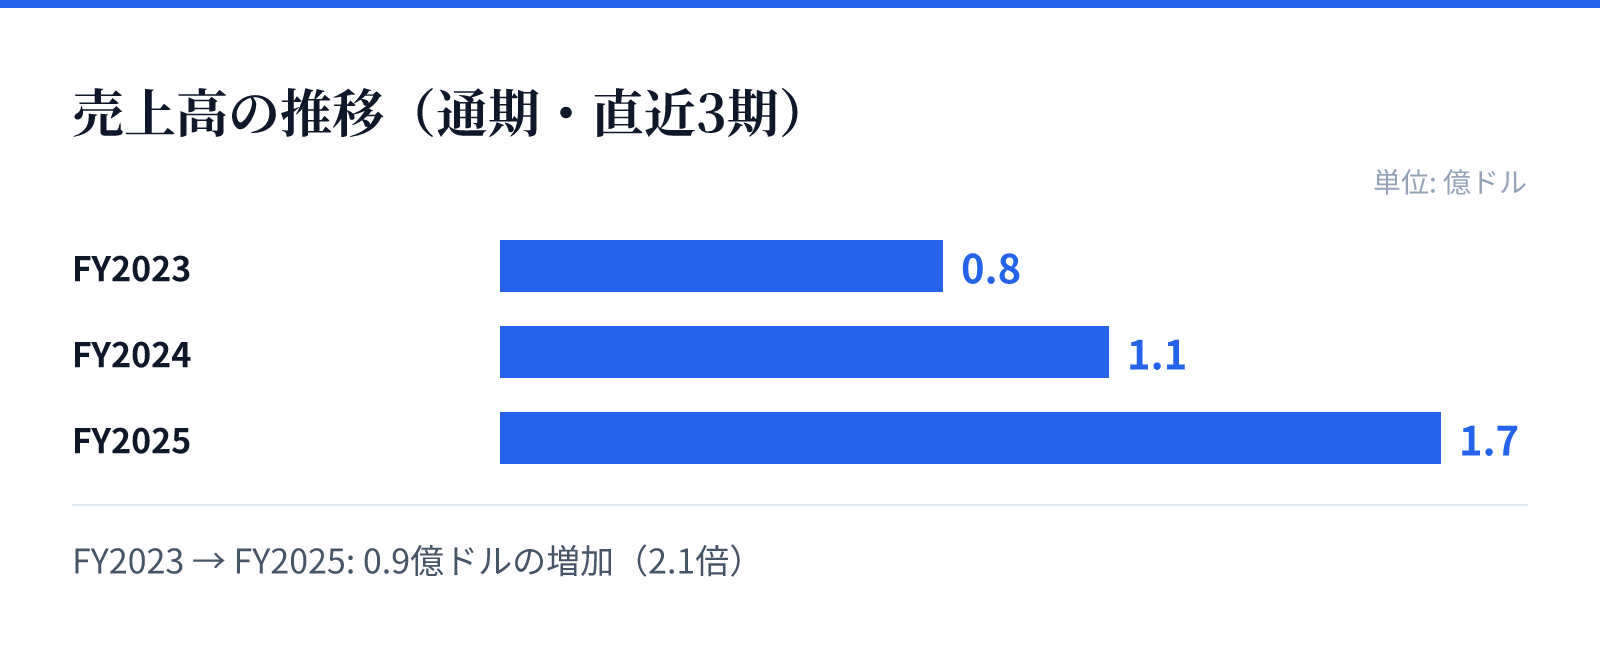
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.8億ドル。
FY2024の売上高は1.1億ドル。
FY2025の売上高は1.7億ドル。
成長ドライバー
直近の財務トレンドにおいて、FY2025の売上高は前年比(YoY)で52.5%の成長を達成しています。また、純利益も前年比で37.8%の増加を記録しており、事業の成長性が示唆されています。
成長の背景には、自動運転やスマートインフラといった成長分野におけるLiDAR需要の拡大があると考えられます。特に、ソリッドステート技術の導入や、多様な距離に対応する製品ラインナップの拡充が、顧客層の拡大に寄与しているとみられます。
リスク
現在の財務状況において、営業利益率がマイナス圏にあることは、事業拡大に伴うコスト負担の大きさを反映しています。収益性の改善には、製造コストの削減や高付加価値製品へのシフトが不可欠なフェーズにあります。
また、LiDAR技術は急速な技術革新のサイクルにあるため、競合他社による技術的優位性の追い上げがリスク要因となります。製品の高度化と市場への浸透スピードを維持できるかどうかが、今後の持続的な成長に向けた重要な焦点となります。
競合
同社は、自動車やロボティクスといった競争の激しい市場において、独自のLiDARセンサー技術で差別化を図っています。OSシリーズやDFシリーズなど、用途に応じた多様な製品ラインナップを構築することで、幅広い顧客ニーズへの対応を目指しています。
特にスマートインフラ分野におけるOuster GeminiやBlueCityといったソリューションは、単なるセンサー販売を超えた価値を提供しています。これらのプラットフォーム型ソリューションが、競合他社に対する参入障壁を築く鍵になるとみられます。
バリュエーション
最新の市場データにおいて、同社の株価は36.23ドル、時価総額は約25.8億ドル(2,578百万USD)となっています。この規模に対し、株価純資産倍率(PBR)は6.59倍と算出されています。
投資判断の際には、現在の売上成長率と、将来的な利益率の改善見通しを評価する必要があります。現在の高いPBRは、同社のLiDAR技術に対する市場の期待を反映しているものとみられます。