事業モデル
OUTFRONT Media Inc.は、米国における最大手かつ信頼される屋外広告メディア企業の一つです。ビルボード、デジタルディスプレイ、公共交通機関など、多様な屋外広告フォーマットを通じてブランドと消費者を繋いでいます。
同社は、公共空間を創造性や文化的関連性のためのプラットフォームへと変貌させることを目指しています。社内エージェンシーのOUTFRONT STUDIOSや革新チームのXLabsが、高度なテクノロジーとデータツールを活用したストーリーテリングを提供しています。
KPI
直近の財務データによると、FY2025の売上高は1,831,700,000 USD(=18.3億ドル)を記録しています。同期間の営業利益率は17.0%に達しており、前年度の15.4%から向上しています。
ROE(自己資本利益率)については、FY2023の-61.0%からFY2024には33.6%へと劇的に改善しました。FY2025のROEは20.7%となっており、安定した収益性の推移を示しています。また、手元には31,200,000 USD(=3,120万ドル)の現金および現金同等物が保有されています。
業績推移
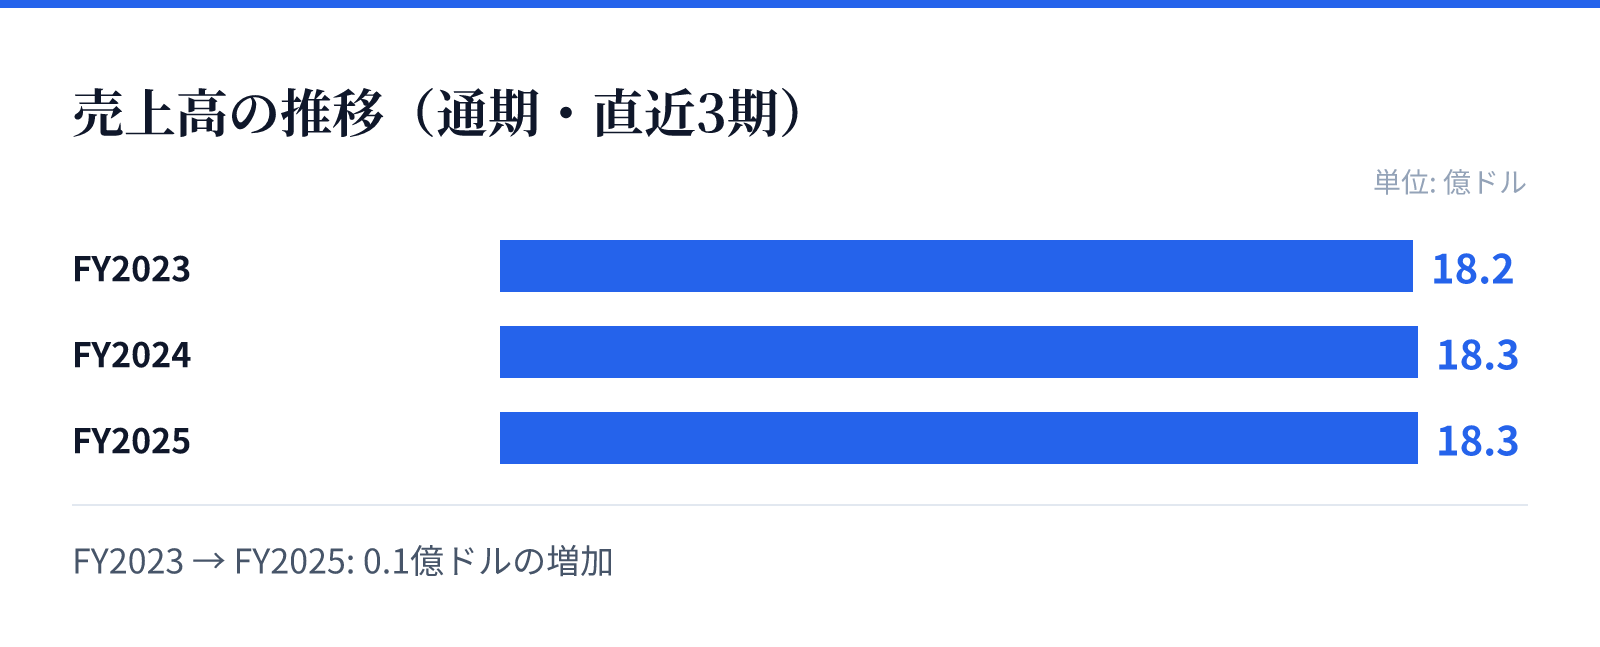
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は18.2億ドル。
FY2024の売上高は18.3億ドル。
FY2025の売上高は18.3億ドル。
成長ドライバー
同社の成長は、従来の屋外広告をデジタル化し、より高度なデータ活用を統合することで推進されています。最新のデータツールを活用することで、広告主に対して測定可能なインパクトを提供することが可能となっています。
売上高はFY2023の1,820,600,000 USD(=18.2億ドル)からFY2025の1,831,700,000 USD(=18.3億ドル)へと推移しており、安定した基盤を維持しています。特に営業利益率が上昇傾向にあることは、効率的な運営とデジタルへの移行が寄与しているとみられます。
リスク
最新の財務データにおいて、FY2025の純利益は前年比で43.1%減少していることが確認されています。売上高が前年比でほぼ横ばい(+0.0%)である一方で、利益が減少している点は注視が必要です。
また、屋外広告という性質上、公共空間の規制や景気動向による広告予算の変動が影響を与える可能性があります。しかし、デジタルディスプレイへの移行や高度なデータ分析の導入により、これらの外部要因に対する耐性を高める戦略をとっています。
競合
同社は米国における主要な屋外広告メディア企業として、広範なネットワークを構築しています。ビルボードから公共交通機関まで多岐にわたるフォーマットを保有しており、競合他社に対する強力なプレゼンスを維持しています。
独自の革新チームや社内エージェンシーの存在は、単なる広告枠の提供に留まらない付加価値を提供します。高度なテクノロジーとデータツールを統合することで、競合他社との差別化を図り、ブランドとの深い繋がりを創出しています。
バリュエーション
現在の株価は$29.6であり、時価総額は約52.1億ドル(5,214百万USD)となっています。PERは21.61倍、PBRは7.52倍と算出されています。
配当利回りは4.09%となっており、投資家に対して一定の還元が行われていることがわかります。これらの指標は、同社が保有する広範な広告資産と、デジタル化による成長期待を反映した評価となっています。