事業モデル
同社は米国を拠点とするオルタナティブ資産運用会社として、中規模企業や大規模なオルタナティブ資産運用者、企業不動産オーナー向けに包括的な資本ソリューションを提供しています。提供するソリューションは、永続的な資本基盤を活用した仕組みを通じて提供されます。
具体的なサービスには、技術系や第一順位担保付きなど多様な貸付商品を含むプライベートファイナンスが含まれます。また、GP戦略的資本製品や、投資適格なテナントによる不動産取得、不動産ローンなどの不動産製品も提供しています。
KPI
最新の会計年度(FY2025)において、同社は売上高2,870,178,000 USD(=28.7億ドル)を記録しています。この期間の売上高は前年比で25.0%の成長を見せています。
一方で、同期間の純利益は前年比で28.1%減少しており、利益の推移には注意が必要です。また、同社は169,057,000 USD(=1.7億ドル)の現金および現金同等物を保有しています。
業績推移
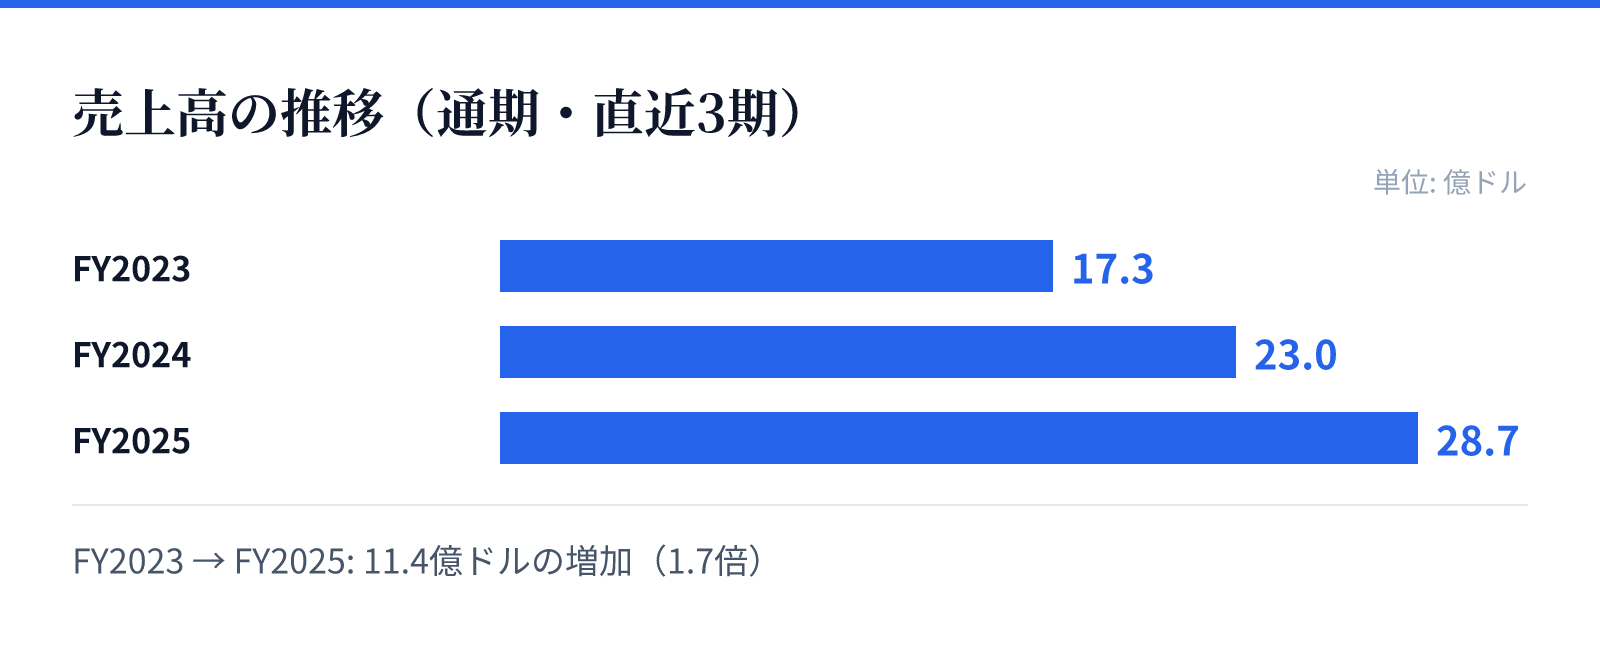
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は17.3億ドル。
FY2024の売上高は23.0億ドル。
FY2025の売上高は28.7億ドル。
成長ドライバー
同社の成長は、多様な貸付ソリューションと不動産製品のポートフォリオ拡大によって支えられています。特に、中規模企業向けのダイレクトレンディングや、投資適格なテナントを対象とした不動産ローンなどが主要な柱となります。
これらのソリューションは、長期的なプライベートファンドや永続的な資本車両を通じて提供されるため、安定した資本基盤の構築が期待されます。多様な信用格付けの案件を取り扱うことで、幅広い市場ニーズに対応する体制を整えています。
リスク
最新の財務データによると、FY2025の純利益が前年比で28.1%減少している点がリスク要因として挙げられます。売上高が前年比25.0%増と成長している一方で、利益の減少が確認されるため、コスト構造や収益性の変化を注視する必要があります。
また、オルタナティブ資産運用という性質上、市場環境の変化が貸付案件や不動産価値に直接影響を与える可能性があります。特に、信用格付けの変動や金利環境の変化が、提供するクレジットソリューションの質に影響を及ぼす可能性があるため、慎重な監視が必要です。
競合
同社は、中規模企業や大規模なオルタナティブ資産運用者を対象とした独自のニッチな市場で競争を展開しています。提供するソリューションは、単一の製品ではなく、貸付、信用、不動産といった多角的なアプローチを組み合わせたものです。
競合他社と比較して、永続的な資本基盤を活用したソリューションを提供できる点が強みとなります。特に、技術系や第一順位担保付きの貸付など、特定のニーズに特化した製品群を展開することで、独自のポジションを確立しています。
バリュエーション
現在の市場データにおいて、同社の株価は11.79ドル、時価総額は約285億ドルとなっています。PERは97.33倍、PBRは4.00倍と算出されています。
また、配当利回りは6.77%となっており、投資家に対して一定の配当を提供しています。これらの指標は、同社の成長期待と現在の市場評価を反映した数値となっています。