事業モデル
同社は米国および国際市場において、データストレージおよび管理技術、製品、サービスを提供しています。Purityソフトウェアを基盤として、データ削減、保護、暗号化といったエンタープライズ級のデータサービスを提供しています。
製品群には、データベースや仮想マシンに対応するFlashArrayシリーズや、リアルタイムのログ分析や高性能計算(HPC)に対応するFlashBladeシステムが含まれます。また、クラウドネイティブなKubernetesデータ管理ソリューションや、ハイブリッドクラウド環境でのデータ移動を可能にする仮想ブロックストレージなど、多様なクラウドソリューションを展開しています。
KPI
最新の会計年度における売上高は3,662,843,000 USD(=36.6億ドル)を記録しています。同期間の営業利益率は3.1%となっており、安定した収益基盤を維持しています。
また、同社の財務基盤を支える現金および現金同等物は837,794,000 USD(=8.4億ドル)を保有しています。これらの指標は、同社が提供する高度なストレージ技術とSaaS管理プラットフォームの普及を支える基盤となっています。
業績推移
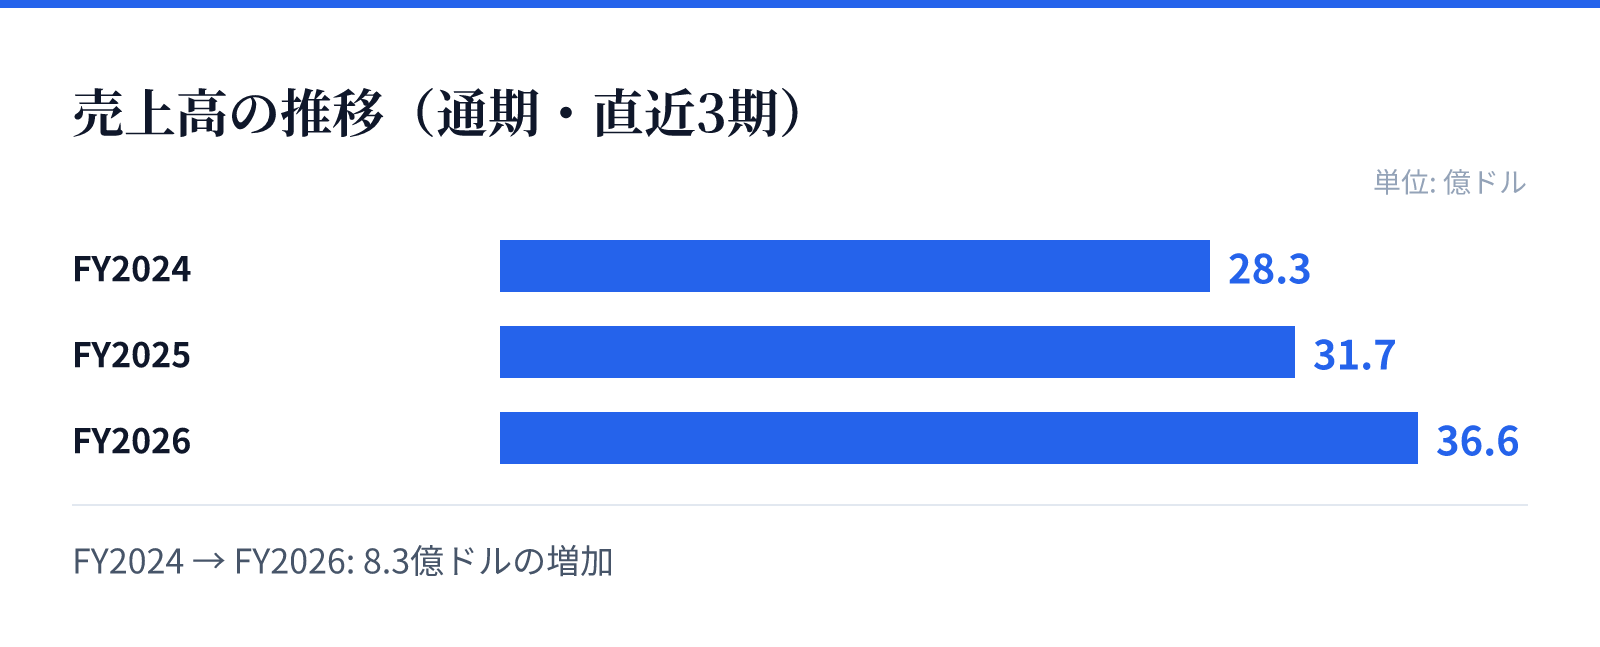
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は28.3億ドル。
FY2025の売上高は31.7億ドル。
FY2026の売上高は36.6億ドル。
成長ドライバー
直近の財務トレンドにおいて、売上高は前年比(YoY)で15.6%の成長を遂げています。特に純利益については、前年比で76.3%という大幅な伸びを記録しており、収益性の改善が顕著です。
ROE(自己資本利益率)も、FY2024の4.8%からFY2026には13.0%へと大幅に上昇しています。この推移は、同社の提供するSaaS管理プラットフォームやクラウド統合ソリューションが、効率的な収益構造の構築に寄与していることを示唆しています。
リスク
同社の事業は、高度なデータ管理技術や複雑なソフトウェアエコシステムに依存しています。特に、企業向けのデータ保護や暗号化といった重要なインフラを支えるため、技術的な信頼性が常に求められる環境にあります。
また、製品の販売は直接販売部隊とチャネルパートナーの両方を通じて行われています。パートナーシップの維持や、急速に進化するクラウド・データ管理技術への継続的な対応が、将来の市場シェアを維持するための重要な要素となります。
競合
同社は、エンタープライズ向けのデータ管理において、高度な自動化やAI駆動の管理プラットフォームを提供することで差別化を図っています。特に、オンプレミスとパブリッククラウドのシームレスな統合を支援する技術は、競合他社に対する優位性となります。
また、SaaS管理プラットフォームであるEverpure Fusionなどを通じて、管理者の利便性を高める戦略をとっています。多様なワークロードに対応するFlashArrayやFlashBladeといったハードウェアと、高度なソフトウェア層の統合により、広範な顧客ニーズに対応しています。
バリュエーション
最新の市場データにおいて、同社の株価は$93.4となっており、時価総額は約310億ドルに達しています。PERは127.95倍、PBRは21.34倍と、市場からは高い成長期待が反映された評価を受けています。
これらのバリュエーションは、同社が提供する高度なデータ管理技術と、成長性の高いクラウド・SaaS領域への展開を反映したものです。投資家は、同社の技術的優位性と、近年の大幅な純利益成長を評価の重要な要素として捉えているとみられます。