事業モデル
同社は米国国内において、熟練看護施設や介助生活施設を運営しています。シニアケアや独立した生活環境を提供する施設も運営しており、高齢者層に向けた多角的なサービスを展開しています。
また、ヘルスケア関連の不動産の取得、所有、および賃貸も事業の重要な柱として構成されています。2013年に設立され、ユタ州ソルトレイクシティに拠点を置く企業として、地域に根ざした施設運営を行っています。
KPI
最新の会計年度であるFY2025において、同社は5,288,932,000 USD(=52.9億ドル)の売上を計上しています。この売上高は前年度と比較して大幅な成長を遂げており、事業規模の拡大が顕著です。
同期間の営業利益率は5.9%を記録しており、ROE(自己資本利益率)は20.2%に達しています。また、手元には164,451,000 USD(=1.6億ドル)の現金および現金同等物を保有しており、安定した財務基盤を維持しています。
業績推移
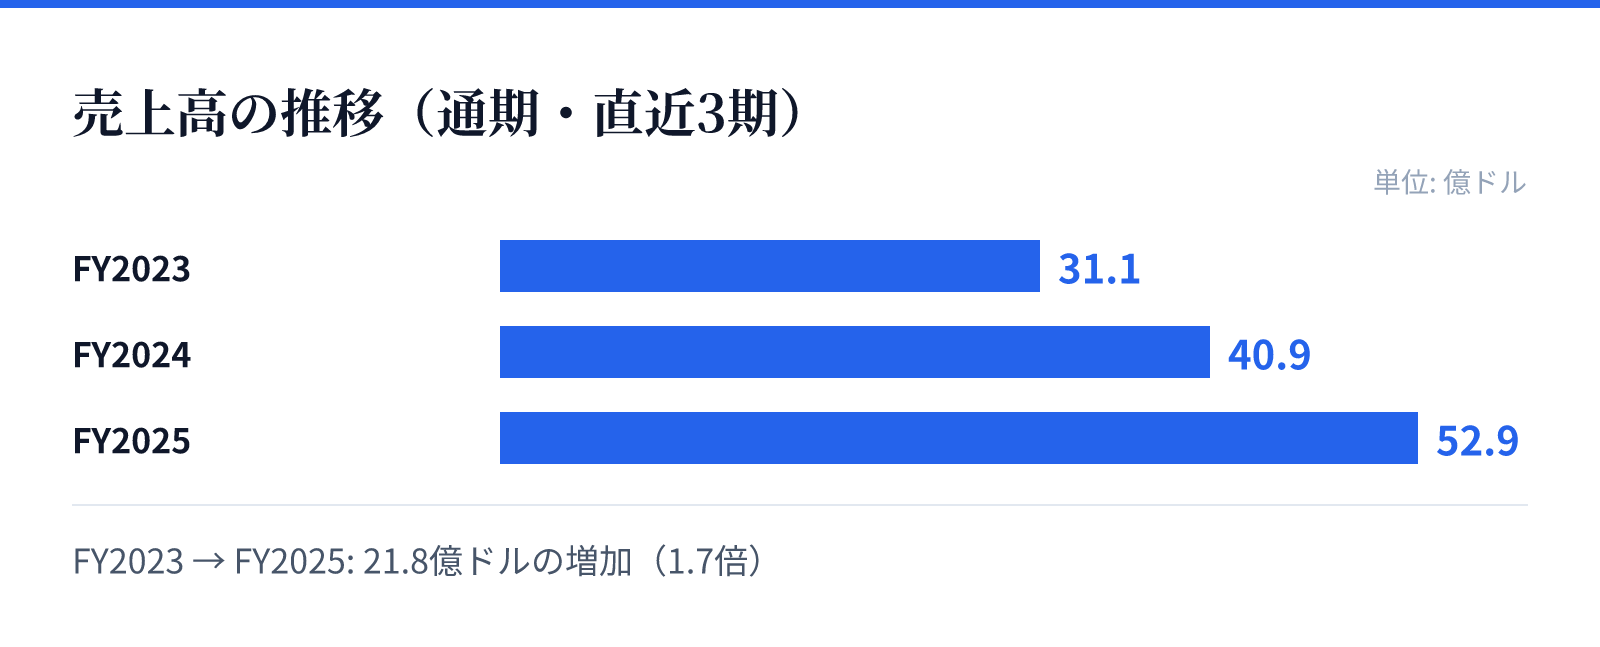
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は31.1億ドル。
FY2024の売上高は40.9億ドル。
FY2025の売上高は52.9億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の3,111,492,000 USD(=31.1億ドル)から、FY2025の5,288,932,000 USD(=52.9億ドル)へと急成長しています。特に最新のFY2025では、売上高が前年比で29.3%増加しています。
利益面においても、FY2025の純利益は前年比で243.5%という極めて高い伸びを記録しています。この急激な利益成長は、運営効率の改善や需要の拡大が寄与しているものと推測されます。
リスク
ヘルスケア関連の施設運営を主軸としているため、医療・介護分野における規制や政策の変化が事業運営に影響を及ぼす可能性があります。また、不動産を保有・賃貸するモデルであるため、不動産市場の動向や金利環境の変化もリスク要因となり得ます。
運営には47,455名の従業員を抱えており、人件費の動向や労働力の確保が安定的なサービス提供の鍵となります。これらの要因が、将来的な収益性や運営の安定性に影響を与える可能性があるため、注視が必要です。
競合
同社は米国国内のヘルスケア関連施設において、競合他社とシェアを争う環境にあります。シニアケアや独立した生活環境の提供において、質の高いサービスと施設環境の維持が競争優位性を築くための重要な要素となります。
また、不動産所有と運営を組み合わせたビジネスモデルは、競合に対する参入障壁を形成する要因となります。地域におけるブランド認知度や、提携ネットワークの強固さが、競争環境における優位性を左右するとみられます。
バリュエーション
最新の市場データに基づくと、同社の株価は43.94ドルとなっており、時価総額は約70億ドル(7,004百万USD)と評価されています。この規模は、同社の広範な施設ネットワークと資産基盤を反映した数値です。
投資指標としては、PERが25.88倍、PBRが6.31倍を記録しています。これらの指標は、同社の成長期待と保有資産の価値を市場がどのように評価しているかを示す重要な指標となります。