事業モデル
同社は米国、英国、ドイツ、日本を含む複数の国々で自動車および商用トラックのディーラー事業を展開する多角的な輸送サービス企業です。事業はリテール自動車、リテール商用トラック、その他、非自動車投資の4つのセグメントで構成されています。
新車および中古車の販売に加え、メンテナンス、修理、第三者の金融・保険商品の販売、延長保証契約の提供など、多岐にわたるサービスを提供しています。また、商用トラック分野では、特定のブランドを含む大型・中型トラックの販売や、関連部品の流通、パワーシステムの提供など、広範な製品ラインナップを保有しています。
KPI
直近の財務データにおいて、FY2025の売上高は318億ドルを記録しています。同期間の営業利益率は4.0%となっており、事業規模の大きさが示されています。
資本効率の指標であるROEについては、FY2023の23.5%からFY2024の17.9%、FY2025の16.8%へと推移しています。また、同社は6,950万ドルの現金および現金同等物を保有しており、安定した事業運営を支えるための流動性を確保しています。
業績推移
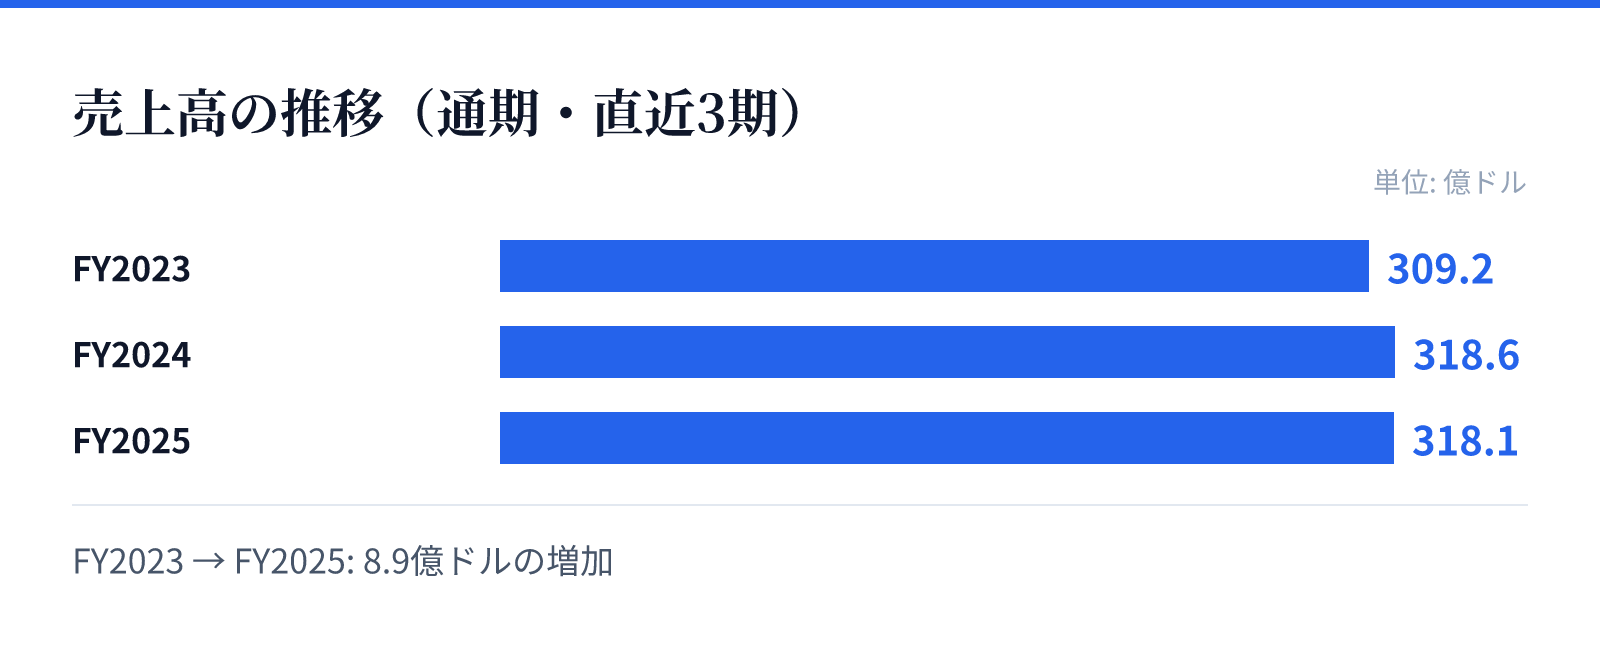
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は309.2億ドル。
FY2024の売上高は318.6億ドル。
FY2025の売上高は318.1億ドル。
成長ドライバー
同社の成長は、自動車および商用トラックの両分野における広範な販売ネットワークと、付加価値の高いアフターマーケットサービスの提供に支えられています。新車・中古車の販売だけでなく、修理や部品の卸売りといった継続的な需要が見込める領域をカバーしています。
特に商用トラック分野では、特定のブランドの輸入・販売や、ディーゼルおよびガソリンエンジンの流通など、多様な製品群を展開しています。これらの多角的な展開が、単一の販売モデルに依存しない強固な収益基盤を構築する要因となっています。
リスク
直近の財務推移を見ると、FY2025の売上高は前年比で0.2%減、純利益は前年比で3.5%減となっており、成長の鈍化が見受けられます。また、営業利益率もFY2023の4.7%からFY2025の4.0%へと低下傾向にあります。
これらの推移は、自動車市場の変動や競争環境の変化が利益率に影響を与えている可能性を示唆しています。今後の成長においては、これらのマージンを維持しつつ、いかに安定的な成長を確保できるかが重要な焦点となります。
競合
同社は、複数の国々で展開する広範なディーラーネットワークを通じて、競合他社に対する優位性を構築しています。自動車販売だけでなく、商用トラックや関連するアフターマーケット製品の広範な取り扱いが、競合に対する差別化要因となっています。
特に、特定のブランドとのフランチャイズ契約に基づく販売体制や、部品の卸売り、修理サービスの提供といった包括的なサービス提供体制が強みです。これらの多角的な展開により、単一の販売チャネルに依存しない強固な市場ポジションを確立しています。
バリュエーション
現在の株価は217.01ドルであり、時価総額は約142億ドルとなっています。PERは15.82倍、PBRは2.45倍と算出されており、市場における評価を反映しています。
また、配当利回りは2.64%となっており、投資家に対して一定の配当を提供しています。これらの指標は、同社の事業規模と市場における立ち位置を評価する上での重要な指標となります。