事業モデル
同社はブラジルおよび国際市場において、個人事業主や中小企業、消費者を対象とした金融および決済ソリューションを提供しています。提供するサービスは多岐にわたり、公共料金の支払い、預金、送金、ATM引き出しを含むデジタルバンキング機能が含まれます。
さらに、デビットやクレジットなどのカード製品、FGTS引き出しや運転資金ローンなどの信用商品、保険サービス、投資サービスを幅広く展開しています。また、POSソフトウェアやマーケティングツール、物流ソリューションといったソフトウェアソリューションも提供しており、多角的な事業展開を行っています。
KPI
最新の会計年度における売上高は204億ドル(=204億ドル)に達しており、堅調な事業規模を誇ります。同期間の営業利益率は39.6%と非常に高い水準を記録しており、効率的な運営体制が構築されていることが伺えます。
また、同期間のROEは14.5%を達成しており、資本を効率的に活用して利益を生み出しています。現金および現金同等物は15.9億ドル(=15.9億ドル)を保有しており、安定した財務基盤を維持しています。
業績推移
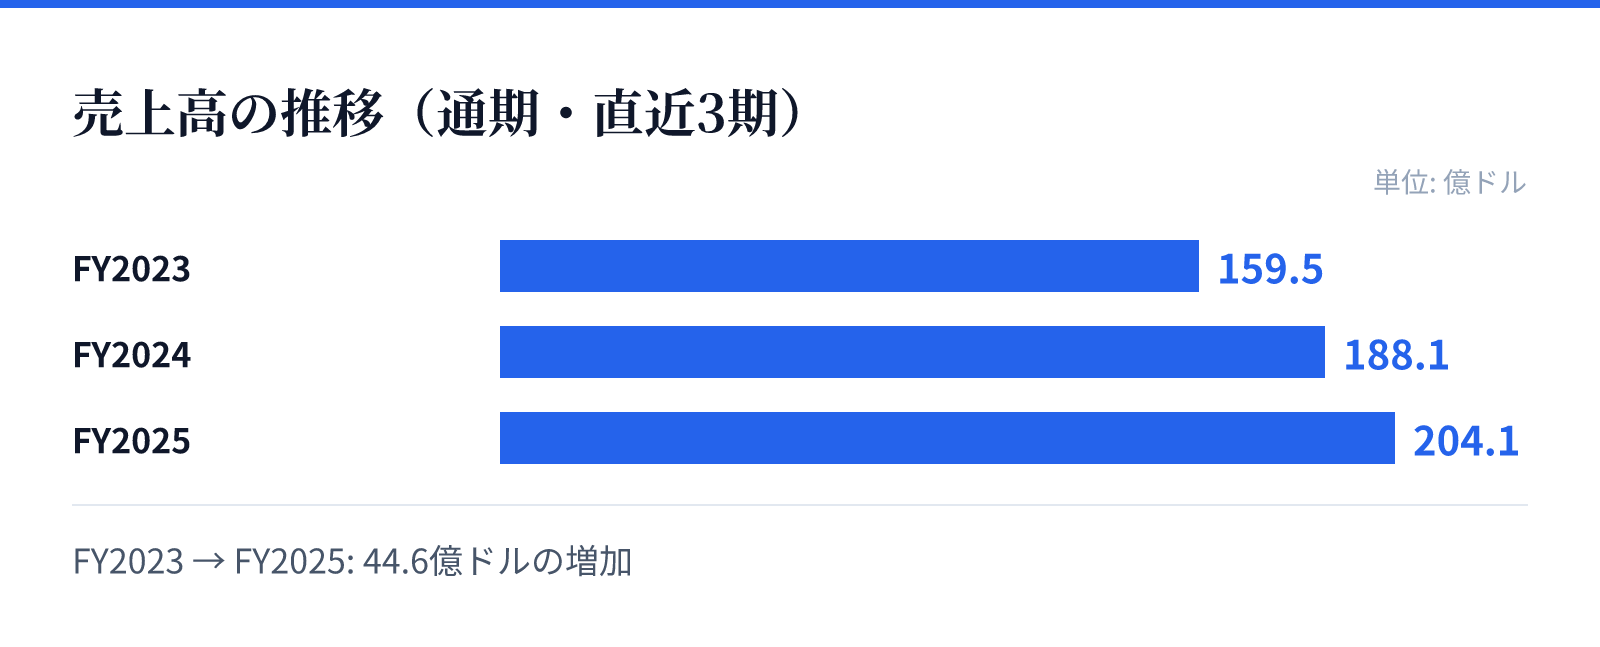
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は159.5億ドル。
FY2024の売上高は188.1億ドル。
FY2025の売上高は204.1億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の159億ドル(=159億ドル)からFY2025の204億ドル(=204億ドル)へと着実に増加しています。特に最新のFY2025における売上高は前年比で8.5%の成長を記録しています。
利益面では、FY2023からFY2025にかけて営業利益率が35.4%から39.6%へと向上しており、収益性の改善が進んでいます。ROEも12.5%から14.5%へと上昇しており、事業の拡大と効率化が同時に進んでいることが推察されます。
リスク
同社の事業はブラジル市場を中心とした金融・決済インフラに深く根ざしており、現地の金融規制や経済動向の影響を受けやすい構造です。特に決済インフラや信用商品、保険などの提供は、規制環境の変化に対して敏感な反応を求められます。
また、多岐にわたるサービスを展開しているため、各分野における競争環境の変化や、技術革新への対応が継続的な課題となります。特にデジタルバンキングや決済分野における技術革新は、提供するソフトウェアソリューションの競争力に直結します。
競合
同社は決済、銀行、保険、投資といった広範な金融サービスを統合的に提供することで、競合他社との差別化を図っています。特に中小企業や個人事業主向けの包括的なソリューション提供は、独自の強みとなっています。
また、POSソフトウェアや物流ソリューションといった付加価値の高いソフトウェアを提供することで、単なる決済手段の提供に留まらないエコシステムを構築しています。これらの統合的なサービス提供により、顧客の囲い込みと利便性の向上を図っているとみられます。
バリュエーション
現在の株価は9.03ドルであり、時価総額は約24億ドル(2,398百万USD)となっています。PERは5.96倍と、成長性と収益性を考慮すると比較的割安な水準で評価されている可能性があります。
PBRは0.82倍となっており、企業の純資産に対して株価が低めに評価されている状況です。さらに、配当利回りは12.99%と非常に高く、高い収益性を背景とした株主還元が期待できる水準となっています。