事業モデル
同社は米国において、再生可能エネルギーおよび従来の燃料を提供するエネルギー企業です。事業は精製、小売、物流の3つのセグメントで構成されています。
精製部門では原油をガソリンやアスファルト等に加工し、小売部門ではHeleや76などのブランドを通じて店舗運営や燃料販売を行います。物流部門では、石油製品やエタノールの輸送のためのパイプライン、貯蔵施設、トラック輸送、船舶運営などを担っています。
KPI
最新の財務データによると、FY2025の売上高は74.6億ドル(=74.6億ドル)を記録しています。前年度の売上高は79.7億ドル(=79.7億ドル)であり、直近の売上高は前年比で6.4%減少しています。
一方で、営業利益率はFY2024の0.5%からFY2025には6.8%へと改善しており、ROEも前年のマイナスから24.4%へと大幅に回復しています。また、同社は1.8億ドル(=1.8億ドル)の現金および現金同等物を保有しています。
業績推移
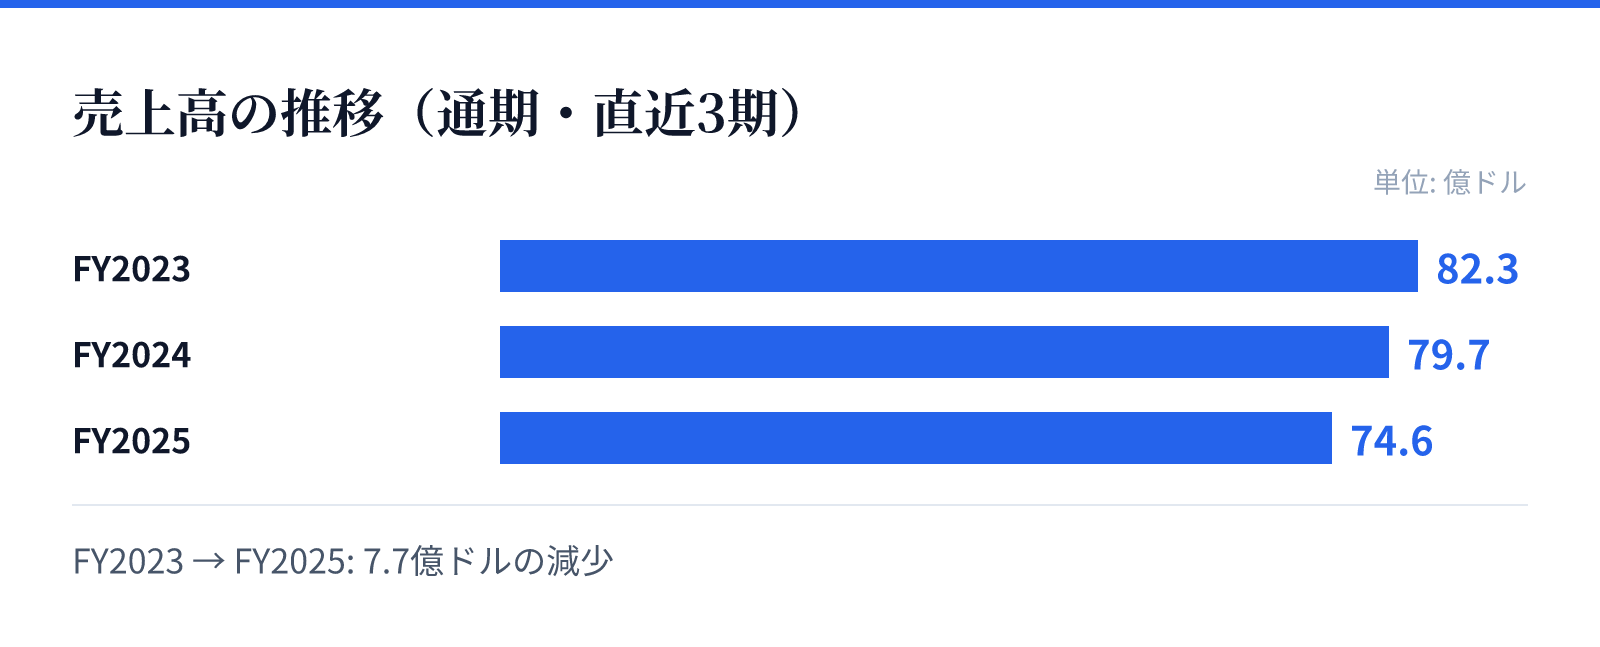
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は82.3億ドル。
FY2024の売上高は79.7億ドル。
FY2025の売上高は74.6億ドル。
成長ドライバー
同社の成長要因は、精製から流通に至る垂直統合型のサプライチェーンにあります。特に物流部門におけるパイプラインや貯蔵施設の保有は、安定的な燃料供給を支える基盤となっています。
近年の財務推移を見ると、売上高は減少傾向にあるものの、利益率の改善と黒状への転換が見られます。この収益性の改善は、効率的な運営体制の構築や市場環境への適応が進んでいることを示唆しています。
リスク
同社の事業は、原油価格の変動やエネルギー需要の動向に強く影響を受ける構造を持っています。特に精製部門や小売部門は、エネルギー市場のボラティリティに直接的な影響を受けやすい特性があります。
また、物流部門におけるパイプラインや輸送インフラの維持管理には、継続的な設備投資や安全管理体制の維持が求められます。燃料需要の構造的な変化や、環境規制の動向も中長期的な事業環境に影響を与える要因となります。
競合
同社は、石油精製および販売の競争の激しい市場において、独自のブランドと物流ネットワークを武器に競合と対峙しています。Heleや76といったブランドの展開は、小売市場における存在感を支える要素です。
また、物流部門における独自のパイプラインや貯蔵施設、さらには軍用基地向けの燃料供給といった特定のインフラ資産が、競合他社に対する参入障壁や優位性として機能しています。これらの資産は、安定した供給体制を確保するための重要な基盤です。
バリュエーション
最新の市場データに基づくと、同社の株価は78.85ドル、時価総額は約39.5億ドル(3,950百万USD)となっています。PERは4.63倍、PBRは1.96倍と算出されています。
これらの指標は、同社の保有する実物資産や事業規模に対して、市場が現在の株価をどのように評価しているかを示しています。特にPERの低さは、エネルギーセクター特有の特性や、現在の収益回復局面を反映しているものとみられます。