事業モデル
同社は、AIエージェント、ロボット、人間、およびモデルが連携して動作する統合的な企業向けソフトウェアプラットフォームを提供しています。このプラットフォームには、プロセスオーケストレーションやインテリジェンス、API自動化、テストクラウドなど、高度な自動化ソリューションが含まれます。
主な顧客層は、金融サービス、ヘルスケア、製造、小売、公共部門など多岐にわたります。2005年に設立され、ニューヨークに本社を置く同社は、米国や欧州を含む国際的な市場で展開しています。
KPI
最新の会計年度(FY2026)において、同社は売上高1,610,572,000 USD(=16.1億ドル)を達成しています。この売上高は前年度比で12.7%の成長を記録しており、事業規模の拡大が確認できます。
同期間の営業利益率は3.5%となり、純利益も黒字に転換しています。また、同社は632,195,000 USD(=6.3億ドル)の現金および現金同等物を保有しており、安定した財務基盤を構築しています。
業績推移
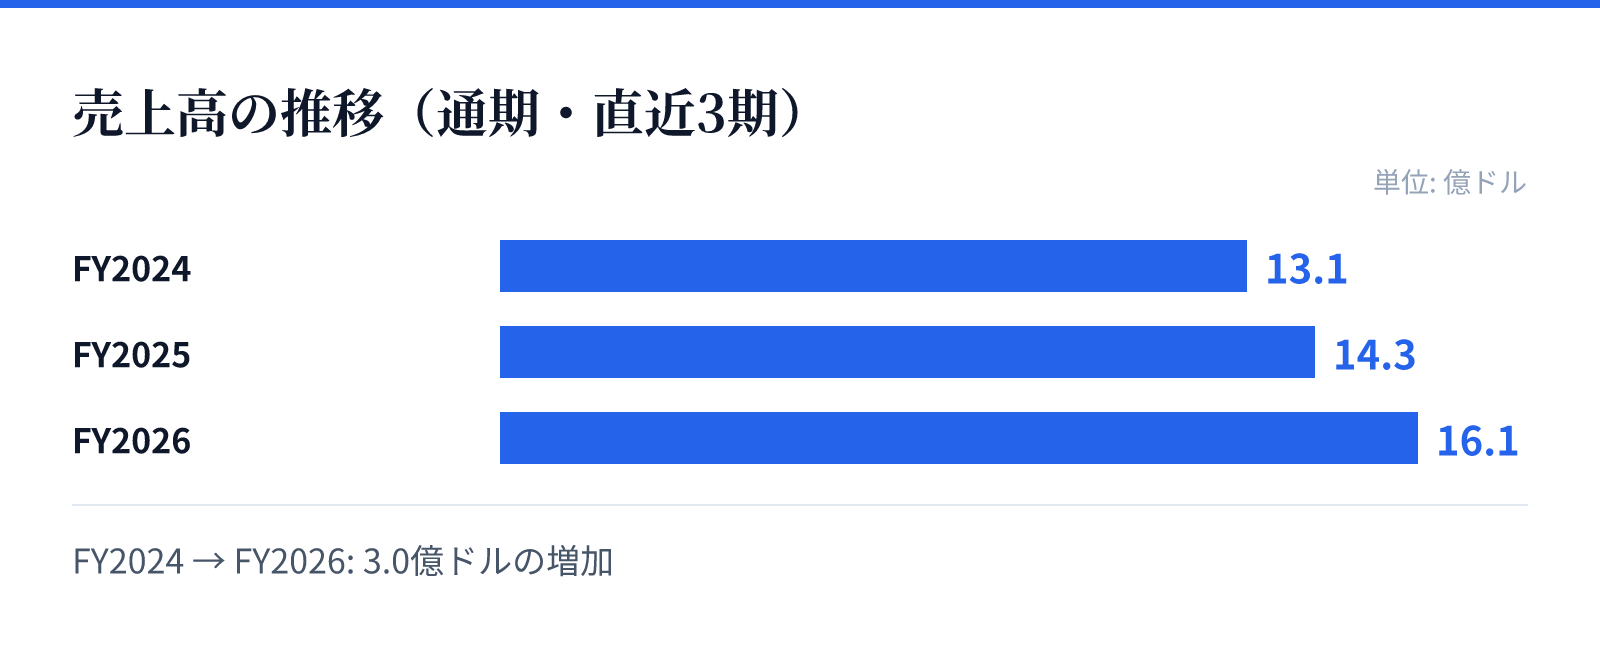
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は13.1億ドル。
FY2025の売上高は14.3億ドル。
FY2026の売上高は16.1億ドル。
成長ドライバー
同社の成長は、AIエージェントや高度な自動化技術を統合したプラットフォームの提供に支えられています。特に、AIとロボティクスを組み合わせたワークフローの構築が、企業の生産性向上に寄与しています。
財務トレンドを見ると、売上高はFY2024の1,308,072,000 USD(=13.1億ドル)からFY2026の1,610,572,000 USD(=16.1億ドル)へと着実に増加しています。この成長に伴い、ROEもマイナスから13.6%へと大幅に改善しており、収益性の向上が見られます。
リスク
同社の成長には、高度なAI技術と自動化プロセスの統合が不可欠な要素となります。技術革新のスピードが速いため、常に最新のAI技術をプラットフォームに統合し続ける必要があります。
また、過去数年間の財務データでは、営業利益率がマイナスからプラスへと転換する過程にあります。この収益構造の転換期において、コスト管理と効率的なオペレーションの維持が重要な課題になるとみられます。
競合
同社は、金融や製造、公共セクターなど幅広い業界において、競合他社と自動化ソリューションのシェアを争っています。提供するプラットフォームは、単なるRPAに留まらず、AIエージェントや高度なデータ抽出機能を統合している点が特徴です。
競合環境において優位性を保つためには、統合されたワークフローの利便性と、高度なガバナンス機能の提供が重要となります。多様な産業分野に対応する広範なソリューション提供が、市場での地位を確立する鍵となります。
バリュエーション
最新の市場データに基づくと、同社の株価は18.15ドル、時価総額は約94億ドルとなっています。PERは30.76倍、PBRは4.96倍と算出されています。
これらの指標は、同社が成長段階にあるソフトウェア企業として評価されていることを示しています。特に、直近の黒字転換と売上成長の推移が、今後のバリュエーションに影響を与える重要な要素となります。