事業モデル
同社はレジャー車両、船舶、パワースポーツ、製造住宅、および産業市場向けに、部品や資材の製造および販売を行っています。事業は製造と流通の2つのセグメントに分かれて運営されています。
製造セグメントでは、家具用ラミネート、キャビネット、ファイバーグラス製バス設備、アルミ製品、各種燃料タンクなど、多岐にわたる製品を製造しています。流通セグメントでは、壁材や天井材、電気・配管製品、家電製品、および物流サービスを提供しています。
KPI
直近の財務データによると、FY2025の売上高は3,950,773,000 USD(=39.5億ドル)を記録しています。この期間の営業利益率は7.0%となっており、安定した収益構造を維持しています。
ROE(自己資本利益率)はFY2023の13.7%から、FY2025には11.4%へと推移しています。また、同社は29,160,000 USD(=2,916万ドル)の現金および現金同等物を保有しています。
業績推移
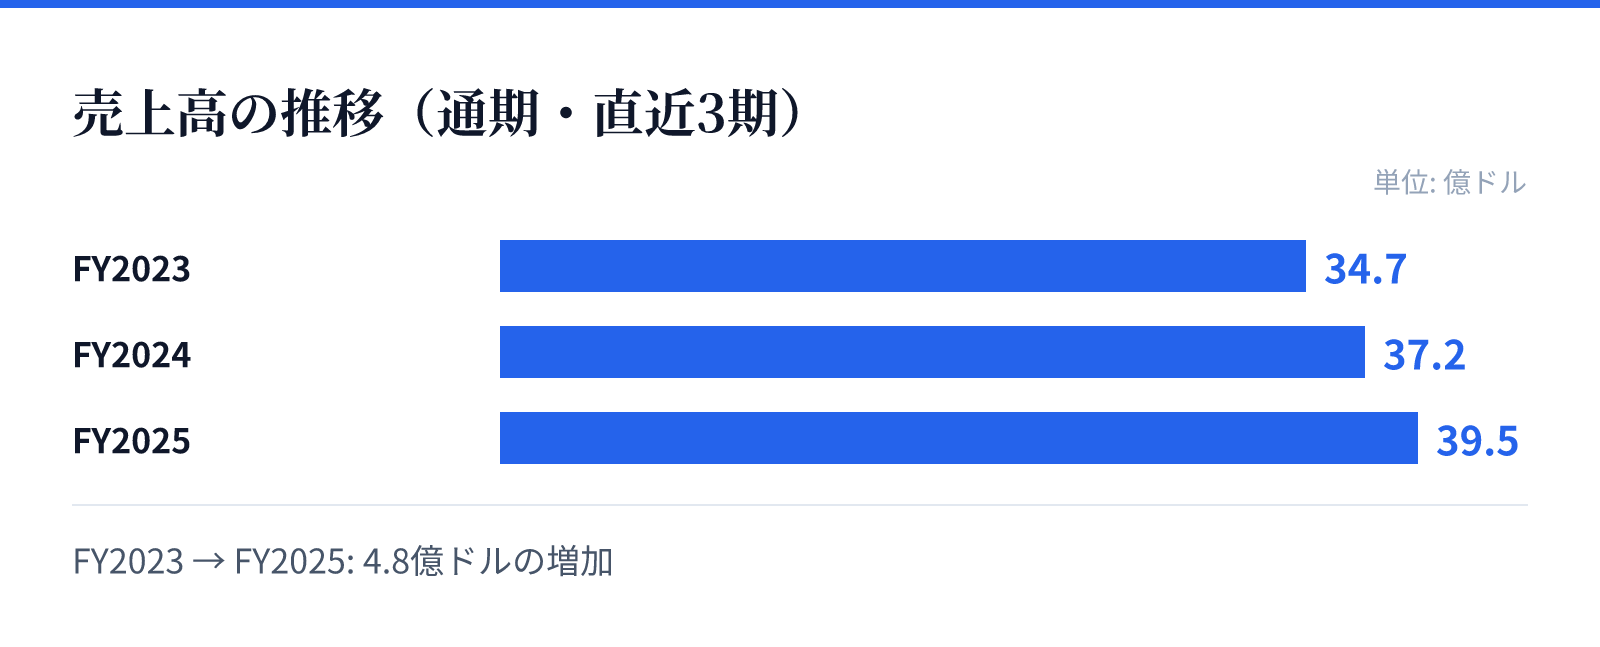
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は34.7億ドル。
FY2024の売上高は37.2億ドル。
FY2025の売上高は39.5億ドル。
成長ドライバー
売上高は直近のFY2025において、前年比(YoY)で6.3%の成長を達成しています。レジャー車両や船舶といった広範な市場への部品供給が、安定した成長の基盤となっています。
同社は1959年の設立以来、米国、メキシコ、中国、カナダの広域で事業を展開しています。多様な製品ラインナップと物流ネットワークの統合が、継続的な需要獲得を支える要因となっています。
リスク
直近の財務推移において、FY2025の純利益は前年比(YoY)で2.4%の減少を記録しています。売上高が成長している一方で、利益面での変動要因を注視する必要があります。
また、原材料価格の変動や、レジャー車両・船舶市場の需要動向が事業に影響を与える可能性があります。製造と流通の両面で広範な製品を扱うため、サプライチェーンの安定性が重要となります。
競合
同社はレジャー車両および船舶市場において、非常に多岐にわたる部品と資材を供給する広範なポートフォリオを保有しています。特定のニッチな製品だけでなく、基礎的な資材から高度なシステムまでを網羅しています。
製造と流通の両機能を内製化することで、競合他社に対する差別化を図っています。特に、北米を中心とした広域な供給網と、多様な産業への対応力が競争優位性の源泉となっています。
バリュエーション
現在の株価は83.47ドルであり、時価総額は約26.8億ドル(2,681百万USD)となっています。PERは19.78倍、PBRは2.37倍と算出されています。
投資家向けには、2.26%の配当利回りを提供しています。これらの指標は、同社の安定した事業基盤と、レジャー・マリン市場における確固たる地位を反映しているものとみられます。