事業モデル
Payoneer Global Inc.は、クロスボーダーの売掛金および買掛金のニーズに対応する決済インフラプラットフォームを提供しています。多通貨アカウント、資金管理、運転資金、および労働力管理を含む一連のサービスを顧客に提供しています。
同社は、最小限の統合で利用可能な多様な支払いオプションや、バックオフィス機能、カスタマーサポートを提供しています。主な顧客層は世界中の中小企業であり、2005年の設立以来、ニューヨークに拠点を置いて事業を展開しています。
KPI
最新の財務データによると、FY2025の売上高は821,160,000 USD(=8.2億ドル)を記録しています。この数値は前年度の720,870,000 USD(=7.2億ドル)から増加しており、売上高は前年比で13.9%の成長を見せています。
一方で、営業利益率はFY2023の-21.2%からFY2025の-13.0%へと改善傾向にありますが、依然としてマイナス圏にあります。また、同期間のROEは14.1%から16.7%へと上昇したのち、FY2025には10.4%へと低下しています。同社は346,320,000 USD(=3.5億ドル)の現金および現金同等物を保有しています。
業績推移
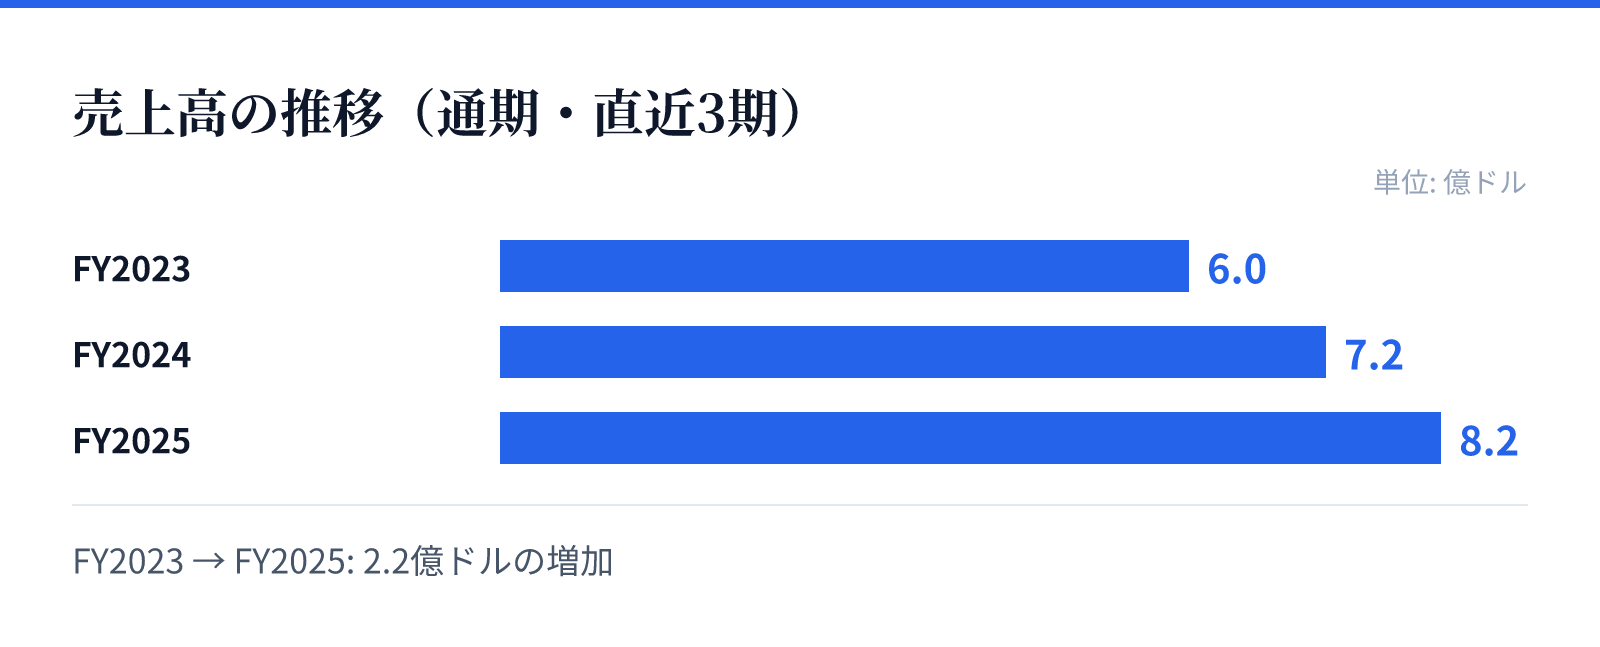
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は6.0億ドル。
FY2024の売上高は7.2億ドル。
FY2025の売上高は8.2億ドル。
成長ドライバー
同社の成長は、クロスボーダー決済における多通貨管理や資金管理の需要に支えられています。売上高はFY2023の600,469,000 USD(=6億ドル)からFY2025の821,160,000 USD(=8.2億ドル)へと着実に増加しており、市場での需要を捉えています。
特に、中小企業向けの決済インフラとしての利便性が成長の源泉となっています。提供するサービスの範囲が広範であるため、顧客のバックオフィス業務の効率化に寄与しているとみられます。売上高の継続的な増加は、プラットフォームの浸透を示唆しています。
リスク
財務データから、営業利益率が依然としてマイナスの水準にあることが確認されます。FY2025の純利益は前年比で39.6%減少しており、収益性の改善には課題が残っているとみられます。
また、クロスボーダー決済という性質上、国際的な金融規制や為替変動の影響を受ける可能性があります。成長を維持するためには、コスト構造の改善と、純利益の安定的な確保が重要な課題となります。これらの要因が、将来の収益性に影響を与える可能性があります。
競合
同社は、多通貨アカウントや資金管理を含む包括的な決済インフラを提供することで、競合他社との差別化を図っています。特に中小企業をターゲットとした、統合の容易な支払いオプションの提供が強みとなります。
決済インフラの分野では、高度なバックオフィス機能やカスタマーサポートの充実が重要となります。同社はこれらの機能を統合的に提供することで、顧客の利便性を高め、市場での地位を確立しようとしています。提供するサービスの幅広さが、競合に対する優位性の源泉となります。
バリュエーション
最新の市場データにおいて、同社の株価は7.11ドル、時価総額は約24.1億ドル(2,409百万USD)となっています。PERは50.79倍、PBRは3.69倍と算出されています。
これらの指標は、同社の成長期待を反映した評価となっているとみられます。投資判断にあたっては、現在の高いPER水準と、将来の収益性改善のペースを照らし合わせる必要があります。現在の時価総額は、提供する決済インフラの規模と将来の成長性を反映した数値となっています。