事業モデル
同社は、企業、消費者、政府機関向けに前払いカードプログラムや患者の支払負担軽減策、デジタルバンキングなどの決済ソリューションを提供しています。具体的には、企業向けの報酬プログラムやギフトカード、従業員へのインセンティブ、さらには臨床試験や医薬品の支払い支援など、幅広い分野に対応する決済基盤を提供しています。
また、カスタマーサービスセンターの運営に加え、モバイルアプリや双方向SMS、カード保持者用ウェブポータルを含む通信スイートも提供しています。これらのソリューションは、報酬やリベート、支払い支援を必要とする企業や自治体に対して、独自のブランド名「Paysign」のもとで展開されています。
KPI
最新の会計年度における売上高は8,203万ドル(=8,203万ドル)に達しており、事業規模の拡大が確認できます。同期間の営業利益率は9.0%を記録しており、過去の推移と比較して収益性の改善が進んでいます。
また、同社は2,737万ドル(=2,737万ドル)の現金および現金同等物を保有しています。これらの財務指標は、安定した事業運営と成長に向けた資金基盤の確保を示唆しています。
業績推移
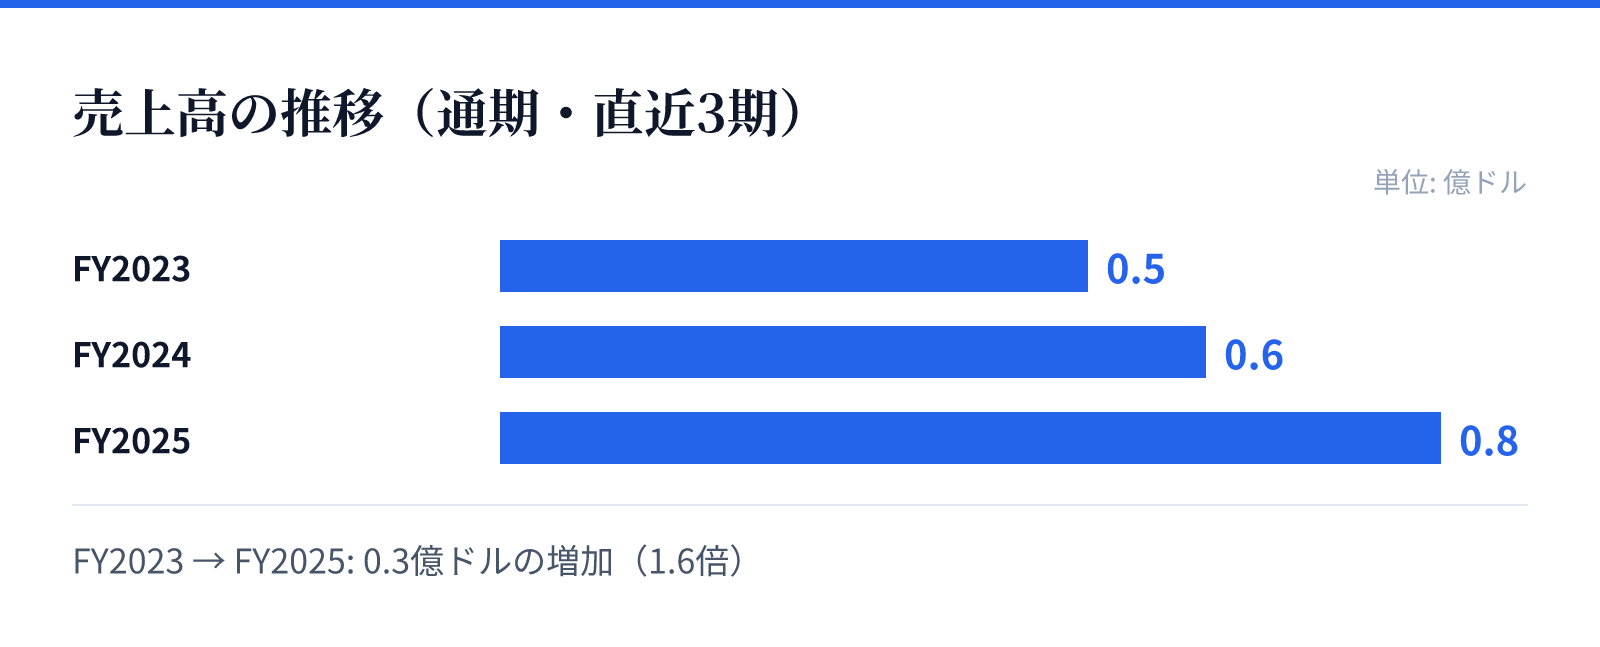
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.5億ドル。
FY2024の売上高は0.6億ドル。
FY2025の売上高は0.8億ドル。
成長ドライバー
直近の財務トレンドにおいて、売上高は前年比で40.5%の成長を記録しており、急速な市場浸透が進んでいるとみられます。特に最新のFY2025では、純利益が前年比で97.9%と大幅に増加しており、収益構造の効率化が進んでいることが伺えます。
過去数年間の推移を見ると、営業利益率はFY2023の-0.4%からFY2025の9.0%へと改善しており、事業のスケールメリットが顕著に現れています。ROEも12.5%から15.6%へと上昇しており、資本効率の向上も同時に進んでいます。
リスク
同社の事業は、決済システムや金融関連のソリューションに深く関わっているため、関連する規制環境の変化が事業運営に影響を与える可能性があります。特に政府機関や医療機関向けのサービスを提供しているため、各分野の規制遵守が重要となります。
また、決済インフラという性質上、システムの安定性やセキュリティの確保が不可欠です。技術的な信頼性の維持や、サイバーセキュリティへの継続的な投資が、長期的な事業継続における重要な要素となるとみられます。
競合
同社は、企業や自治体が求める多様な決済ニーズに対し、独自のブランド「Paysign」を通じて差別化を図っています。特に医療分野の支払い支援や、特定のインセンティブプログラムに特化したソリューションを提供することで、競合他社との差別化を図っているとみられます。
提供する通信スイートやカスタマーサービスセンターの統合的な提供は、顧客の利便性を高める要因となります。これらの付加価値により、単なる決済処理の提供に留まらない、包括的なサービス提供体制を構築しています。
バリュエーション
現在の市場データにおいて、同社の株価は14.14ドル、時価総額は約7.7億ドル(771百万USD)となっています。PERは54.60倍、PBRは12.80倍と算出されており、市場からは将来の成長性を織り込んだ評価を受けています。
これらの指標は、同社の急速な売上成長と利益率の改善を反映したものです。投資判断にあたっては、現在の高いバリュエーションに対して、今後の成長持続性と利益の積み上がりが重要な焦点となります。