事業モデル
PBF Energyは、子会社を通じて石油製品の精製および供給を行う事業を展開しています。主な製品にはガソリン、超低硫黄軽油、重油、ジェット燃料、潤滑油、石油化学製品、アスファルトが含まれます。
同社は、鉄道、トラック、海運のターミナルサービスに加え、パイプラインによる輸送や貯蔵サービスも提供しています。これらの事業は、精製と物流の2つのセグメントを通じて運営されています。
KPI
最新の財務データによると、FY2025の売上高は293億ドル(=293億ドル)を記録しています。この期間の売上高は前年比で11.4%減少していますが、純利益は前年比で70.3%増加しています。
過去の推移を見ると、FY2023には売上高383億ドル(=383億ドル)を計上し、営業利益率5.3%、ROE 33.0%を達成していました。一方で、FY2024からFY2025にかけては、営業利益率がそれぞれ-2.0%、-3.1%へと推移しています。
業績推移
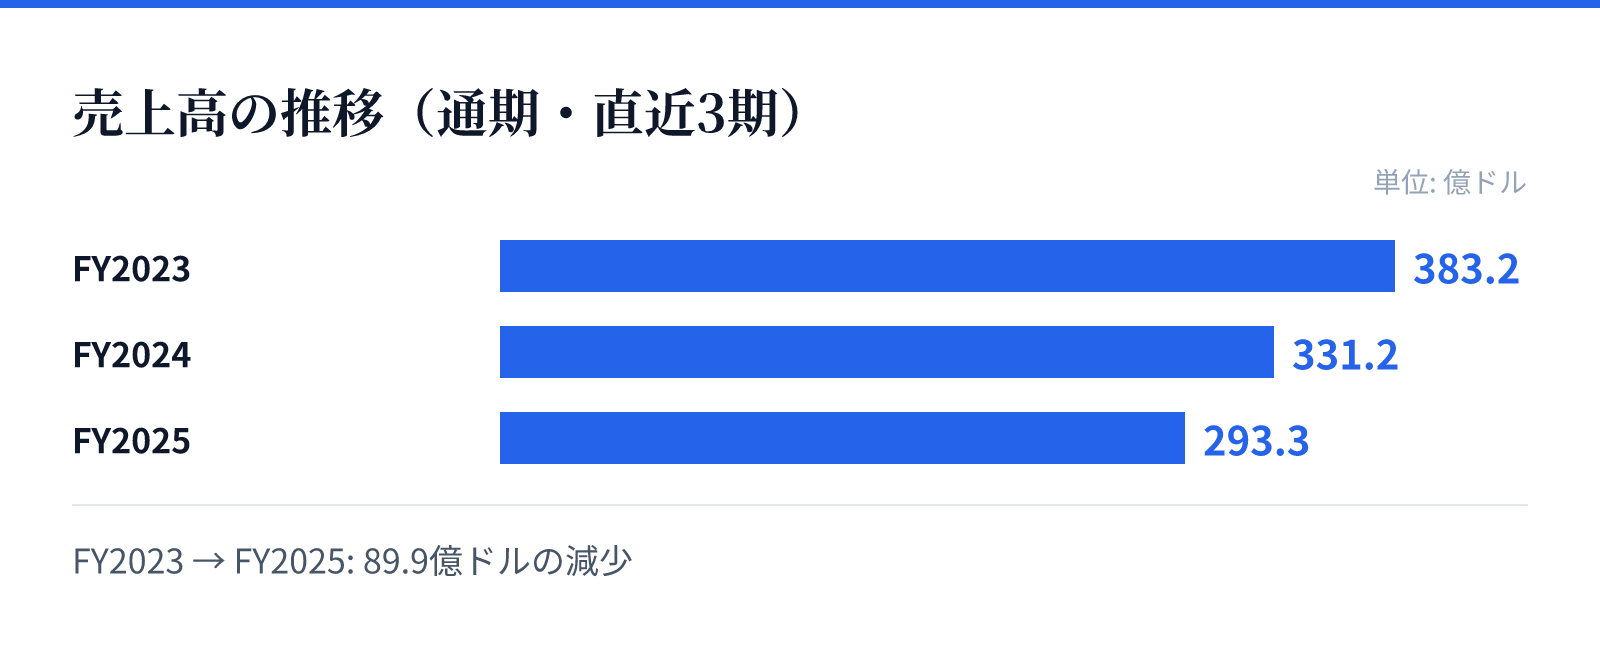
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は383.2億ドル。
FY2024の売上高は331.2億ドル。
FY2025の売上高は293.3億ドル。
成長ドライバー
同社は、米国国内の北東部、中西部、湾岸地域、西海岸のほか、カナダ、メキシコ、その他の国際的な地域へ製品を販売しています。広範な供給ネットワークが、多様な石油製品の流通を支える基盤となっています。
事業の成長は、石油製品の需要に左右されるものの、物流および貯蔵サービスの提供を通じて安定した供給体制を構築しています。特に、ガソリンやディーゼル燃料といった主要な燃料の供給能力が、同社の事業基盤を支えています。
リスク
近年の財務推移において、営業利益率がマイナスに転じている点が注目されます。FY2024の-2.0%からFY2025の-3.1%への推移は、コスト構造や市場環境の変化による影響を受けている可能性があります。
また、売上高がFY2023の383億ドル(=383億ドル)からFY2025の293億ドル(=293億ドル)へと減少傾向にあることも、今後の事業展開における課題とみられます。石油価格の変動やエネルギー需要の変化が、収益性に直接的な影響を与える構造となっています。
競合
同社は、石油製品の精製および物流という競争の激しいエネルギーセクターにおいて事業を展開しています。ガソリンやディーゼル燃料といった基礎的なエネルギー資源を扱うため、広域な供給網の確保が重要となります。
北米および国際的な市場において、競合他社とのシェア争いが行われています。特に、物流サービスやパイプライン輸送といったインフラに関連する事業は、参入障壁の高さと安定した供給能力が競争優位性の源泉となります。
バリュエーション
現在の株価は71.28ドルであり、時価総額は約84.5億ドル(8,449百万USD)となっています。PERは6.01倍、PBRは1.32倍と、市場における評価は比較的低水準で推移しています。
配当利回りは1.60%となっており、投資家に対して一定の配当を提供しています。これらの指標は、同社の事業規模と現在の市場評価を反映した数値となっています。