事業モデル
同社は北米および国際市場において、OTC(一般用医薬品)およびパーソナルケア製品の開発、製造、販売を行っています。事業は北米OTCヘルスケアと国際OTCヘルスケアの2つのセグメントで構成されています。
取り扱うブランドは多岐にわたり、鎮痛剤、肌の保護剤、目薬、耳垢除去剤、下剤、女性用ケア製品などが含まれます。これらの製品は、量販店、ドラッグストア、食品店、コンビニエンスストア、および電子商取引チャネルを通じて広く販売されています。
KPI
最新の会計年度における売上高は1,088,705,000 USD(=10.9億ドル)を記録しています。この期間の営業利益率は28.4%となっており、高い収益性を維持しています。
同社のROE(自己資本利益率)は10.1%を達成しています。また、手元には89,127,000 USD(=8,913万ドル)の現金および現金同等物が保有されています。
業績推移
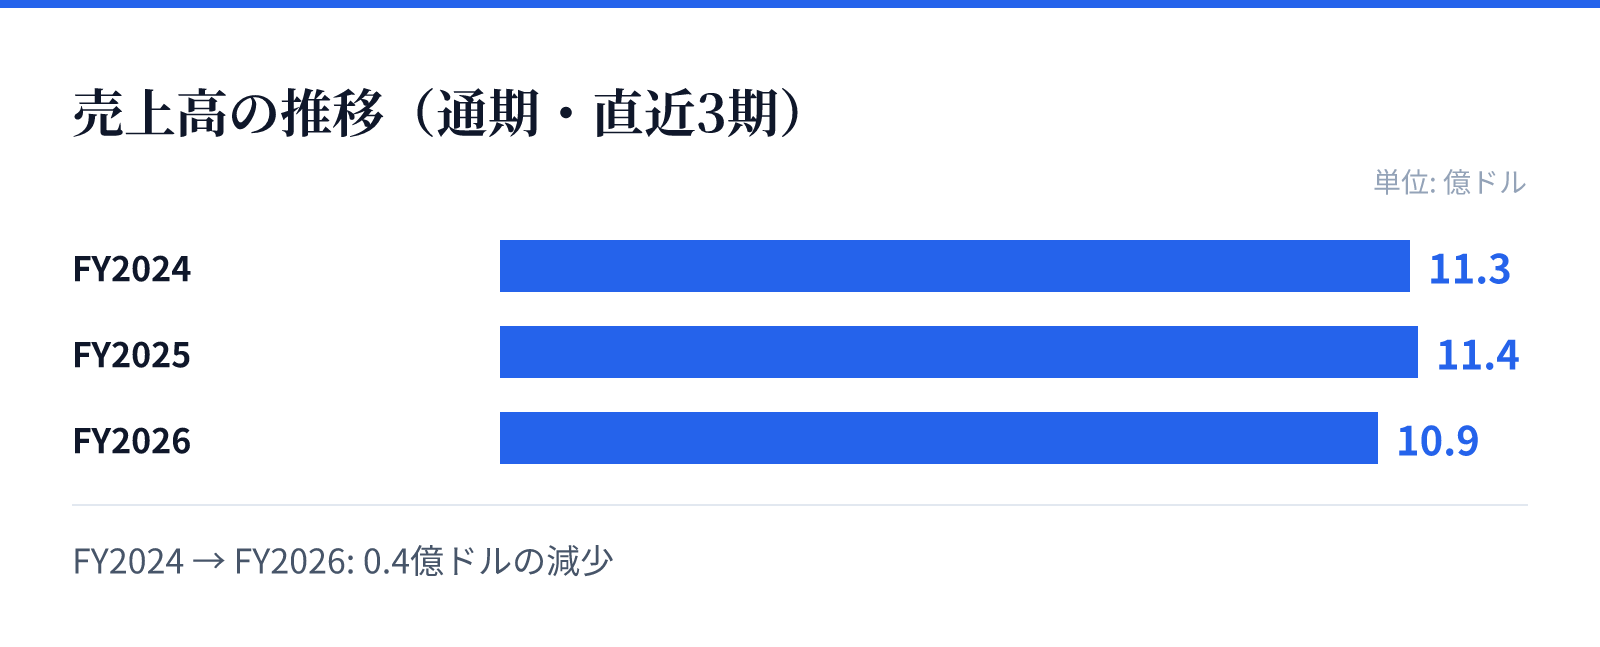
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は11.3億ドル。
FY2025の売上高は11.4億ドル。
FY2026の売上高は10.9億ドル。
成長ドライバー
同社は「Compound W」や「Debrox」といった特定の悩みに対する解決策を提供するブランドを多数保有しています。これらのブランドは、特定のニーズを持つ消費者に対して強い訴求力を持ち、安定した需要を支えています。
過去の財務推移を見ると、FY2024からFY2025にかけて売上高は1,125,357,000 USD(=11.3億ドル)から1,137,762,000 USD(=11.4億ドル)へと微増しており、安定した市場地位を築いています。最新のFY2026では売上高が前年比4.3%減の1,088,705,000 USD(=10.9億ドル)となっています。
リスク
最新の財務データにおいて、FY2026の純利益が前年比で11.3%減少している点は注視すべき要素です。売上高の減少(前年比4.3%減)と相まって、利益の押し下げ要因となっている可能性があります。
また、OTC製品の販売は多岐にわたる流通チャネルに依存しており、各チャネルにおける競合状況や消費者の嗜好の変化が業績に影響を与える可能性があります。特定のブランドへの依存度が高い場合、ブランドの認知度低下が直接的なリスクとなります。
競合
同社は、ドラッグストアや量販店といった競争の激しい小売環境において、独自のブランド名を武器に競合と対峙しています。特定の症状(目、耳、喉、皮膚など)に特化した製品群を展開することで、差別化を図っています。
特に「Debrox」や「Monistat」といった確立されたブランド名は、競合他社との差別化において重要な役割を果たしています。これらのブランドが持つ認知度が、広範な流通チャネルにおけるシェア維持に寄与しているとみられます。
バリュエーション
現在の株価は52.47ドルであり、時価総額は約24.9億ドル(2,486百万USD)となっています。PERは14.34倍、PBRは1.30倍と算出されています。
これらの指標は、同社の安定した事業基盤とブランド資産を反映した評価となっています。投資判断にあたっては、高い営業利益率を維持しながらの成長性の推移を注視する必要があります。