事業モデル
同社は建設業界向けにクラウドベースの管理プラットフォームおよび関連する製品・サービスを提供しています。このプラットフォームは、建設プロジェクトにおけるオーナー、ゼネコン、専門施工業者、設計者、エンジニアの間の連携を促進する役割を担っています。
提供される機能は多岐にわたり、計画や見積もり、入札などを行うプレコンストラクション、現場での情報共有や安全規制への対応を支援するプロジェクト実行が含まれます。さらに、労働力や機器の生産性を管理するリソース管理、およびプロジェクトの財務状況を可視化する財務管理機能も提供しています。
KPI
最新の会計年度における売上高は1,322,509,000 USD(=13.2億ドル)に達しています。同期間の営業利益率は-9.4%を記録しており、過去数年間の推移と比較して改善の傾向が見られます。
また、同期間のROEは-8.0%となっており、前年度の-8.2%と比較してわずかな改善を見せています。同社は4,421人の従業員を擁し、PC、スマートフォン、タブレット、Webブラウザ、モバイルアプリを通じて多角的にサービスを展開しています。
業績推移
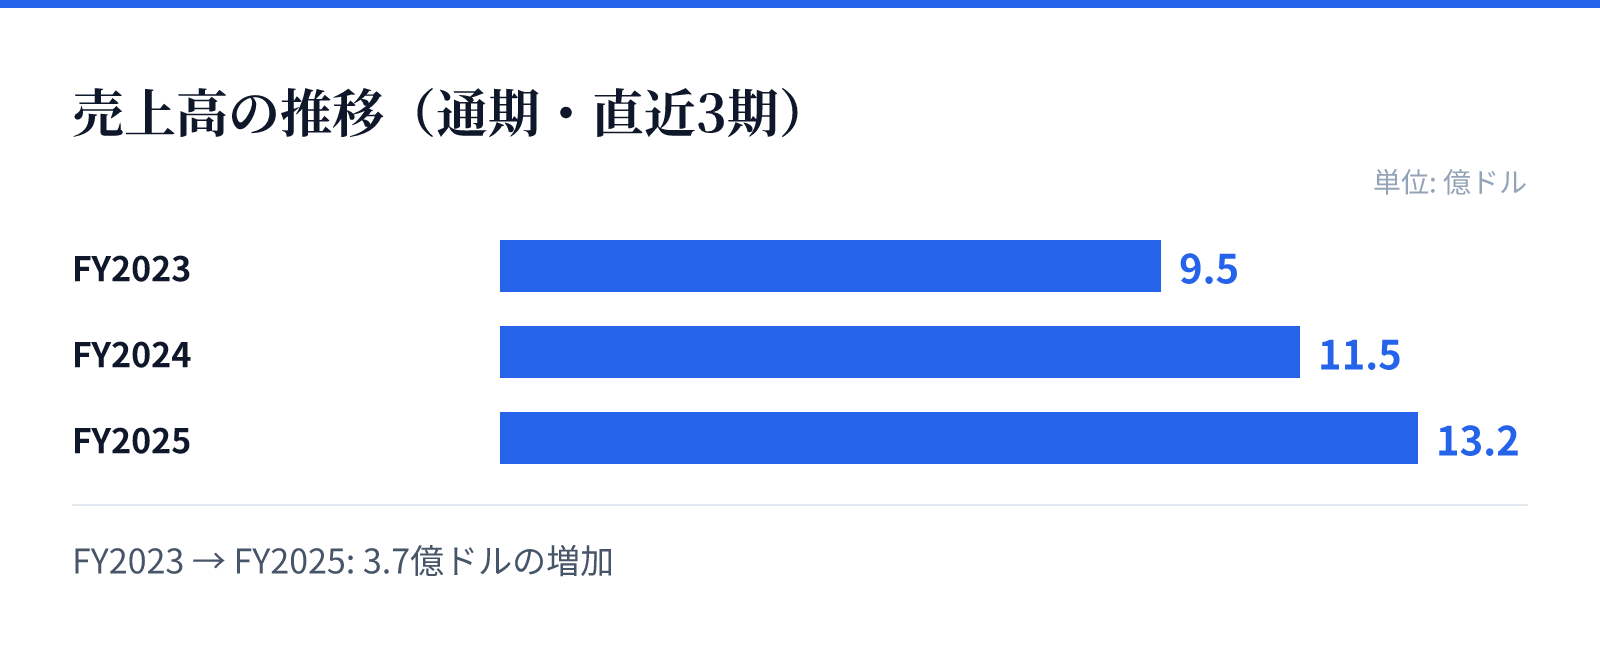
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は9.5億ドル。
FY2024の売上高は11.5億ドル。
FY2025の売上高は13.2億ドル。
成長ドライバー
直近の財務トレンドにおいて、売上高は前年比(YoY)で14.8%の成長を記録しています。純利益についても前年比で4.9%の増加を見せており、事業規模の拡大と収益性の向上が同時に進んでいるとみられます。
成長の背景には、建設プロジェクトの初期段階から完了までを網羅する包括的なプラットフォームの提供があります。リソース管理や財務管理といった高度な機能の提供により、顧客の生産性向上と利益管理の最適化を支援することで、継続的な価値提供を行っています。
リスク
同社の営業利益率は依然としてマイナスの水準にあり、収益性の改善にはさらなる進展が必要です。ROEもマイナスの圏内に留まっており、資本効率の改善が今後の課題となります。
また、建設業界という特定のセクターに特化したプラットフォームを提供しているため、建設業界特有の動向や規制の変化が事業に影響を与える可能性があります。事業の拡大に伴い、広範なユーザー層への対応とシステムの安定性が求められます。
競合
同社は建設業界の住宅および非住宅セグメントの両方で、オーナーやゼネコン、専門施工業者を顧客としています。多様なステークホルダー間の連携を円滑にするためのプラットフォームを提供することで、競合に対する優位性を構築しています。
提供される機能は、単なる情報共有に留まらず、見積もり、予算策定、安全規制の遵守、財務データの可視化など、建設現場のバックオフィスから現場までをカバーする包括的なソリューションとなっています。これにより、建設プロジェクトの複雑な工程を統合的に管理する価値を提供しています。
バリュエーション
最新の市場データにおいて、同社の株価は$60.61、時価総額は約94.3億ドル(9,435百万USD)となっています。PBRは7.38倍と算出されており、市場からの期待を反映した評価となっています。
同社は4.9億ドル(494,392,000 USD)の現金および現金同等物を保有しています。成長フェーズにあるソフトウェア企業として、売上高の拡大と利益率の改善が今後の企業価値の評価に寄与するとみられます。