事業モデル
同社は米国市場において、非麻薬性の疼痛管理および再生医療ソリューションの開発、製造、販売を行っています。主な製品には、術後疼痛管理用のEXPARELや、変形性関節症および膝の痛み管理のためのZILRETTAが含まれます。
さらに、末梢神経の痛み伝達を遮断する携帯型クライオアルジェジア装置「iovera system」を提供しています。また、変形性関節症などの広範な疾患の治療に向けた、新規遺伝子治療ベクタープラットフォーム「PCRX-201」の開発にも取り組んでいます。
KPI
最新の会計年度(FY2025)において、同社は売上高726,411,000 USD(=7.3億ドル)を記録しています。この売上高は前年度比で3.6%の成長を見せており、安定した需要を反映しています。
同社の営業利益率はFY2025において2.6%となっており、過去数年間の推移と比較すると低下傾向にあります。一方で、同期間の純利益は黒字へと転換しており、財務基盤の改善が進んでいることが示唆されます。
業績推移
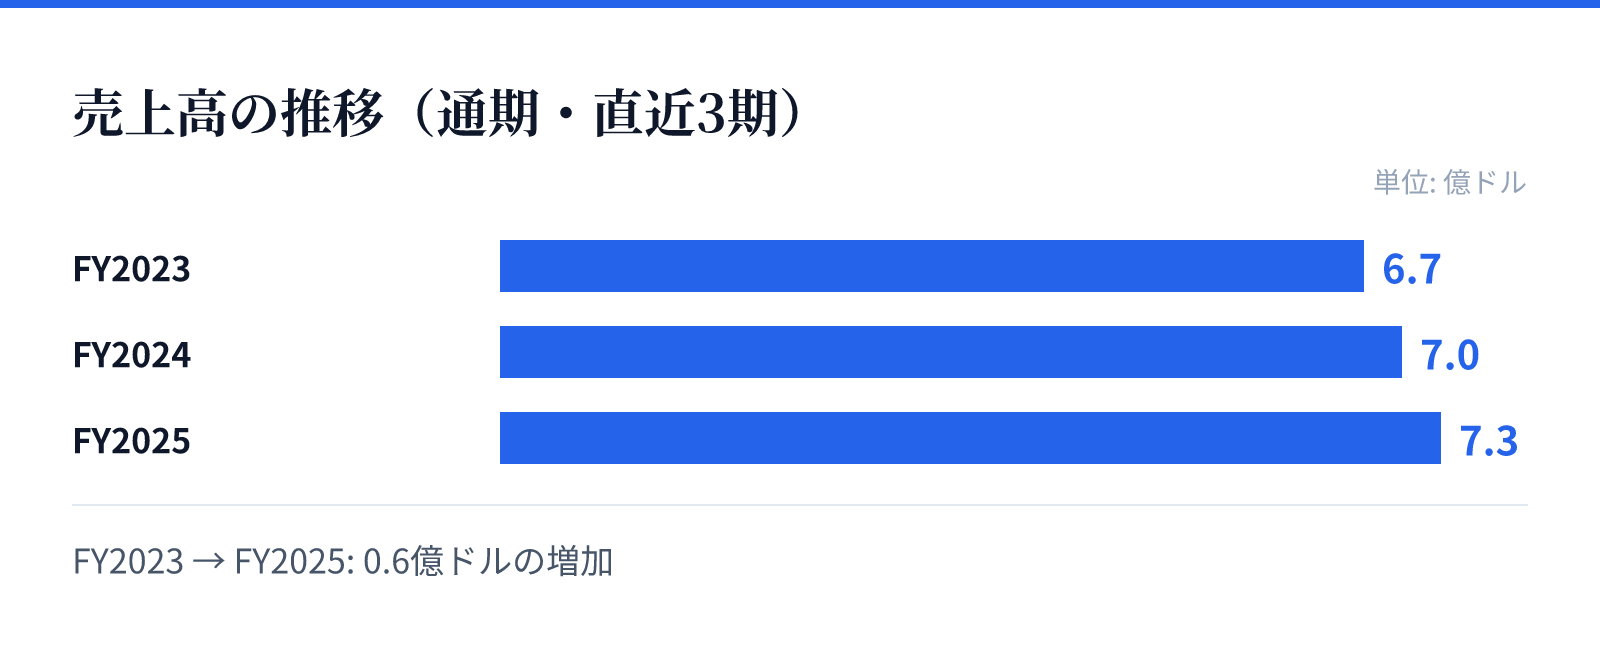
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は6.7億ドル。
FY2024の売上高は7.0億ドル。
FY2025の売上高は7.3億ドル。
成長ドライバー
成長の主要な要因の一つは、既存の疼痛管理製品の安定した需要と、それに基づく継続的な売上の積み上げです。特に術後管理や慢性的な関節痛に対する非麻薬性ソリューションは、市場において重要な位置を占めています。
将来の成長に向けた重要な柱として、遺伝子治療プラットフォーム「PCRX-201」の開発が挙げられます。このプラットフォームは、変形性関節症のような広範な疾患に対する革新的な治療法を提供する可能性を秘めています。
リスク
事業モデルにおいて、新薬の開発や高度な医療機器の普及には、厳格な規制環境への対応が不可欠となります。特に遺伝子治療などの先端技術は、承認プロセスや規制の動向に大きく左右される側面があります。
また、財務推移を見ると、FY2025における営業利益率の低下が確認されており、研究開発や事業拡大に伴うコスト構造の変化に注意が必要です。将来の成長は、新規プラットフォームの商用化や提携企業の動向に左右される可能性も含まれます。
競合
同社は、非麻薬性疼痛管理という特定のニッチな領域において、独自の製品ラインナップを構築しています。EXPARELやZILRETTAといった製品は、特定の医療ニーズに特化したソリューションとして提供されています。
また、Aratana Therapeutics, Inc.との供給・商用化に関する提携など、戦略的なパートナーシップを通じて市場での存在感を確保しています。競合他社との差別化は、独自の技術基盤や特定の疾患に対する特化したアプローチによって図られています。
バリュエーション
最新の市場データに基づくと、同社の株価は25.76ドル、時価総額は約10.1億ドル(1,014百万USD)となっています。この規模に対し、PERは73.60倍と、将来の成長期待を織り込んだ水準で評価されています。
PBRは1.53倍となっており、資産価値に対して一定のプレミアムが付与されている状況です。投資判断にあたっては、現在の高いPERと、将来の遺伝子治療プラットフォームの進捗状況を照らし合わせる必要があります。