事業モデル
同社は米国において、クラウドベースの人事管理(HCM)、財務、およびITソフトウェアソリューションを提供しています。提供するサービスは、給与計算や税務サービスを含む給与ソリューション、従業員セルフサービスやワークフローを含む人事ソリューション、勤怠管理やスケジューリングを含む時間・労働ソリューションなど多岐にわたります。
さらに、採用やオンボーディング、学習、パフォーマンス管理を含むタレントソリューションや、福利厚生、退職金などの福利厚生ソリューションも提供しています。また、経費管理や買掛金自動化を含む財務ソリューション、アクセス管理や資産管理を含むITソリューションなど、企業のバックオフィス業務を包括的に支援する体制を整えています。
KPI
最新の財務データによると、FY2026の売上高は1,771,326,000 USD(=17.7億ドル)に達しています。この期間の営業利益率は21.8%に達しており、効率的な事業運営が示唆されます。
また、同期間のROEは22.1%を記録しており、資本を効率的に活用して利益を創出しています。手元には271,917,000 USD(=2.7億ドル)の現金および現金同等物が保有されています。
業績推移
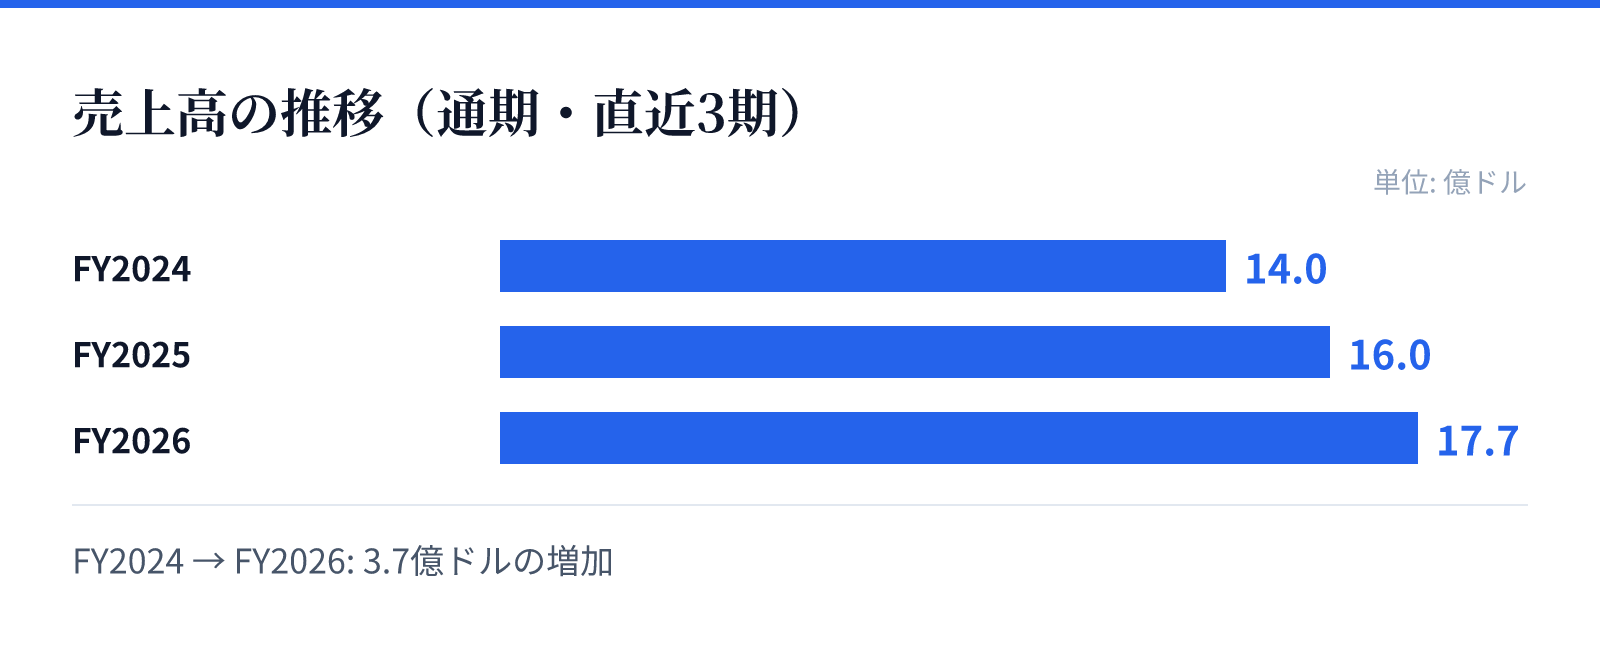
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は14.0億ドル。
FY2025の売上高は16.0億ドル。
FY2026の売上高は17.7億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2024の1,402,515,000 USD(=14億ドル)からFY2026の1,771,326,000 USD(=17.7億ドル)へと着実に増加しています。最新のFY2026における売上高は前年比(YoY)で11.0%の成長を記録しました。
利益面においても、FY2026の純利益は前年比(YoY)で18.8%増加しており、収益性の向上が確認されます。営業利益率もFY2024の18.5%からFY2026の21.8%へと上昇しており、事業の拡大とともに収益性が改善する傾向にあります。
リスク
同社の事業は、企業向けのクラウドソリューションに依存しており、技術革新や競合他社の参入による影響を受ける可能性があります。また、提供するサービスには税務や規制に関するコンプライアンスが含まれるため、法規制の変更が事業運営に影響を及ぼす可能性があります。
特定の業界に依存せず、製造、ヘルスケア、小売、テクノロジーなど幅広い業種に顧客を分散させていますが、マクロ経済の変動が企業のIT予算や人事関連予算に与える影響を注視する必要があります。これらのリスク要因は、将来の成長スピードや利益率の維持に影響を与える可能性があります。
競合
同社は、給与、人事、勤怠、タレント、福利厚生、財務、ITといった広範な領域をカバーする統合的なプラットフォームを提供しています。競合他社と比較して、複数のバックオフィス機能を一つのエコシステムで提供できる点が強みとなります。
顧客基盤は、営利企業および非営利組織の両方を対象としており、多様な業種に展開しています。販売代理人を通じて製品を販売する体制を構築しており、広範な顧客層へのリーチと、多機能なソリューションによる差別化を図っています。
バリュエーション
最新の市場データに基づくと、同社の株価は157.93ドル、時価総額は約83.8億ドル(8,379百万USD)となっています。この評価に基づいたPERは32.16倍、PBRは7.16倍と算出されています。
これらの指標は、同社の成長期待を反映した水準にあります。投資判断にあたっては、現在のバリュエーションと、過去数年間の売上および利益の成長トレンドを照らし合わせる必要があります。