事業モデル
Vaxcyteは、細菌感染症の予防および治療を目的としたコンジュゲートワクチンおよび新規タンパク質ワクチンの開発を行う臨床段階のワクチンイノベーション企業です。同社はカリフォルニア州サンカルロスに拠点を置き、2013年に設立されました。
主要な製品パイプラインには、乳児の侵襲性肺炎球菌疾患(IPD)を予防するための24価コンジュゲートワクチンであるVAX-24が含まれます。また、成人および子供向けの31価ワクチンであるVAX-31や、A群溶血性レンサ球菌による疾患を防ぐVAX-A1など、複数の革新的なワクチン候補を開発しています。
KPI
同社の財務状況において、直近3期間の売上高はすべて0 USD(=0ドル)となっており、研究開発段階の企業としての特性を反映しています。ROE(自己資本利益率)は、FY2024の-14.0%からFY2025の-28.5%へと低下しましたが、FY2026には-10.7%へと改善しています。
最新のFY2026における純利益は、前年比で58.2%の増加を記録しています。また、同社は183,190,000 USD(=1.8億ドル)の現金および現金同等物を保有しており、今後の開発活動に向けた資金を有しています。
業績推移
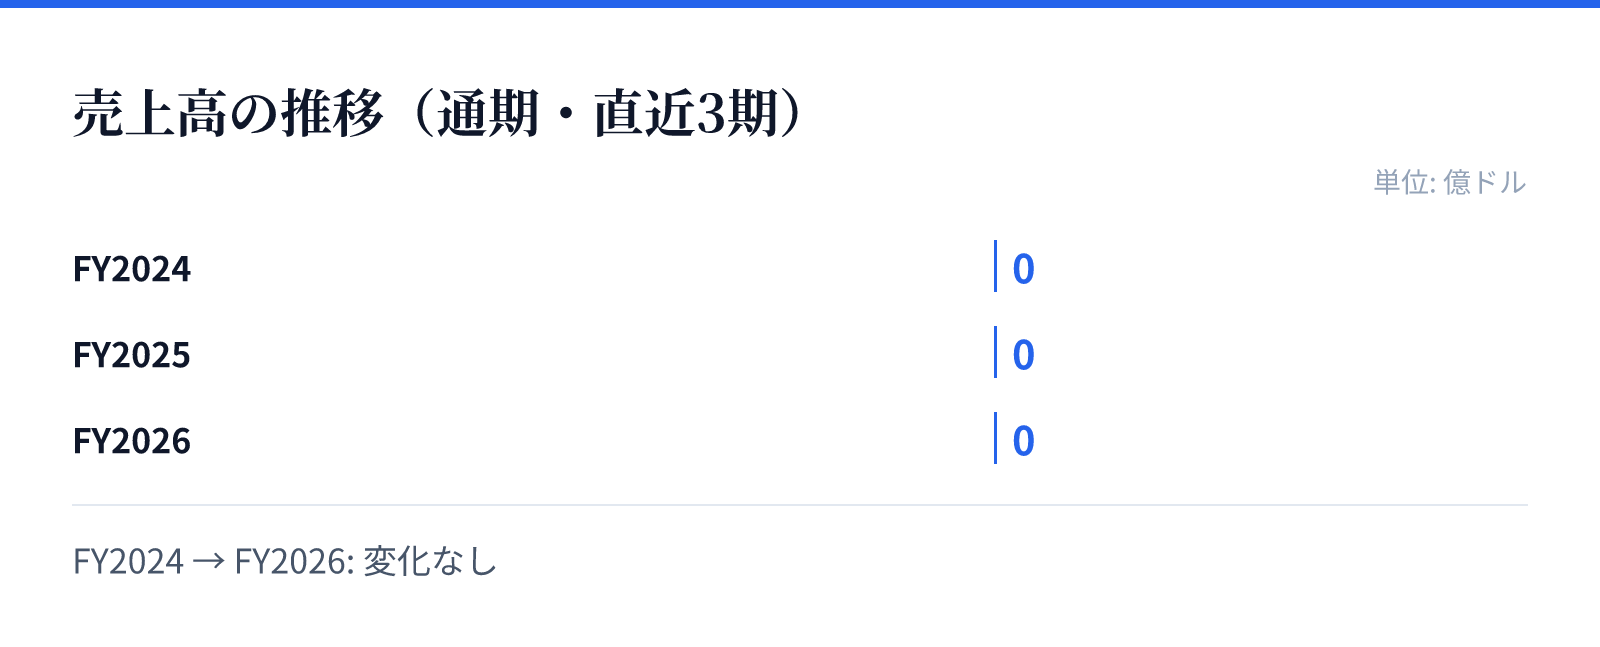
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.0億ドル。
FY2026の売上高は0.0億ドル。
成長ドライバー
同社の成長は、複数の革新的なワクチン候補の臨床試験の進展と承認に大きく依存しています。特に、乳児向けのVAX-24や、成人・子供向けのVAX-31といった主要なコンジュゲートワクチンが成長の柱となります。
さらに、歯周病の原因となる病原体を標的としたVAX-PGや、赤痢およびシゲラ症の治療に向けた前臨床段階のワクチンVAX-GIなど、多岐にわたるパイプラインが将来の成長機会を提供します。これらの製品が市場に導入されることで、同社の事業規模は拡大する見込みです。
リスク
バイオテクノロジー企業として、主要なワクチン候補の臨床試験における成功の不確実性が大きなリスク要因となります。特に、複数のワクチン候補が開発段階にあるため、規制当局の承認を得るまでのプロセスには高いハードルが存在します。
また、研究開発には多額の資金が必要となるため、将来的な資金調達の必要性や、開発の遅延が事業計画に与える影響を注視する必要があります。現在は売上を計上していないため、製品の商業化に至るまでの期間における財務的な持続性が重要となります。
競合
同社は、細菌感染症の予防・治療という広範な領域において、独自のコンジュゲートおよび新規タンパク質ワクチン技術を競合他社と差別化しています。特に、キャリアを節約する(carrier-sparing)設計のワクチンは、既存の治療法に対する独自の価値を提供します。
競合他社との競争においては、各ワクチン候補の有効性と安全性の証明、および市場における優位性の確立が鍵となります。VAX-XLのような第三世代の肺炎球菌コンジュゲートワクチンなど、技術的な優位性を備えた製品群が競争優位の源泉となります。
バリュエーション
同社の株価は2026年8月25日時点で$61.09となっており、時価総額は約92.1億ドル(9,207百万USD)に達しています。この規模は、同社が保有する複数のワクチンパイプラインに対する市場の期待を反映しているものとみられます。
バリュエーション指標として、PBRは3.25倍を記録しています。現在の市場評価は、将来的な製品の承認と商業化の可能性に基づいた評価となっており、今後の臨床試験の進捗が株価に直接的な影響を与える構造となっています。